
Qu’est un teneur de marché?
Un teneur de marché est une entreprise qui affiche en même temps un prix d'achat et un prix de vente pour un titre et traite à ces prix avec ses propres fonds. Des investisseurs peuvent alors acheter ou vendre à tout moment pendant les heures de négociation. MiFID II définit le teneur de marché à l'article 4(1)(7).
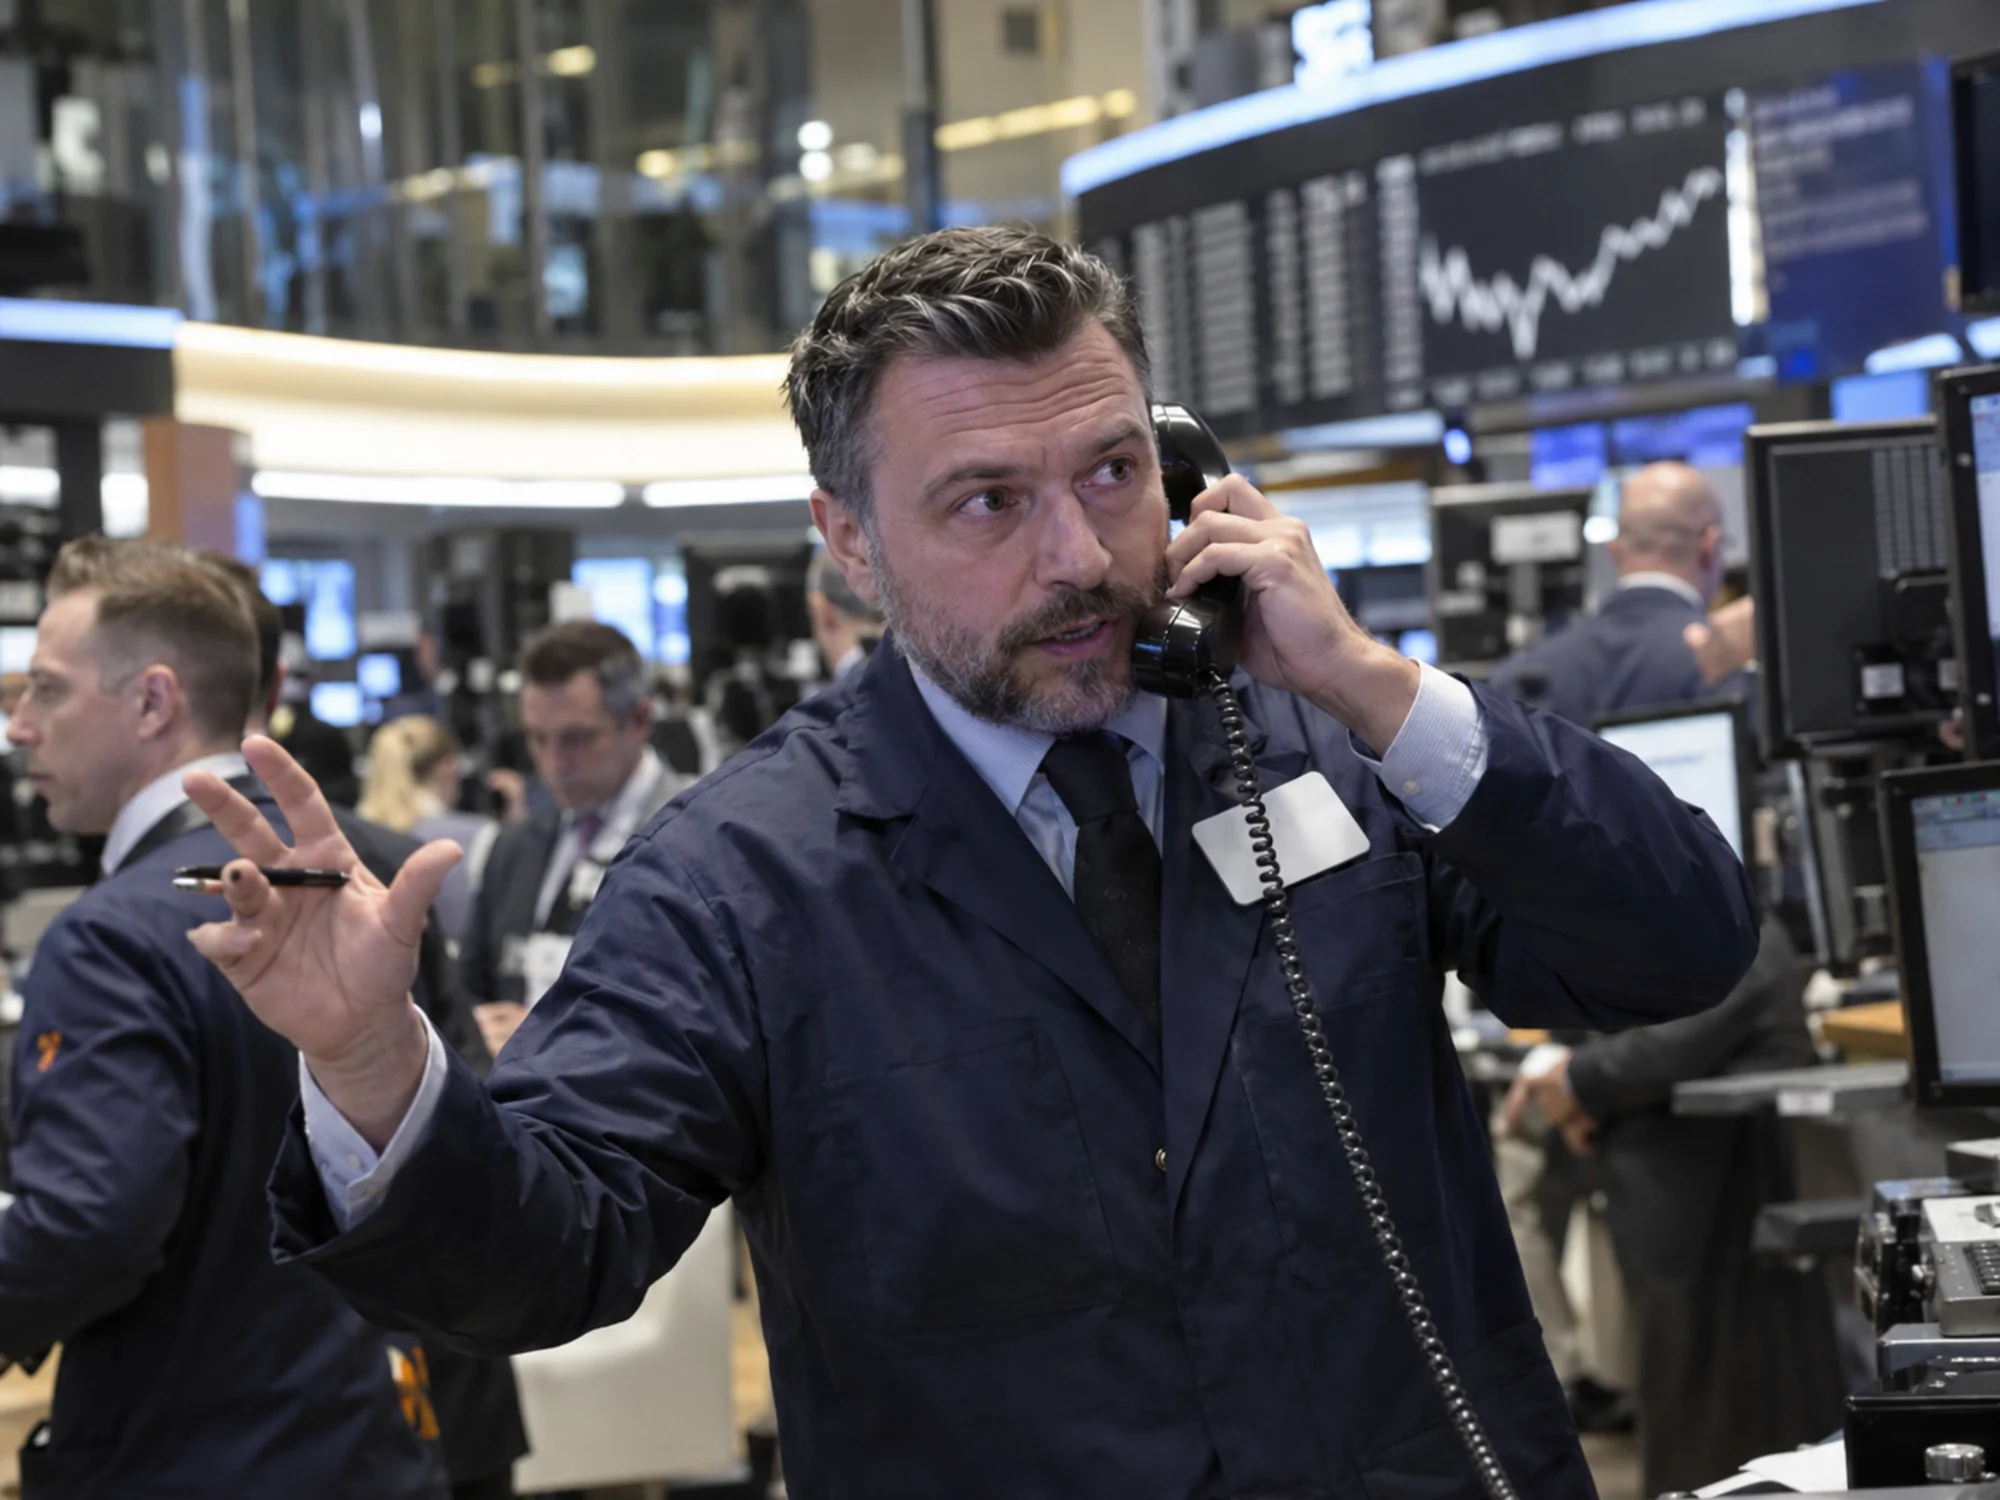
Teneurs de marché en bref
| Terme | Teneur de marché (market maker); l'activité est la tenue de marché (market making). |
|---|---|
| Définition de l'UE | Article 4(1)(7) de la directive 2014/65/UE (MiFID II). |
| Stratégie de tenue de marché | Article 17(4) MiFID II; accord écrit avec la plate-forme de négociation selon l'article 17(3). |
| Présence minimale dans l'UE | Cotations fermes à double sens pendant au moins 50 % des heures quotidiennes de négociation continue (règlement délégué (UE) 2017/578, applicable depuis le 3 janvier 2018). |
| Superviseurs | BaFin en Allemagne, FMA en Autriche, FINMA en Suisse. |
| Un chiffre | Les teneurs de marché de la Wiener Börse cotent pendant au moins 80 % de la période de 9 h 00 à 17 h 30 en moyenne mensuelle, avec un spread maximal de 0,65 % à 5 %. Des obligations moindres s'appliquent aux actions du global market et aux ETF. |
Que font les teneurs de marché?
Des teneurs de marché affichent en même temps deux prix pour le même titre: un prix acheteur auquel ils achètent et un prix vendeur auquel ils vendent. Le prix vendeur est plus élevé que le prix acheteur, et la différence est le spread. Un investisseur qui veut vendre trouve un acheteur dans le teneur de marché, même quand aucun autre investisseur n'achète à ce moment.
L'article 4(1)(7) de MiFID II donne la définition du teneur de marché: une personne « who holds himself out on the financial markets on a continuous basis as being willing to deal on own account by buying and selling financial instruments against that person's proprietary capital at prices defined by that person ». Expliqué sans le vocabulaire juridique, le sens est le suivant: un négociant qui affiche toujours des prix et porte le risque des positions qu'il prend.
Qu’est un teneur de marché en actions et trading?
Dans la négociation d'actions, un teneur de marché rend une action ou un ETF négociable en bourse en plaçant des cotations fermes dans le carnet d'ordres. Sur Xetra, les teneurs de marché désignés s'appellent Designated Sponsors. Deutsche Börse les décrit comme « market participants who post binding buy and sell offers for the trading of less liquid securities ». Une action qui ne remplit pas les critères de liquidité de Xetra a besoin d'au moins un Designated Sponsor pour être admise à la négociation sur Xetra, et un émetteur d'ETF en a besoin d'au moins un pour chaque produit.
À la Wiener Börse, les teneurs de marché de la plupart des segments doivent coter pendant au moins 80 % de la période d'observation quotidienne de 9 h 00 à 17 h 30 en moyenne mensuelle, pour des tailles minimales de 7 500 EUR à 35 000 EUR et dans un spread maximal de 0,65 % à 5 %. La Wiener Börse récompense les fournisseurs de liquidité qui remplissent leurs obligations par des frais de transaction réduits.
Qu'est-ce que la tenue de marché selon MiFID II?
Selon MiFID II, la tenue de marché est une stratégie d'une entreprise de trading algorithmique, et cette stratégie entraîne des obligations envers la plate-forme de négociation. L'article 17(4) fixe la définition de la tenue de marché dans MiFID II: l'entreprise affiche des « firm, simultaneous two-way quotes of comparable size and at competitive prices » sur une ou plusieurs plates-formes, « with the result of providing liquidity on a regular and frequent basis to the overall market ».
Une telle entreprise doit tenir le marché en continu pendant une part fixée des heures de négociation de la plate-forme et signer un accord écrit contraignant avec celle-ci (article 17(3)). Le règlement délégué (UE) 2017/578 rend l'accord obligatoire dès qu'une entreprise cote ainsi pendant au moins 50 % des heures quotidiennes de négociation continue sur la moitié des jours de négociation d'un mois.
Teneur de marché vs courtier vs fournisseur de liquidité: quelle est la différence?
Un teneur de marché négocie pour son propre compte, alors qu'un courtier exécute des ordres pour ses clients. MiFID II sépare les deux: l'article 4(1)(5) couvre l'« execution of orders on behalf of clients », l'article 4(1)(6) la « dealing on own account ». Un courtier perçoit une commission et ne prend aucun risque de prix. Un teneur de marché gagne le spread et détient la position.
Fournisseur de liquidité est le terme plus large. La Wiener Börse l'utilise pour tout participant soumis à une obligation de cotation. Outre les teneurs de marché et les teneurs de marché MiFID, elle a des teneurs de marché BBO, qui cotent tout un panier d'instruments. Jusqu'à trois fournisseurs de liquidité différents peuvent coter un instrument en négociation continue avec enchères.
Qu’est un teneur de marché en crypto et DeFi?
Un teneur de marché dans la crypto affiche des prix d'achat et de vente sur une plate-forme de négociation de crypto-actifs, comme il le ferait sur une bourse. Selon l'article 76(9) de MiCA, un opérateur de plate-forme dans l'UE doit publier en continu pendant les heures de négociation les prix acheteurs et vendeurs et la profondeur des intérêts de négociation.
La finance décentralisée remplace le teneur de marché par un logiciel. La documentation d'Uniswap décrit le protocole comme « an automated market maker (AMM) » qui fonctionne « instead of relying on order books ». Des traders échangent des jetons contre un pool de liquidité, et le pool fixe le prix avec la formule du produit constant x * y = k, où x et y sont les réserves des deux jetons. Une grosse transaction par rapport au pool fait plus bouger le prix qu'une petite.
Teneurs de marché en Allemagne, en Autriche et en Suisse
En Allemagne, un participant au marché demande à la Bourse de Francfort son admission comme Designated Sponsor sur Xetra. Xetra est la plate-forme de négociation de la Bourse de Francfort pour les actions, les ETF et les ETP, ouverte de 9 h 00 à 17 h 30, et les Designated Sponsors y rendent possible la négociation continue de titres moins liquides. La BaFin surveille les entreprises d'investissement, et l'autorité de surveillance des bourses de Hesse veille au bon déroulement de la négociation en bourse. En Autriche, des fournisseurs de liquidité signent un contrat de cotation avec la Wiener Börse, et l'opérateur de la bourse lui-même a besoin d'une licence de la FMA selon le § 3(2) Börsegesetz 2018. MiFID II s'applique dans les deux pays.
La Suisse est hors de l'UE, donc ces règles ne s'y appliquent pas. SIX exploite un Quote Driven Market pour les ETF, les ETP et les fonds sponsorisés, où les prix viennent des cotations et la négociation s'arrête quand aucune cotation n'est disponible. La FINMA autorise les bourses selon l'article 4 de la loi sur l'infrastructure des marchés financiers. Les informations ne constituent pas un conseil juridique.
À propos de Finance Loop: teneurs de marché
Finance Loop est le lieu de rencontre pour des traders, des teneurs de marché et du personnel de bourse qui cotent des prix sur des actions, des ETF et des jetons. Il relie les communautés de la finance, de l'informatique et de l'IA à Francfort, où des Designated Sponsors rendent possible la négociation continue de titres moins liquides sur Xetra, la plate-forme de négociation de la Bourse de Francfort.
21X, une plate-forme de Francfort pour des titres tokenisés et partenaire de Finance Loop depuis mars 2026, cite des teneurs de marché et des sociétés de trading parmi les utilisateurs de son système de négociation et de règlement.