
Identification vidéo en Allemagne
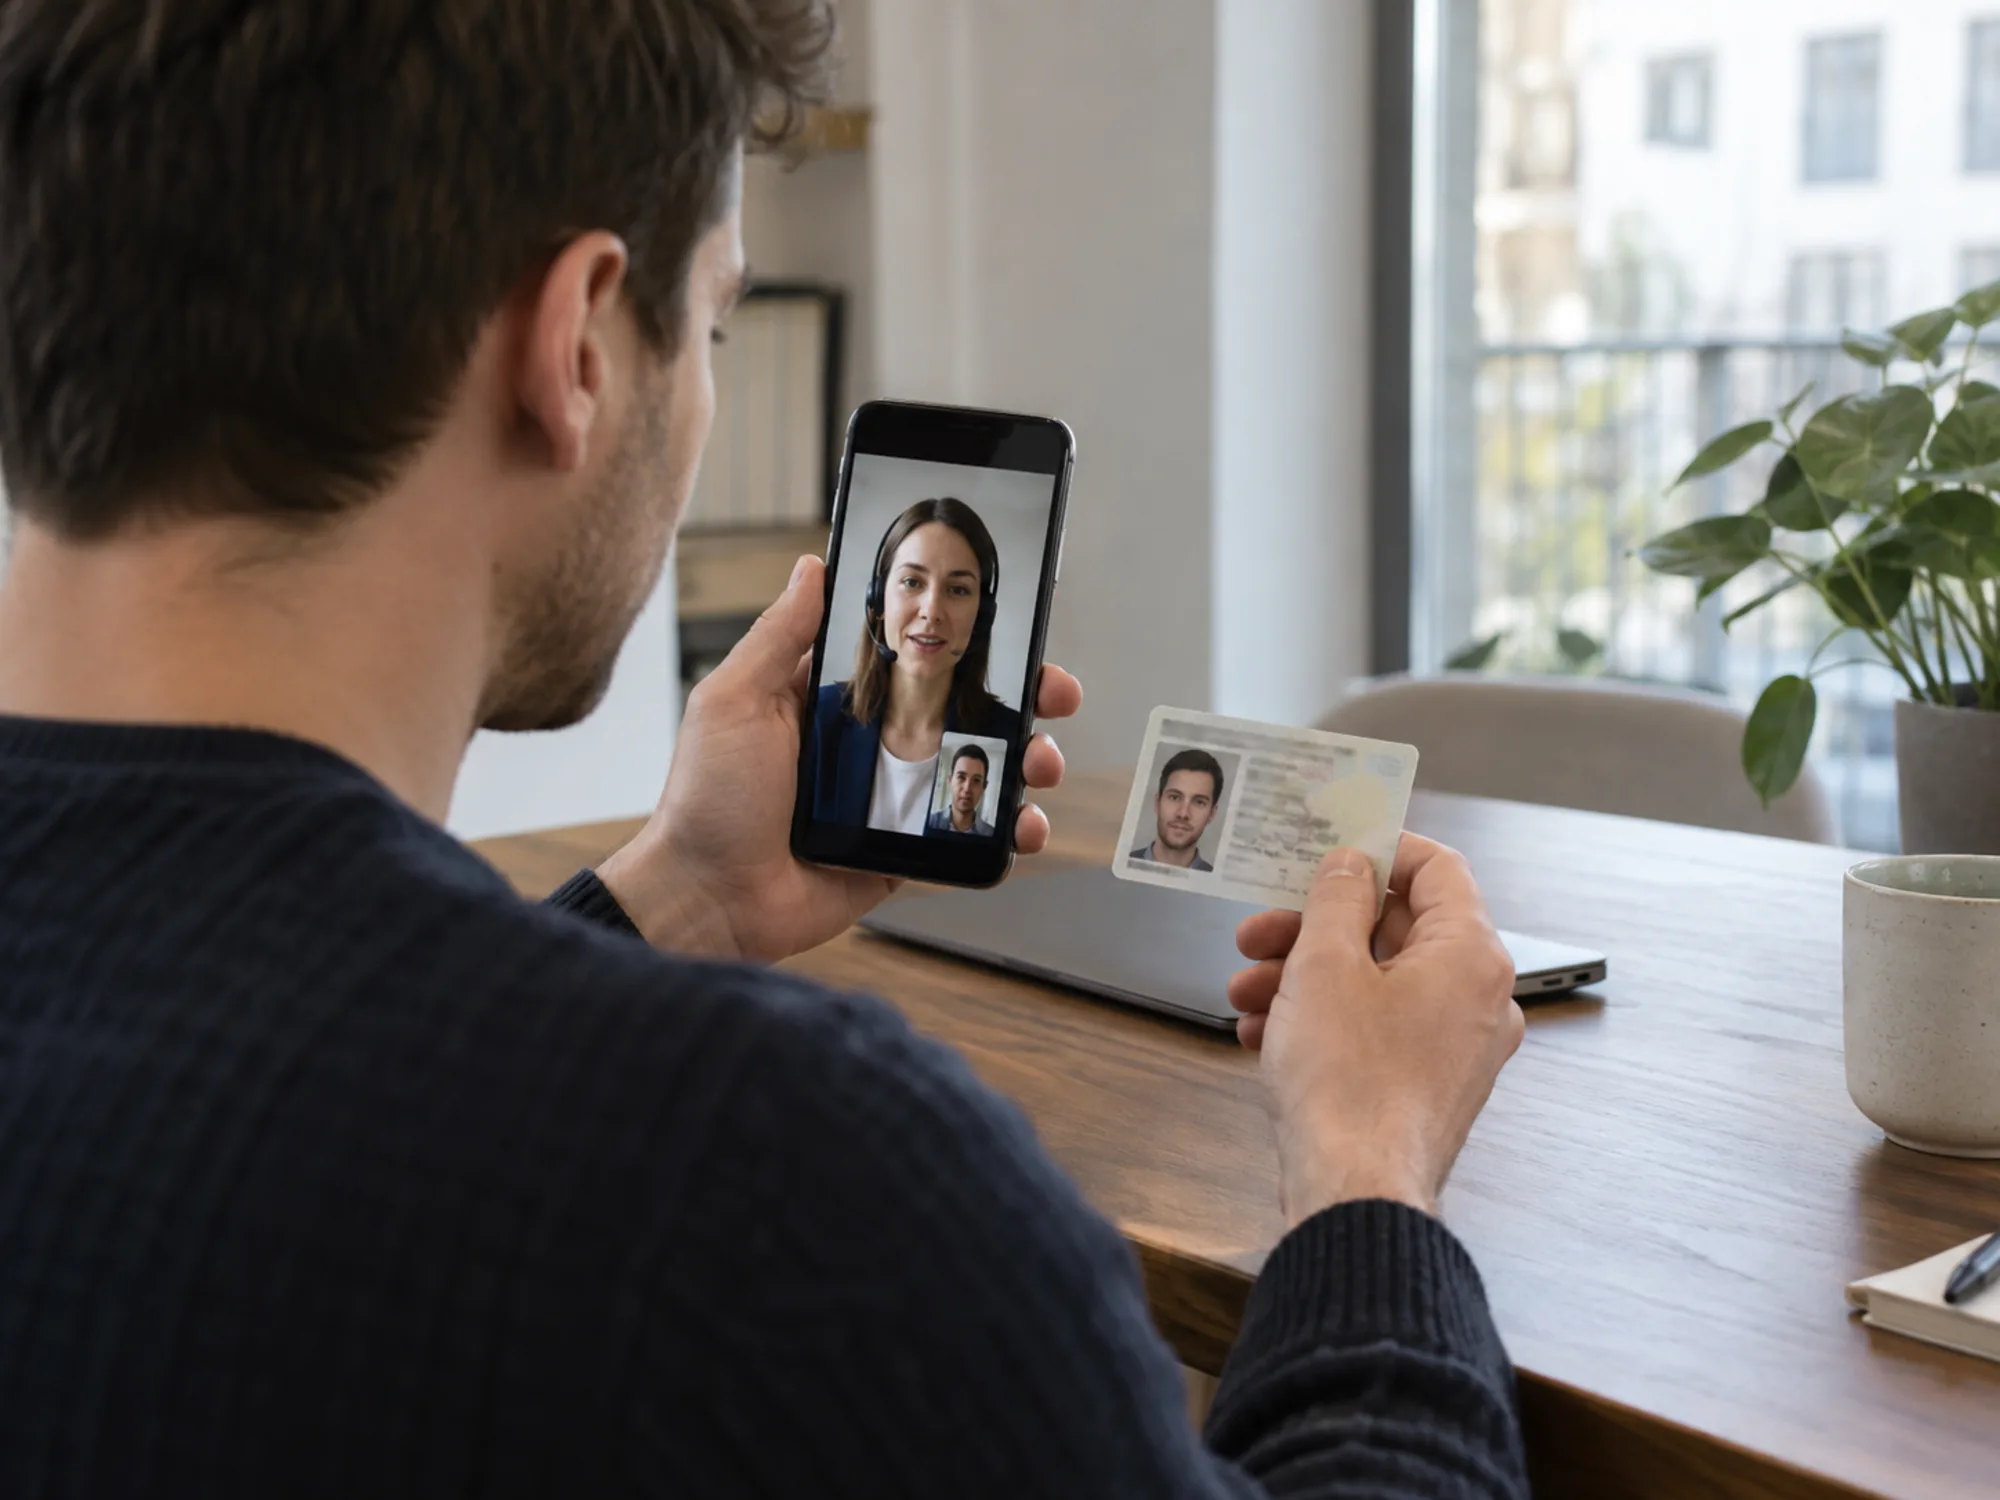
L'identification vidéo est un contrôle d'identité à distance mené lors d'un appel en direct, par exemple à l'ouverture d'un compte bancaire en Allemagne. Un employé formé examine une pièce d'identité acceptée et la compare avec la personne à l'écran. Le procédé permet à un établissement financier de vérifier son client sans exiger que cette personne se rende en agence.
Le contrôle d'identité est une partie des obligations plus larges de vigilance à l'égard de la clientèle qu'impose à une banque la réglementation anti-blanchiment. Les prestataires doivent respecter les exigences juridiques et techniques de la méthode, y compris les contrôles du document et de la session en direct. La fonction d'identité électronique de la carte d'identité est une autre voie, avec ses propres exigences pour confirmer l'identité du client.
L'identification, une étape de la vigilance client
La loi allemande sur le blanchiment, le Geldwäschegesetz ou GwG, oblige une banque, un établissement de paiement et un prestataire de services sur crypto-actifs à savoir qui est leur cocontractant avant le début de la relation d'affaires. L'identification est la partie étroite de cette obligation: recueillir le nom, la date et le lieu de naissance, l'adresse et la nationalité, puis les vérifier sur un document que la loi accepte. Autour se trouvent les obligations plus larges de vigilance à l'égard de la clientèle, l'objet de la relation et la surveillance continue, que traite la lutte contre le blanchiment en Allemagne.
En agence, la vérification signifie qu'une personne tient votre passeport en main. Le GwG autorise aussi des procédures sans présence physique, et c'est de là que vient l'identification vidéo. L'obligation est identique dans les deux cas, donc la question que pose la supervision sur une méthode à distance est de savoir si elle atteint un niveau de sécurité comparable au guichet.
La circulaire BaFin 3/2017 (GW) et le contenu de la session
Le cadre est la circulaire BaFin 3/2017 (GW), publiée le 10 avril 2017 et en vigueur depuis le 15 juin 2017, qui a remplacé l'ancienne circulaire 1/2014 (GW). La circulaire s'applique à chaque entité soumise au GwG que supervise la BaFin, et elle se lit comme une liste de conditions, pas comme une autorisation.
Seuls des employés formés de l'entité assujettie, ou d'un tiers auquel l'obligation a été externalisée, peuvent mener une session, et ils doivent travailler dans des locaux séparés à accès contrôlé. Le chat vidéo doit être chiffré de bout en bout, et l'identification doit se dérouler en temps réel et sans interruption: une vidéo enregistrée ne satisfait pas au GwG. L'employé contrôle les éléments de sécurité du document, tirés des catégories que nomme la circulaire, dont des éléments optiques diffractifs comme les hologrammes, la technique de personnalisation, le matériau et l'impression de sécurité. Pendant la transmission, la personne saisit une suite de chiffres, un TAN, générée de façon centralisée pour cette seule session et envoyée par e-mail ou SMS. Ce code explique pourquoi une session ne peut pas être assemblée à partir de morceaux: il lie l'appel en direct à un canal par lequel le prestataire joint déjà la personne.
La base juridique passe d'une circulaire à une ordonnance
Une circulaire de la BaFin énonce une pratique de supervision. Le ministère fédéral allemand des Finances a rédigé une ordonnance pour inscrire la même substance dans le droit: la Verordnung zur geldwäscherechtlichen Identifizierung durch Videoidentifizierung, GwVideoIdentV en abrégé, dont le projet de référence a été soumis à consultation et qui modifie le GwG et le code des impôts. L'entrée du registre indique le ministère comme responsable et les réponses des associations comme partie du dossier public.
Pour une équipe conformité, la conséquence est que la méthode est conservée, pas abandonnée, et que ses conditions figureront dans un texte plus difficile à modifier qu'une circulaire. Si vous rédigez maintenant une spécification d'onboarding, la circulaire reste la référence d'un audit, et le projet d'ordonnance vous indique la direction que prennent les conditions.
La voie eID par la puce de la carte d'identité
La seconde voie à distance utilise la puce de la carte d'identité allemande. Le titulaire active la fonction d'identification en ligne, pose la carte contre un téléphone et saisit un code PIN à six chiffres; la puce et le terminal du prestataire s'authentifient mutuellement avant tout échange de données, si bien que le prestataire reçoit des attributs que la carte elle-même garantit. Le BSI rédige les directives techniques que suivent la puce et les lecteurs.
La différence qui tranche une question de produit est le niveau de garantie. La fonction eID a été notifiée au titre d'eIDAS au niveau « élevé », alors qu'une session vidéo, même bien menée, repose sur un jugement humain sur un document dans le cadre d'une caméra. Cet écart explique pourquoi certains produits acceptent la vidéo et d'autres exigent la carte. La friction est l'autre moitié du compromis: un appel vidéo ne demande ni lecteur ni PIN activé, et c'est pourquoi il représente encore une grande part des ouvertures de compte en Allemagne.
Les niveaux de garantie décident quelle méthode va à quel produit
Le règlement eIDAS classe les schémas d'identification électronique en trois niveaux de garantie, faible, substantiel et élevé, selon la confiance que le schéma donne qu'une personne est bien celle qu'elle prétend être. Un niveau est une propriété du schéma, pas une étiquette qu'un prestataire s'attribue, et un État membre notifie un schéma à un niveau pour sa reconnaissance transfrontalière.
Lisez-le comme une question d'achat. Un produit à faible risque peut se contenter d'un niveau inférieur et garder les clients qui abandonnent un parcours plus exigeant; un produit qui déplace de grosses sommes pour une personne morale ne le peut pas. La même échelle apparaît sous d'autres noms dans les travaux du NIST sur la garantie d'identité, et c'est pourquoi les équipes identité des établissements allemands argumentent souvent dans deux vocabulaires à la fois.
Ce qu'un prestataire de services sur crypto-actifs doit faire autrement
MiCA réglemente les services sur crypto-actifs, tandis que les obligations d'identification viennent du droit anti-blanchiment. Un prestataire qui passe par l'agrément PSCA a besoin d'un processus d'onboarding conforme, comme un établissement de paiement. AML crypto présente les obligations supplémentaires pour les transferts.
L'onboarding à distance doit établir l'identité du client de façon fiable. MiCA en Allemagne explique la procédure d'agrément de la BaFin et les obligations qui continuent après l'approbation.
Pourquoi la voie vidéo est sous pression
Les conditions de la circulaire ont été écrites pour un monde où un visage dans un flux vidéo prouvait la présence d'une personne dans une pièce. La vidéo générée et les flux de caméra injectés cassent cette hypothèse, et l'attaque n'a pas besoin de tromper un humain longtemps: elle doit tenir une session. Les attaques deepfake contre l'onboarding à distance détaillent quelle partie du contrôle chaque classe d'attaque met en échec et pourquoi une détection qui n'inspecte que les pixels ne peut pas trancher la question.
C'est la raison honnête pour laquelle la voie eID et la signature électronique qualifiée reviennent sans cesse dans les discussions allemandes sur l'identité. Toutes deux font passer la preuve d'un jugement sur une image à une opération cryptographique effectuée par une puce, qu'un attaquant ne peut pas imiter en produisant un rendu convaincant.
L'identification vidéo est-elle encore permise en Allemagne?
Oui. La circulaire BaFin 3/2017 (GW) reste la règle de supervision de la procédure, et le projet d'ordonnance du ministère fédéral des Finances est rédigé pour conserver la méthode, pas pour la supprimer. Ce qui s'est durci au fil des ans, ce sont les conditions de la session, pas la disponibilité de la voie.
Combien de temps dure une identification vidéo?
Une session sans accroc est une question de minutes, car l'employé doit seulement voir le document, vous voir et recevoir le code en retour. Le temps que la plupart des clients perdent vraiment se situe avant et après: attendre un agent libre à une heure chargée, et tout recommencer quand la lumière, la caméra ou la connexion ne suffisait pas pour le contrôle du document.
Pourquoi la banque envoie-t-elle un TAN pendant l'appel?
Parce que le code lie la session en direct à un canal qui vous appartient déjà. La circulaire BaFin 3/2017 (GW) exige une suite de chiffres générée de façon centralisée pour cette seule identification et envoyée par e-mail ou SMS, que la personne saisit pendant la transmission. Sans elle, une session prouverait seulement que quelqu'un a montré un document à une caméra.
Peut-on ouvrir un compte sans carte d'identité allemande?
Oui, avec un passeport ou une carte d'identité nationale que la procédure du prestataire accepte, ce qui est la voie habituelle pour un client qui vit en Allemagne sans la nationalité allemande. La voie eID est celle qui dépend d'une carte allemande, puisqu'elle lit la puce de cette carte. Chaque prestataire décide quels documents sa procédure vidéo traite, si bien que la liste diffère d'un établissement à l'autre même si l'obligation du GwG derrière elle ne diffère pas.
Identification vidéo et Finance Loop
Finance Loop est l'endroit où les responsables conformité qui valident un parcours d'onboarding rencontrent les ingénieurs qui le construisent et les personnes qui en ont audité un. Finance Loop est le lieu de rencontre de l'identité numérique dans la finance allemande, avec des meetups et des conférences sur le KYC, la lutte contre le blanchiment et la technologie derrière les deux. Finance Loop publie ces dates dans son calendrier des événements.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, la tokenisation, les stablecoins et la DeFi. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.