
Barrierefreie Geldautomaten
Barrierefreies Banking heißt: Menschen mit Behinderung bedienen Geldautomaten, Bezahlterminals, Banking-Apps und Bank-Websites ohne fremde Hilfe. Seit dem 28. Juni 2025 gelten dafür der European Accessibility Act und in Deutschland das Barrierefreiheitsstärkungsgesetz (BFSG).
Was der European Accessibility Act im Banking erfasst
Die Kanzlei Travers Smith (auf Englisch) nennt die erfassten Bankdienstleistungen für Verbraucher: Kreditverträge einschließlich Verbraucher- und Immobilienkrediten, Zahlungsdienste, Dienste rund um das Zahlungskonto, E-Geld und bestimmte Wertpapierdienstleistungen. Websites und Apps für diese Dienste müssen wahrnehmbar, bedienbar und verständlich sein und mit Hilfstechnik funktionieren. Informationen zum Dienst dürfen nicht über das Niveau der oberen Mittelstufe im Gemeinsamen Europäischen Referenzrahmen für Sprachen hinausgehen.
Kleinstunternehmen mit weniger als zehn Beschäftigten und unter 2 Millionen Euro Umsatz sind von einigen Pflichten ausgenommen. Die Sanktionen legen die Mitgliedstaaten fest, in schweren Fällen können Produkte und Dienste vom Markt genommen werden.
Geldautomaten und Terminals
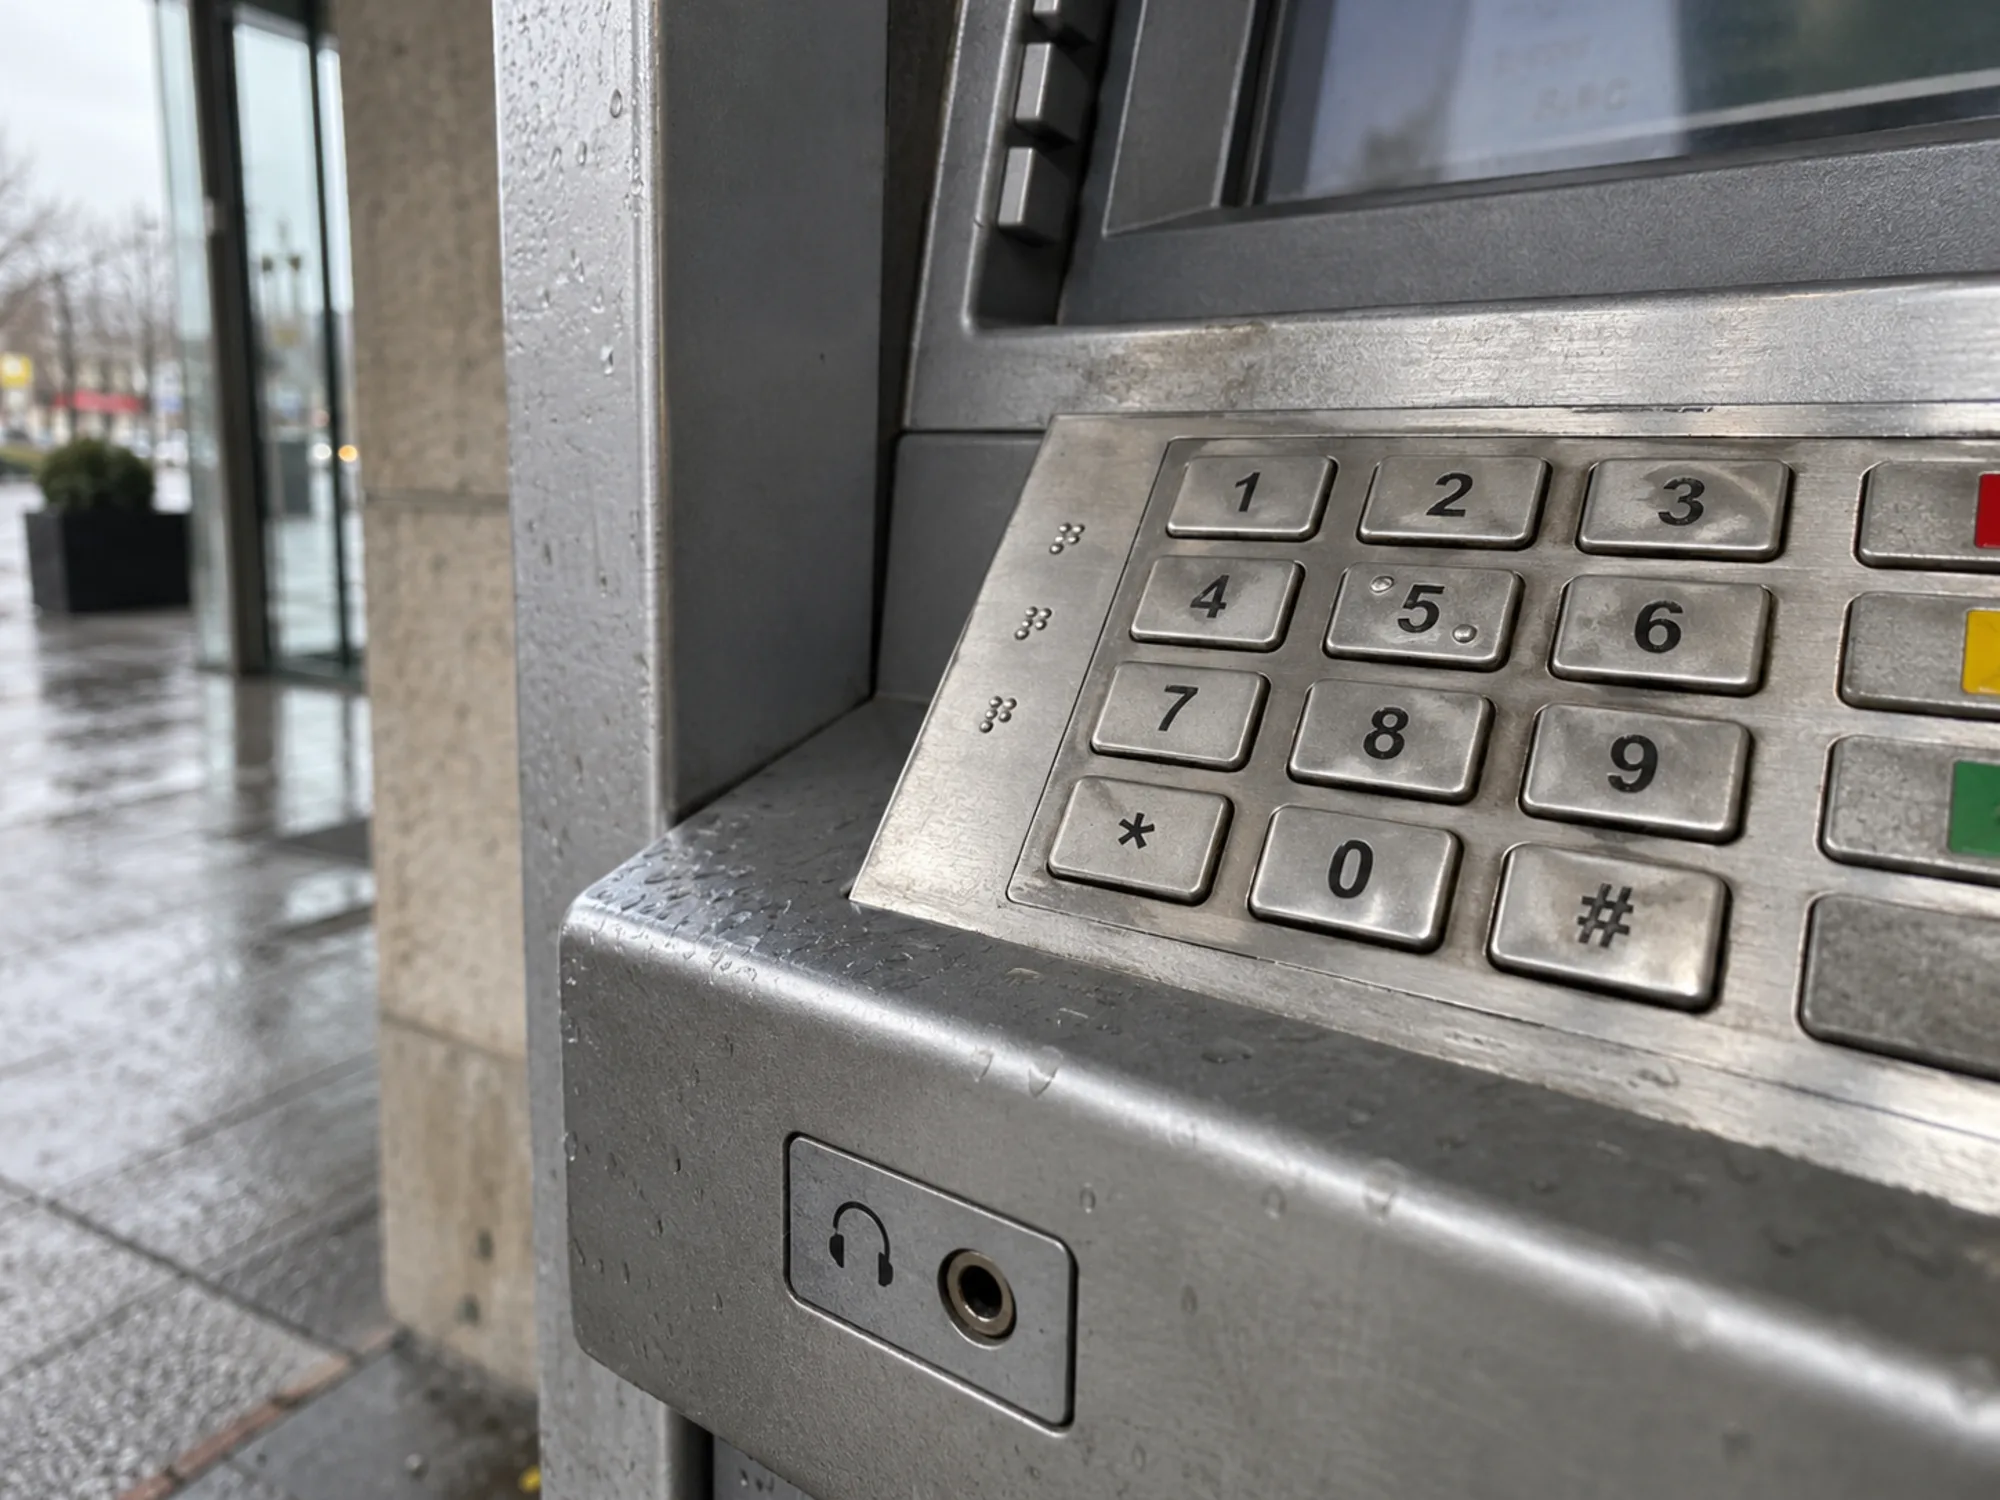
Das BFSG nennt die Geräte. § 1 BFSG zählt Zahlungsterminals mit Hard- und Software sowie Geldautomaten zu den Selbstbedienungsterminals, die barrierefrei sein müssen, wenn sie nach dem 28. Juni 2025 in Verkehr kommen. Bankdienstleistungen für Verbraucher sind als Dienstleistungen erfasst.
Für alte Technik gelten Übergangsfristen. Nach § 38 BFSG darf eine Bank ihre Dienste bis zum 27. Juni 2030 mit Produkten erbringen, die sie vor dem 28. Juni 2025 rechtmäßig eingesetzt hat. Bereits genutzte Selbstbedienungsterminals dürfen bis zum Ende ihrer wirtschaftlichen Nutzungsdauer bleiben, höchstens 15 Jahre nach Inbetriebnahme. Die Richtlinie selbst erlaubt bis zu 20 Jahre, so Travers Smith.
Banking-Apps, digitale Identität und Zahlungsfreigabe
Laut Travers Smith (auf Englisch) müssen auch Identifizierungsverfahren, elektronische Signaturen, Sicherheitsfunktionen und Zahlungsdienste dieselben Anforderungen erfüllen. Das betrifft die Kontoeröffnung per Videoident oder Online-Ausweis, die Freigabe einer Zahlung in der Banking-App und die elektronische Unterschrift unter einen Kreditvertrag.
Kommende Payments-Events in Deutschland
Finance Loop und barrierefreies Banking
Bezahlterminals, Banking-Apps und die Regeln dafür gehören bei Finance Loop zum Themenfeld Payments & Digital Money. Die Seite zur Regulierung des Zahlungsverkehrs erklärt die übrigen Regeln für Zahlungsdienstleister in Deutschland, die Seite zur Bargeldversorgung das Automatennetz.
Payments & Digital Money
Risk & Compliance
Was sind barrierefreie Geldautomaten?
Geldautomaten, die Menschen mit Behinderung ohne fremde Hilfe bedienen können. Nach dem BFSG müssen Automaten, die nach dem 28. Juni 2025 in Verkehr kommen, barrierefrei sein.
Gilt das BFSG für Banken?
Ja. Es erfasst Bankdienstleistungen für Verbraucher wie Kreditverträge, Zahlungsdienste, Zahlungskonten, E-Geld und bestimmte Wertpapierdienstleistungen, dazu Geldautomaten und Bezahlterminals.
Wie lange dürfen alte Automaten bleiben?
Bis zum Ende ihrer wirtschaftlichen Nutzungsdauer, höchstens 15 Jahre nach Inbetriebnahme. Dienste auf Basis älterer Produkte dürfen bis zum 27. Juni 2030 weiterlaufen.
Sind kleine Anbieter ausgenommen?
Kleinstunternehmen mit weniger als zehn Beschäftigten und unter 2 Millionen Euro Umsatz sind laut Travers Smith von einigen Pflichten ausgenommen.
Barrierefreies Banking und Finance Loop
Finance Loop behandelt barrierefreies Banking im Themenfeld Payments & Digital Money, neben Bezahlterminals, Bargeldversorgung und digitaler Identität. Finance Loop bringt Fachleute von Banken, Zahlungsinstituten und Terminalanbietern bei Events in Frankfurt, München, Berlin und Hamburg zusammen.
Finance Loop ist ein Experten-Netzwerk mit dem Ziel, die Adoption neuer Technologien im Finanzwesen voranzutreiben, etwa KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, in vier Themenfeldern Know-how und persönliche Netzwerke aufzubauen: Investment & Digital Assets, Payments & Digital Money, Digitale Infrastruktur & Souveränität und Risk & Compliance.