
Die digitale Brieftasche in Deutschland: was eine Wallet an der Kasse tut
Eine digitale Brieftasche hält einen Zahlungsnachweis auf dem Handy, der Uhr oder in einer App. Geld bewegt die Wallet selbst nicht. Hinter jeder Wallet-Zahlung liegt eine Schiene, die das übernimmt: ein Kartennetz, eine Überweisung zwischen Konten oder, in neueren Produkten, ein Stablecoin. Wer eine Wallet an einer deutschen Kasse plant, legt mit der Wahl der Schiene die Kosten je Transaktion fest und auch, welche Lizenz nötig ist.
Zwei Wallets, die für Kundinnen und Kunden gleich aussehen, können deshalb aufsichtsrechtlich zwei verschiedene Geschäfte sein. Eine Pass-through-Wallet gibt dem Händler einen Kartennachweis weiter und bleibt aus dem Geldfluss heraus. Eine Staged-Wallet nimmt zuerst Geld an und zahlt den Händler aus dem eigenen Guthaben, womit der Wallet-Betreiber Partei der Zahlung wird. Die folgenden Abschnitte trennen beides und nennen dann die Wallets, mit denen in Deutschland bezahlt wird.
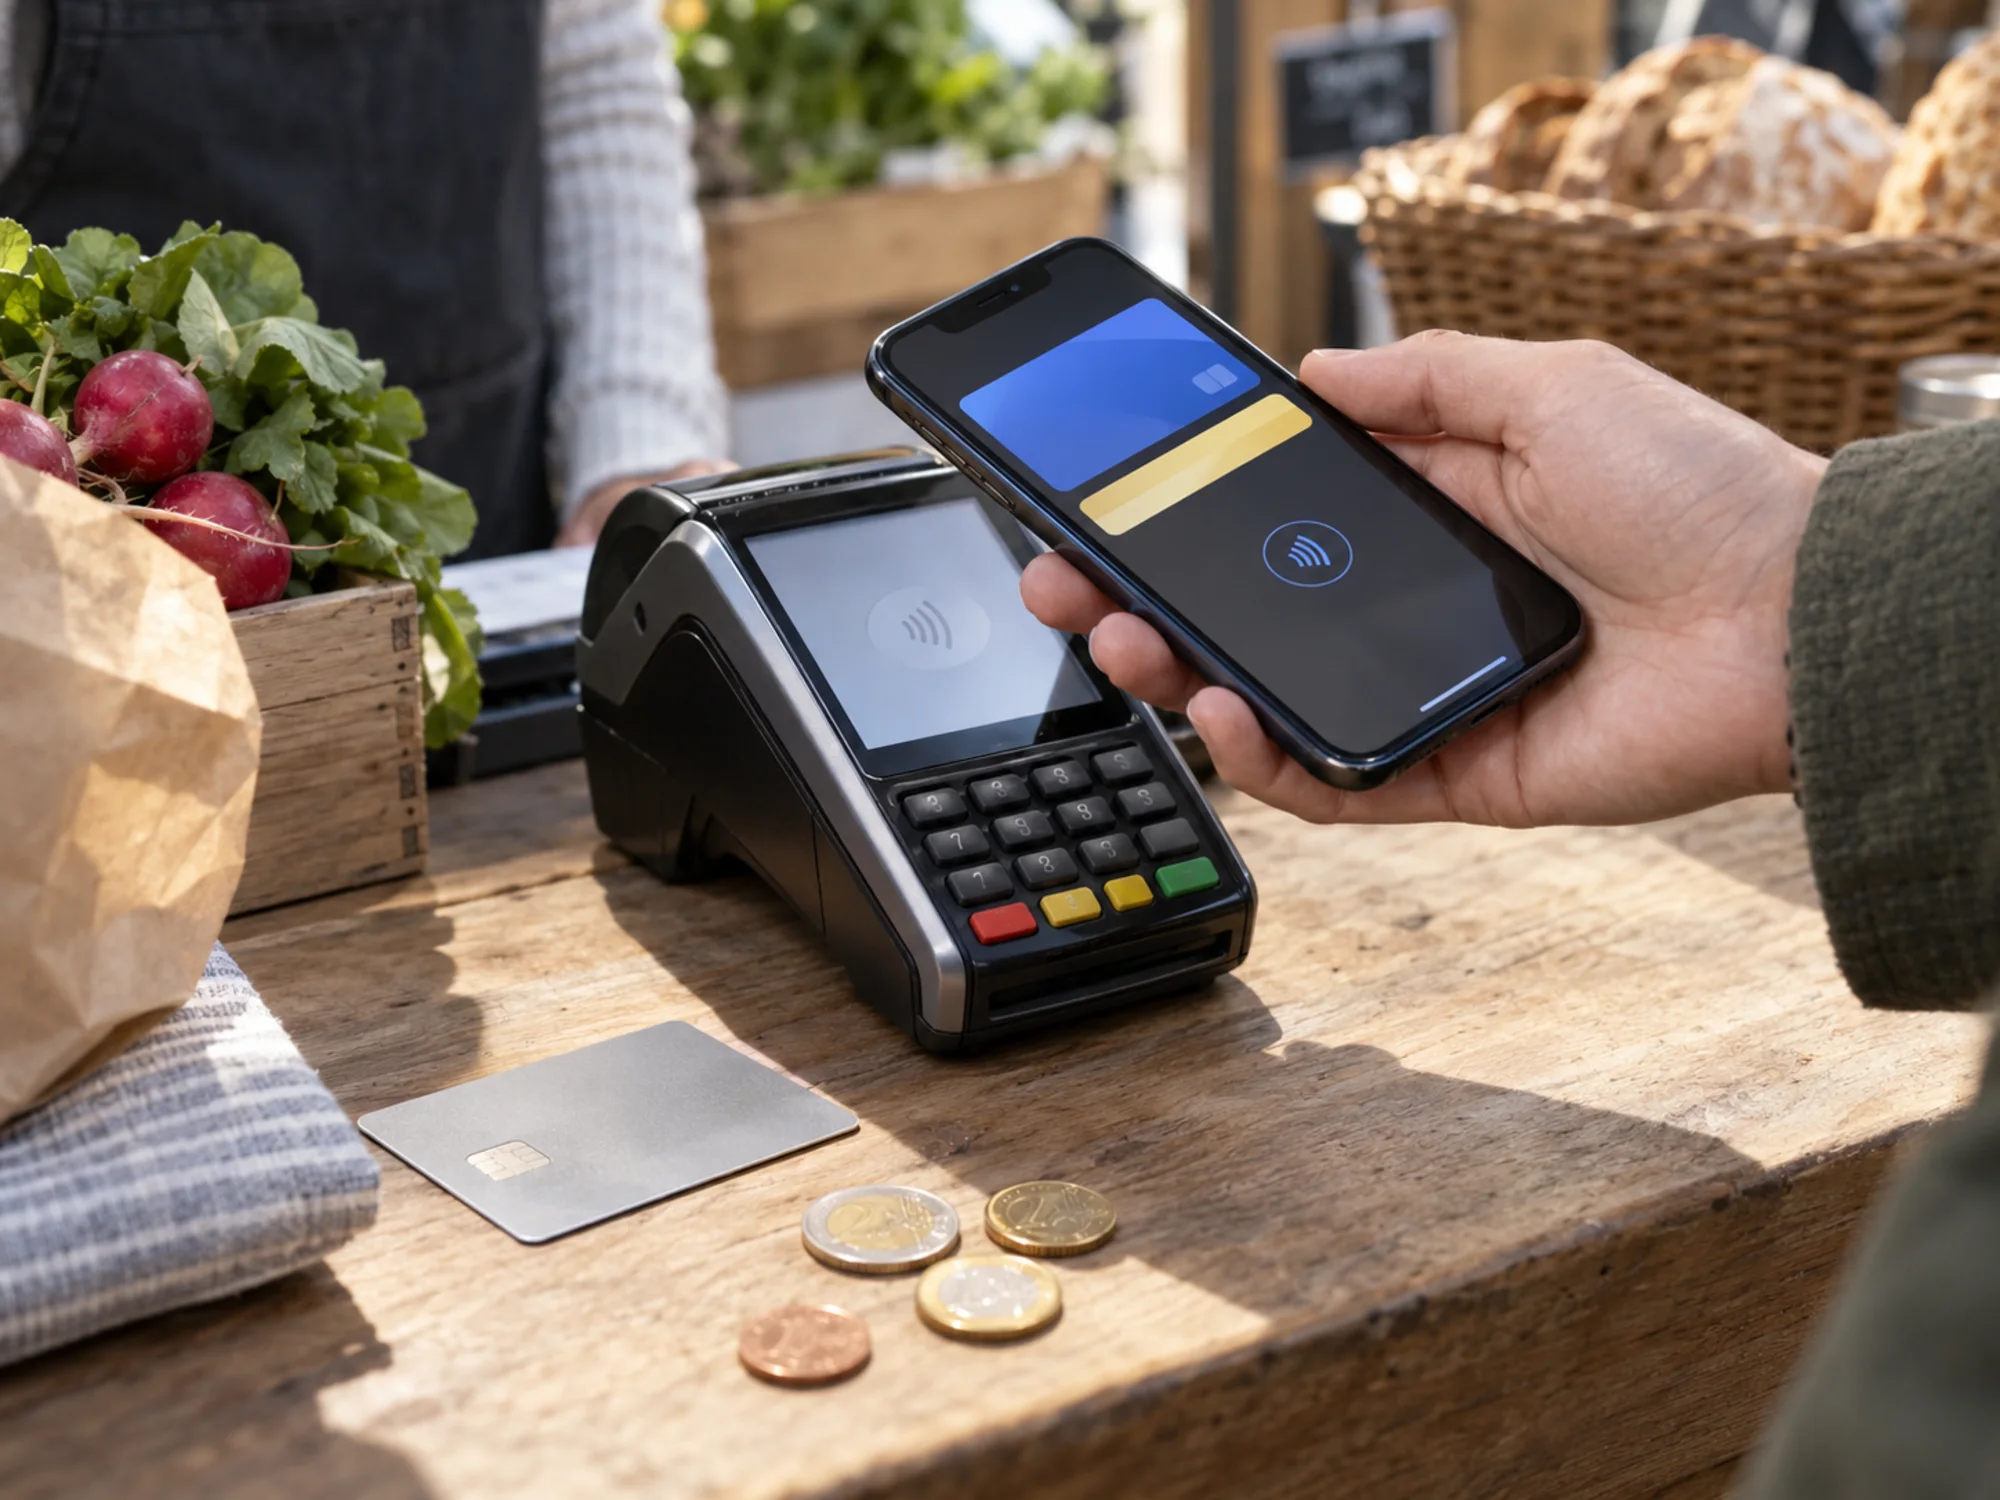
Was die Wallet hält und was das Geld bewegt
Am klarsten liest sich eine Wallet als Behälter für einen Nachweis plus ein Verfahren, die Anwesenheit des Inhabers zu belegen. Der Nachweis kann eine tokenisierte Kartennummer sein, eine Ermächtigung zur Belastung eines Bankkontos oder ein Schlüssel über ein Stablecoin-Guthaben. Die Authentifizierung liefert die Biometrie oder PIN des Geräts, und bei einer Kartenzahlung erfüllt sie die starke Kundenauthentifizierung, die das europäische Zahlungsrecht verlangt.
Das Geld läuft anschließend auf der Schiene, zu der der Nachweis gehört. Ein Kartennachweis läuft über Kartennetz und Acquirer, es gelten also die Gebühren des Kartengeschäfts, nachzulesen unter Kartenzahlungen in Deutschland. Ein Kontonachweis läuft als Überweisung, meist in Echtzeit, siehe Echtzeitzahlungen in Europa. Ein Stablecoin-Nachweis wird auf einer Blockchain abgewickelt, dazu Stablecoin-Zahlungen. Welche der drei Schienen vorliegt, sagt die Wallet-Marke auf dem Display nicht.
Staged-Wallet oder Pass-through-Wallet: daran hängt die Lizenz
Eine Pass-through-Wallet gibt den Zahlungsnachweis des Kunden an den Händler weiter, der ihn mit seinem eigenen Acquirer abrechnet; der Wallet-Betreiber hält die Gelder nie. Apple Pay und Google Pay arbeiten so über Token von Visa und Mastercard. Eine Staged-Wallet zerlegt einen Kauf in zwei Kartentransaktionen, eine Ladephase, in der der Kunde Guthaben auflädt, und eine Zahlphase, in der die Wallet den Händler bezahlt; in beiden belastet der Wallet-Betreiber und nicht das Geschäft, so die Dokumentation eines Zahlungsdienstleisters zu Staged Digital Wallet Operators.
Für einen deutschen Betreiber hat das handfeste Folgen. Kundengelder vor dem Kauf zu halten ist das Geschäft eines E-Geld- oder Zahlungsinstituts und braucht eine BaFin-Lizenz, dazu Regulierung des Zahlungsverkehrs in Deutschland. Auch die Kartennetze behandeln beide Formen unterschiedlich: ein Staged-Betreiber muss je Netz eine Wallet-Kennung registrieren, weil das Netz den einzelnen Kauf hinter dem Guthaben sonst nicht sieht. Eine Pass-through-Architektur erspart beides, gibt aber die Kontrolle über den Ladevorgang ab.
Kartentokenisierung in der Handy-Wallet
Kommt eine Karte in eine Handy-Wallet, speichert die Wallet nicht die aufgedruckte Kartennummer. Sie speichert einen Token, der auf dieses Gerät beschränkt ist, und das Gerät ergänzt je Zahlung ein Einmal-Kryptogramm. Ein gestohlener Token ist außerhalb des Geräts, für das er ausgegeben wurde, kaum etwas wert. Die Mechanik und der Unterschied zwischen Token und verschlüsselter Kartennummer stehen unter Was ist Tokenisierung im Zahlungsverkehr?.
Tokenisierung ist auch der Grund, warum eine Bank die Kundenbeziehung in der Wallet eines Dritten behält. Die kartenausgebende Bank autorisiert den Token, kann ihn sperren und sieht den Umsatz. Darin liegt der Unterschied zur Staged-Wallet, wo die Bank eine Aufladung beim Wallet-Betreiber sieht und nicht das Geschäft, in dem der Kunde war.
Mit welchen Wallets in Deutschland bezahlt wird
In Deutschland wird weiterhin vor allem mit Karte und auf Rechnung gezahlt, und die Wallet-Schicht liegt darüber, statt sie zu ersetzen. Apple Pay und Google Pay sind Oberflächen über tokenisierten Visa- und Mastercard-Nachweisen. PayPal kam vom Online-Checkout und ist in das Ladengeschäft gegangen: Im deutschen Wallet-Pilot können Kunden überall kontaktlos zahlen, wo Mastercard kontaktlos akzeptiert wird, neue Terminals waren dafür nicht nötig, wie PaymentsJournal berichtet. Wero ist die Konto-zu-Konto-Wallet der europäischen Banken, beschrieben unter Wero in Deutschland.
Wie viel der deutschen Ausgaben tatsächlich vom Handy abgeht, ist kleiner als die Aufmerksamkeit vermuten lässt. Eine deutsche Branchenübersicht nennt für 2024 rund 5,7 % aller Zahlungen als Mobile Payments von Handy und Uhr, etwa doppelt so viel wie fünf Jahre davor, zusammengetragen von Ecommerce Germany. Das Verbraucherbarometer der European Payments Initiative zählt die Gewohnheit statt des Volumens: Ein Drittel der Menschen in Deutschland nutzt mindestens wöchentlich eine Mobile-Payment-App, und 19 % greifen im Laden zur Wallet auf Handy oder Uhr, laut dem Barometer von EPI. Beide Zahlen zeigen in dieselbe Richtung: Die Wallet ist für eine Minderheit der Zahlungen normal und für die meisten die zweite Möglichkeit.
Interoperabilität: warum eine Anbindung je Wallet nicht skaliert
Jede Wallet, die ein Händler aufnimmt, ist eine eigene Anbindung mit eigenen Regeln und eigenen Verträgen. Bei einer Handvoll Wallets ist das ein Projekt; bei einer Wallet je Bankengruppe und je Land rechnet es sich nicht mehr, und die kleinsten Händler lassen es schlicht. Interoperabilität ist der Versuch, den Händler ein Protokoll statt einer Marke anbinden zu lassen, sodass jede passende Wallet an dieser Kasse auftreten kann.
Hier berührt die europäische Identitäts-Wallet den Zahlungsverkehr. Ihre Architektur legt Formate und Protokolle zwischen der ausgebenden Stelle, der haltenden Wallet und der prüfenden Stelle fest, sodass ein Prüfer einmal baut und jede passende Wallet der Union bedient. Genau diese Form will eine Kasse auch, und die EUDI-Wallet erklärt den Rahmen und seine Fristen.
Ist eine Krypto-Wallet dasselbe?
Nein. Eine Krypto-Wallet hält die privaten Schlüssel über Coins auf einer Blockchain, und wer die Schlüssel verliert, verliert die Coins. Eine Zahlungs-Wallet hält einen Nachweis, der auf Geld an anderer Stelle zeigt, bei einer Bank oder einem Emittenten, und ein verlorenes Handy wird ersetzt, ohne dass Geld weg ist. Die Schlüsselfrage erklärt Was ist eine Krypto-Wallet?, die Gerätefrage Hardware-Wallets, die Sicherungsfrage privater Schlüssel und Seed-Phrase und den deutschen Markt Bitcoin-Wallets in Deutschland.
An einer Stelle treffen sich beide. Eine App, die einen Kartennachweis und ein Stablecoin-Guthaben anbietet, ist Zahlungs- und Krypto-Wallet zugleich, und jede Hälfte bringt ihre eigene Lizenz mit: Zahlungsdienste für Karte und E-Geld-Token, Kryptowerte-Dienstleistungen für die Verwahrung. Die zweite Hälfte behandelt Kryptoverwahrung in Deutschland.
Wird die digitale Brieftasche in Deutschland Pflicht?
Nein. Keine Regel verpflichtet jemanden in Deutschland, aus einer Wallet zu zahlen, Bargeld und Karte bleiben. Die Pflichten im europäischen Recht laufen in die andere Richtung: Sie gelten für Mitgliedstaaten und große Anbieter, nicht für Kundschaft. Die Identitäts-Wallet, die der deutsche Staat baut, ist ausdrücklich freiwillig, wie die eigene Projektseite eudi-wallet.gov.de festhält.
Welche Nachteile hat das Zahlen mit digitaler Brieftasche?
Eine Wallet hängt an einem geladenen Gerät und bei den meisten Produkten an einer Netzverbindung an der Kasse. Sie schiebt außerdem eine Partei zwischen Kunde und Bank, und in einer Staged-Wallet hält diese Partei das Geld eine Zeit lang, der Kunde trägt also auch das Risiko des Betreibers und nicht nur das der Bank. Der dritte Nachteil sind Daten: Wer eine Wallet betreibt, sieht das Muster der Einkäufe, weshalb die europäische Identitäts-Wallet so gebaut ist, dass Nachweise auf dem Gerät bleiben und nichts zentral gesammelt wird.
Welche Wallets kann ein deutscher Händler annehmen?
Ein deutscher Händler nimmt die Handy-Wallets meist über seine bestehende Kartenakzeptanz an, weil Apple Pay und Google Pay als kontaktlose Visa- und Mastercard-Umsätze auf dem vorhandenen Terminal ankommen. PayPal und Wero sind eigene Verträge, PayPal als Checkout- und Ladenwallet, Wero als Konto-zu-Konto-Produkt der Banken. Zahlungsverkehr in Deutschland ordnet, wer welche Schiene betreibt.
Die digitale Brieftasche und das Finance-Loop-Netzwerk
Finance Loop ist der Treffpunkt für die Payment-Leute, die in Deutschland Wallet-Produkte bauen und einkaufen: zuerst die Karten- und Kontoschienen, dann die Stablecoin-Schienen. Finance Loop veranstaltet Events in Frankfurt, Berlin, München und Hamburg, bei denen Emittenten, Acquirer, Zahlungsinstitute und Wallet-Anbieter im selben Raum sitzen, und die Wallet-Frage gehört zum Track Payments & digitales Geld.
Finance Loop ist ein Experten-Netzwerk und will neue Technologien im Finanzwesen voranbringen, wie KI, Tokenisierung, Stablecoins und DeFi. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Payments & digitales Geld, Digitale Infrastruktur & Souveränität und Risk & Compliance.