
Fintech in Stockholm und Kopenhagen
Schweden und Dänemark haben eine Frage beantwortet, an der der Rest Europas noch arbeitet: Was passiert mit einem Zahlungssystem, wenn die Leute kein Bargeld mehr nutzen. Beide kamen über eine bankeigene App dorthin, Swish in Schweden und MobilePay in Dänemark, und beide tragen jetzt die Kosten der Antwort. Der Zahlungsbericht der Riksbank empfiehlt Schweden, rund 1.000 SEK pro Erwachsenem in Bargeld für eine Störung zu halten, und das ist der lehrreichste Satz über nordische Zahlungen seit Jahren.
Stockholm und Kopenhagen stehen hier auf einer Seite, weil sie dieselbe Geschichte teilen. Die Suchen zeigen auf dieselben zwei Hub-Organisationen und dieselben zwei Konferenzwochen, und eine deutsche Bank mit Blick nach Norden hat zu beiden dieselben Fragen.
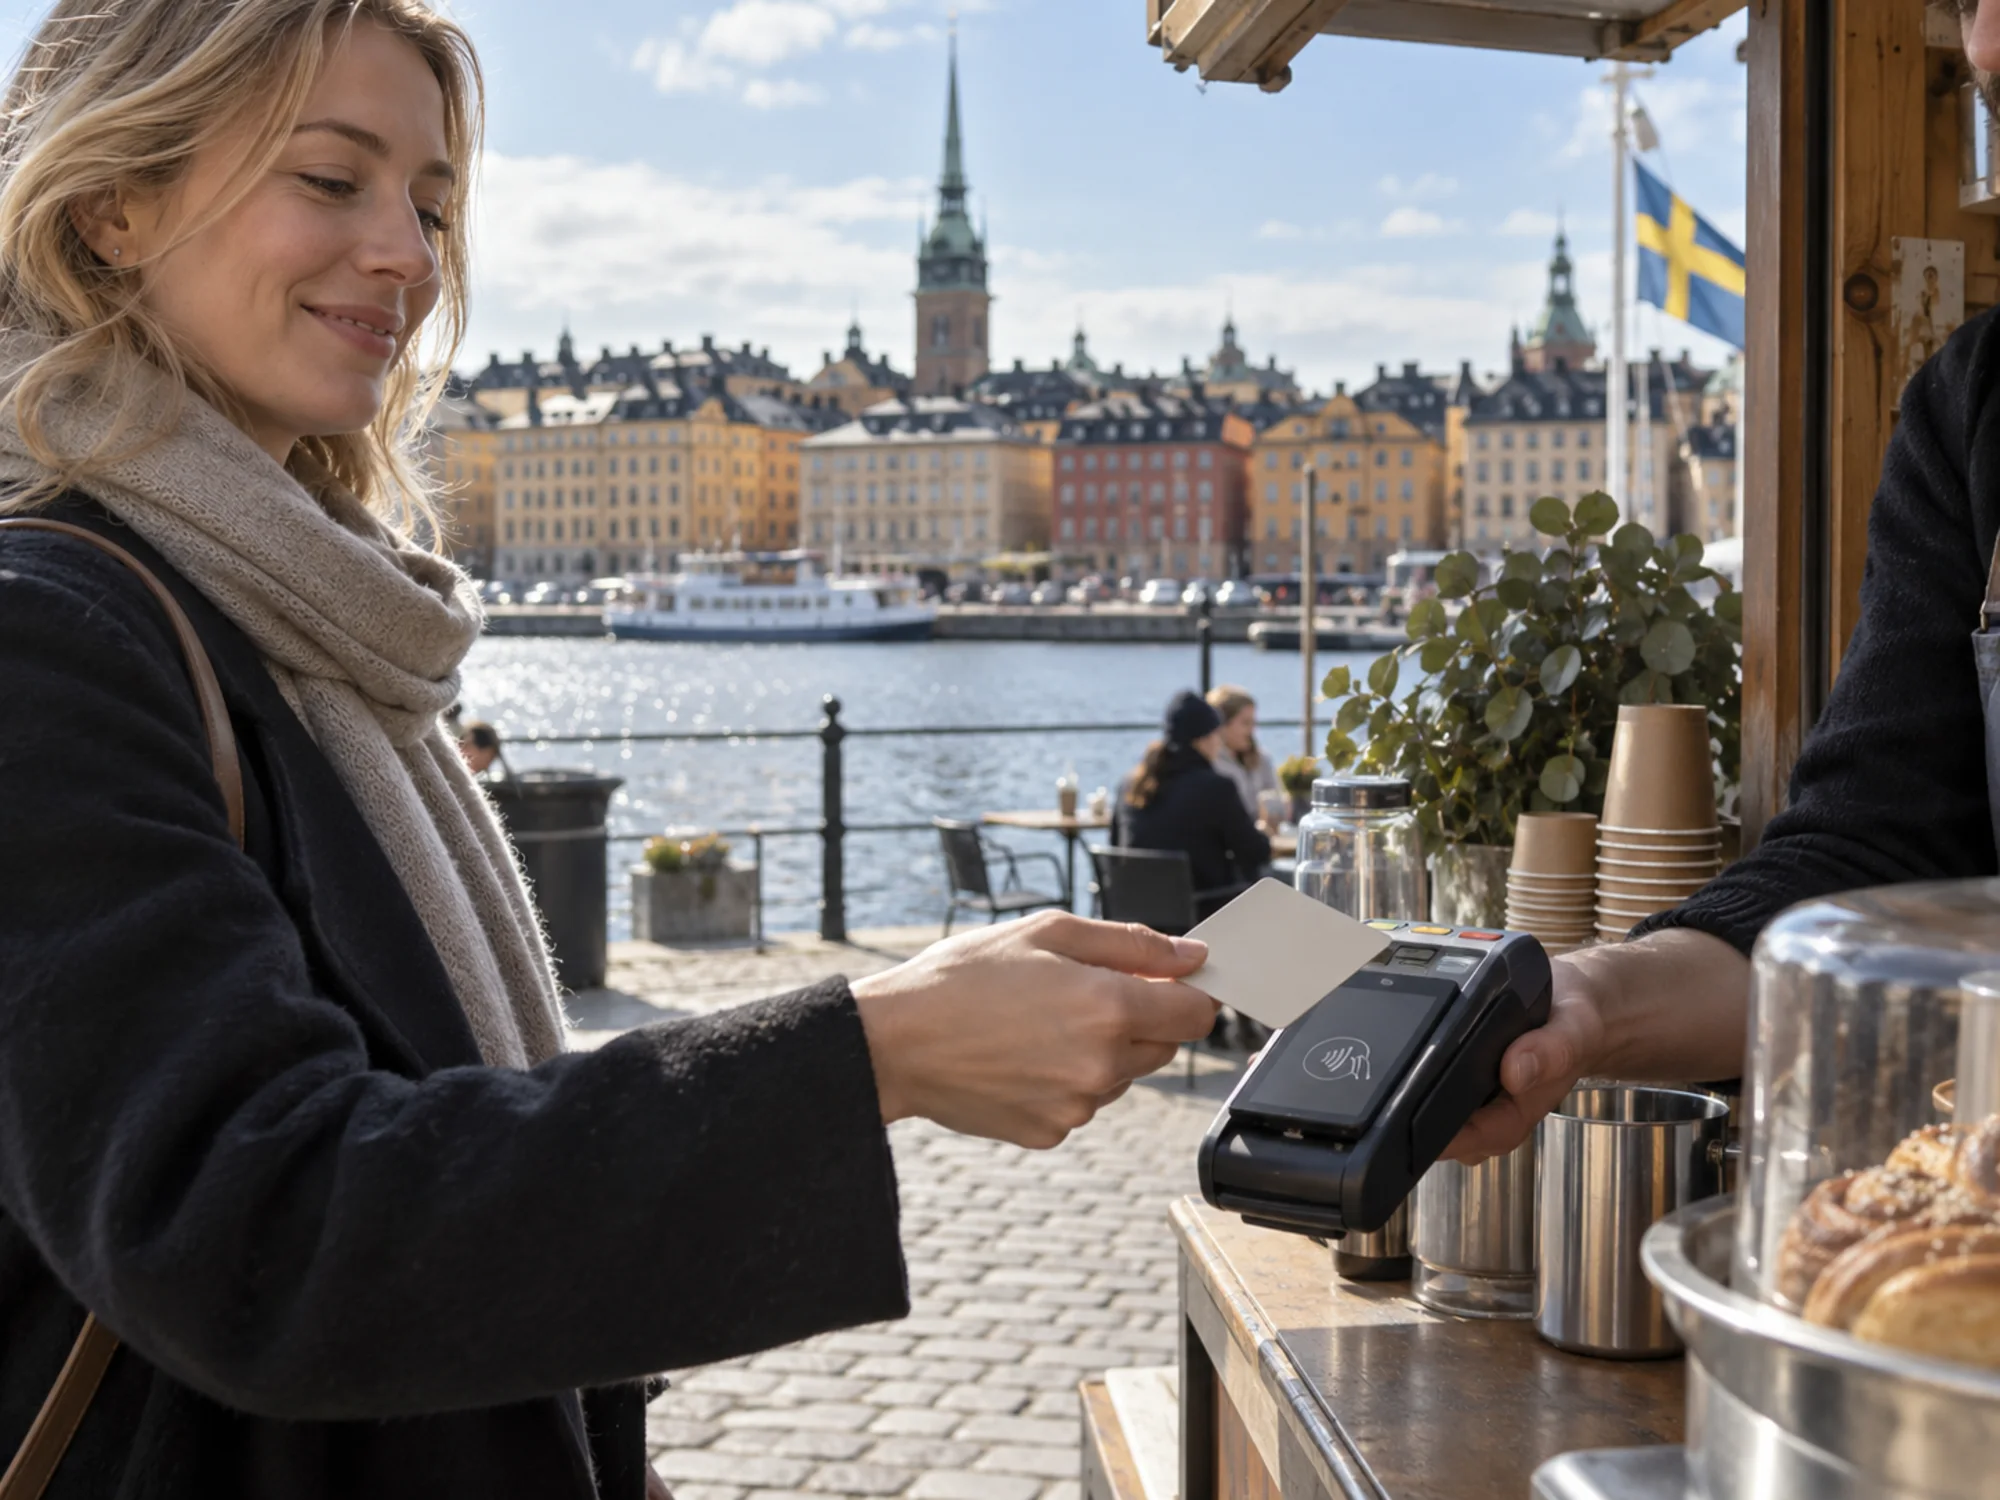
Swish und MobilePay: was die Banken gemeinsam bauten
Sechs der größten schwedischen Banken starteten Swish 2012 über eine gemeinsame Gesellschaft, die Getswish AB, deren Eigentümer heute Swedbank, Handelsbanken, SEB, Nordea, Danske Bank, ICA Banken und Länsförsäkringar umfassen. Der Dienst bewegt Geld in Sekunden zwischen Telefonnummern und erreichte über acht Millionen Privatnutzer in einem Land mit rund zehn Millionen Einwohnern, dazu einige hunderttausend Geschäftskunden. Ein schwedischer Marktstand, ein Sportverein mit Beiträgen und ein Flohmarktverkäufer nehmen Swish, und diese Reichweite ist der Grund, warum Bargeld nicht mehr nötig war.
Dänemarks Antwort war MobilePay, gebaut von der Danske Bank. Im Oktober 2022 genehmigte die Europäische Kommission die Fusion mit dem norwegischen Vipps, und das verbundene Unternehmen nahm den Betrieb im November 2022 auf, mit 72,2 Prozent bei den Vipps-Eigentümerbanken und 27,8 Prozent bei der Danske Bank. Das fusionierte Geschäft deckte Dänemark, Norwegen und Finnland mit rund elf Millionen Kunden und 400.000 Händler- und Online-Akzeptanzstellen. Pivo der OP Financial Group verließ den Deal im September 2022, nachdem die Kommission Wettbewerbsbedenken geäußert hatte.
Die Lehre für deutsche Leser betrifft die Eigentümer, nicht die Technik. Keine der Apps kam von einem Startup oder einem Scheme; beide kamen daher, dass die etablierten Banken sich auf eine gemeinsame Lösung einigten statt darauf, im Wettbewerb zu stehen. Deutsche Banken bauten die girocard und bauen wero nach derselben Logik, und die nordischen Beispiele zeigen, wie weit das Modell trägt, wenn die Banken den ganzen Privatkundenmarkt unter sich haben. Finance Loop behandelt das europäische Bild unter Payments in Europa und Instant Payments in Europa.
P27 und was eine gescheiterte Plattform lehrte
Die nützlichste nordische Zahlungsgeschichte ist die, die nicht funktionierte. P27 Nordic Payments war ein Gemeinschaftsunternehmen von sechs großen nordischen Banken, darunter Danske Bank, Handelsbanken, Nordea, OP Financial Group, SEB und Swedbank, 2018 gegründet, um eine Clearing-Plattform für inländische und grenzüberschreitende Zahlungen in mehreren nordischen Währungen zu betreiben. Die Europäische Kommission gab die Fusion frei. Im April 2023 nahm das Vorhaben seinen Anspruch zurück, und im Mai 2023 zog es den Antrag auf eine Clearing-Lizenz bei der schwedischen Finansinspektionen zurück, mit der Begründung, der Plan sei für die Bedingungen zu komplex geworden.
Was die Banken stattdessen taten, ist der Teil zum Nachmachen. Die Umstellung auf die Nachrichtenformate von ISO 20022 lief nach eigenem Zeitplan weiter, mit Zielquartalen von SEB und Nordea für 2023, und die Eigentümerbanken behielten die Verantwortung für die schwedische Infrastruktur, während Bankgirot, das Clearing-System von 1959, im Dienst blieb. Ein Clearinghaus für mehrere Währungen und Länder war schwerer als der Standard, den es tragen sollte.
Wer ein grenzüberschreitendes Zahlungsprojekt in Europa plant, hat hier einen Präzedenzfall, und er spricht dafür, den Nachrichtenstandard von der geldbewegenden Infrastruktur zu trennen. Finance Loop behandelt das Thema unter grenzüberschreitende Zahlungen in Europa.
Finansinspektionen und Finanstilsynet
Schwedens Aufsicht ist Finansinspektionen, die ihren Zweck als stabilen, gut funktionierenden Finanzmarkt für alle angibt und ihre Arbeit um Verbraucherschutz, Finanzstabilität, Nachhaltigkeit, Banken, Zahlungen, Versicherung und Märkte ordnet. Sie betreibt ein Innovation Center, die Anlaufstelle für ein Haus mit neuem Modell und offener Frage, welche Regeln gelten.
Dänemarks Aufsicht ist Finanstilsynet, die dänische Finanzaufsichtsbehörde, die ihren Zweck als widerstandsfähigen und verlässlichen Finanzsektor für alle angibt. Sie führt einen eigenen Fintech-Bereich mit einem FT Lab und einem Fintech Forum, und das FT Lab erlaubt es einem Haus, ein Modell unter Aufsicht zu testen, bevor es an den Markt geht.
Beide Behörden wenden dasselbe EU-Regelwerk an, das ein deutsches Haus von der BaFin kennt, und der Unterschied liegt in der Haltung. Eine benannte Innovationsstelle mit veröffentlichtem Zugang verschafft einem Gründer ein Gespräch, und das ist eine schwächere Zusage als eine rechtliche Ausnahme und eine stärkere als ein allgemeines Postfach. Die deutsche Aufsicht über Digital Assets behandelt Finance Loop unter MiCA in Deutschland.
Die E-Krone und die Angst eines bargeldlosen Landes
Die E-Krone-Arbeit der Riksbank ist das älteste Zentralbankgeld-Projekt Europas, und sie hat keine Entscheidung erbracht. Die Riksbank testete eine technische Lösung in einem Pilotprojekt, veröffentlichte eine Reihe von E-Krone-Berichten und betreibt ein E-Krone-Dialogforum. In ihrem Zahlungsbericht empfiehlt sie Reichstag und Regierung, eine Untersuchung zur E-Krone einzusetzen, die Entscheidung liegt also beim Gesetzgeber, und ein Start ist nicht angekündigt.
Derselbe Bericht erklärt das Warum. Bargeld wird in Schweden selten genutzt und das Angebot an Bargelddiensten schrumpft, deshalb empfiehlt die Riksbank besseren Zugang zu diesen Diensten, schlägt eine Grenze von 10.000 SEK für Barkäufe im Handel vor und rät Haushalten, rund 1.000 SEK pro Erwachsenem für eine Störung zu halten. Ein Land, das Bargeld aus dem Alltag nahm, stellte fest, dass es seinen Rückfallweg genommen hatte, und Resilienz wurde eine Zahlungsfrage statt einer IT-Frage.
Diese Debatte führt Europa über den digitalen Euro, mit anderem Ausgangspunkt: Deutschland nutzt noch viel Bargeld, der Rückfall-Grund ist also schwächer und der Souveränitäts-Grund trägt mehr Gewicht. Den Vergleich behandelt Finance Loop unter CBDC in Europa und das europäische Projekt unter digitaler Euro.
Open Banking vor PSD2 und was PSD3 ändert
Nordische Banken öffneten den Kontozugang, bevor das Gesetz es verlangte. Die Danske Bank bot eine App, die Konten bei mehreren Banken zeigte, und Nordea baute ein Entwicklerportal für seine Open-Banking-Schnittstellen, das 3.300 registrierte Nutzer überschritt. Als PSD2 im September 2019 in Kraft trat und Banken EU-weit verpflichtete, lizenzierten Dritten mit Zustimmung des Kunden Kontozugang zu geben, hatten die nordischen Banken bereits laufende Schnittstellen und einen geschäftlichen Grund, sie zu behalten.
PSD3 und die begleitende Zahlungsdiensteverordnung machen aus der Schnittstelle statt einer Bankpflicht eine beaufsichtigte Qualitätsanforderung, mit ausdrücklichen Regeln zu Verfügbarkeit und Leistung und einer strengeren Linie gegen Hürden im Zustimmungsweg. Eine Bank, die ihre Schnittstelle als Produkt baute, muss weniger nacharbeiten als eine, die sie für eine Prüfung baute, und darum zählt der nordische Vorsprung weiter. Den neuen Rahmen behandelt Finance Loop unter PSD3 und die deutsche Umsetzung des alten unter Open Banking in Deutschland.
Copenhagen Fintech und die Hub-Organisationen
Copenhagen Fintech beschreibt sich als Innovationshub, der geschaffen wurde, um Fintech-Innovation in Dänemark und Skandinavien zu beschleunigen, und wurde 2015 von Führungskräften des dänischen Finanzsektors gegründet. Sein Copenhagen Fintech Lab, das es den Treffpunkt seiner Community und das größte Zentrum nordischer Fintechs nennt, hat über 120 Startups beherbergt und vermietet flexible Arbeitsplätze. Copenhagen Fintech organisiert die Nordic Fintech Week seit 2017.
Stockholms Gegenstück war der Stockholm Fintech Hub, ein unabhängiger, gemeinnütziger Hub für schwedische Fintech-, Insurtech- und Regtech-Häuser, der Aufseher, Investoren und Gründer in ein Gebäude brachte. Seine eigene Domain löst nicht mehr auf, ein Haus auf der Suche nach einem Stockholmer Einstieg sollte also bei den Konferenzwochen und beim Innovation Center der Finansinspektionen beginnen. Die Stockholm Fintech Week läuft als schwedische Veranstaltung, mit einem Konferenztag und Nebenterminen in der Stadt.
Warum ist Schweden fast bargeldlos?
Weil die Banken eine Instant-Zahlung per Handy bauten, die jeder annimmt, und weil schwedische Händler Bargeld ablehnen dürfen. Swish startete 2012 mit sechs großen Banken und überschritt acht Millionen Privatnutzer, ein Verkäufer mit Swish verliert also nichts, wenn er Scheine ablehnt. Die Riksbank behandelt das Ergebnis heute als Risiko: Ihr Zahlungsbericht hält fest, dass Bargeld selten genutzt wird und Bargelddienste schrumpfen, empfiehlt besseren Zugang zu ihnen, schlägt eine Grenze von 10.000 SEK für Barkäufe im Handel vor und rät Haushalten zu rund 1.000 SEK pro Erwachsenem für eine Störung.
Ist Stockholm oder Kopenhagen der größere Hub?
Sie tun Verschiedenes, und die Rangfrage übersieht das. Stockholm brachte die großen verbrauchernahen Häuser in Zahlungen und Kredit hervor und zieht das Wagniskapital an, das ihnen folgt. Kopenhagen baute die Institution: Copenhagen Fintech wurde 2015 vom dänischen Finanzsektor gegründet, hat über 120 Startups im Lab beherbergt und führt die Nordic Fintech Week. Ein Gründer auf Wachstumsrunde und ein Gründer auf der Suche nach Bankpartner und Testumgebung fragen nach zwei verschiedenen Städten.
Welche nordische Konferenz lohnt sich?
Die Nordic Fintech Week in Kopenhagen, wenn es um Kontakt zu Banken und Institutionen geht, denn Copenhagen Fintech führt sie seit 2017 und seine Mitgliedschaft kommt aus dem dänischen und nordischen Finanzsektor. Die Stockholm Fintech Week, wenn es um die schwedische Unternehmens- und Investorenszene geht, mit einem Konferenztag und Nebenterminen in der Stadt. Beide sind kleiner als die Frankfurter und Amsterdamer Veranstaltungen, was Gespräche am Rand leichter macht.
Brauchen nordische Häuser eine eigene EU-Lizenz?
Schwedische und dänische Häuser sind EU-lizenziert und passporten wie alle anderen nach Deutschland, eine zweite Lizenz ist also nicht nötig. Norwegische und isländische Häuser liegen im Europäischen Wirtschaftsraum, der denselben Pass über das EWR-Abkommen trägt, wobei die Regeln dort verzögert ankommen, während sie ins Abkommen übernommen werden. Die praktische Lücke ist die Währung und nicht die Lizenz: Ein Haus auf schwedischer oder dänischer Krone behandelt Euro-Abwicklung als eigenes Projekt, und genau diese Arbeit wollte P27 ersparen.
Nordische Fintechs und Finance Loop
Finance Loop bringt die nordische Zahlungserfahrung zu denen in Deutschland, die wenige Jahre später vor denselben Entscheidungen stehen: ob eine bankeigene App einen nationalen Markt tragen kann, was ein Zahlungssystem ohne Bargeld braucht, und wie viel gemeinsame Infrastruktur man auf einmal angeht. Finance Loop ist in Frankfurt der Treffpunkt für Payments & digitales Geld und für digitale Infrastruktur & Souveränität, und eine schwedische oder dänische Antwort auf eine dieser Fragen ist im Raum mehr wert als im Bericht.
Finance Loop ist ein Experten-Netzwerk mit dem Ziel, die Einführung neuer Technologien in der Finanzbranche voranzubringen, etwa KI, Tokenisierung, Stablecoins und DeFi. Finance Loop hilft seinen Mitgliedern, Kompetenzen und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Payments & digitales Geld, digitale Infrastruktur & Souveränität sowie Risiko & Compliance.