
Biométrie comportementale
La biométrie comportementale utilise la façon de taper, de glisser le doigt ou de tenir un appareil pour aider à reconnaître une personne. Un système compare ces signaux au comportement attendu et produit un score à évaluer par la banque. Ces signaux peuvent soutenir les contrôles d'identité pendant une session bancaire et détecter des changements suggérant une prise de contrôle du compte.
La biométrie comportementale donne aux prestataires de paiement un moyen supplémentaire d'évaluer qui utilise un compte après la connexion initiale. L'ABE reconnaît la dynamique de frappe et l'angle de l'appareil comme facteurs possibles d'inhérence pour l'authentification forte. Leur validité dépend de la mise en œuvre, qui doit rendre très improbable l'authentification erronée d'une personne non autorisée.
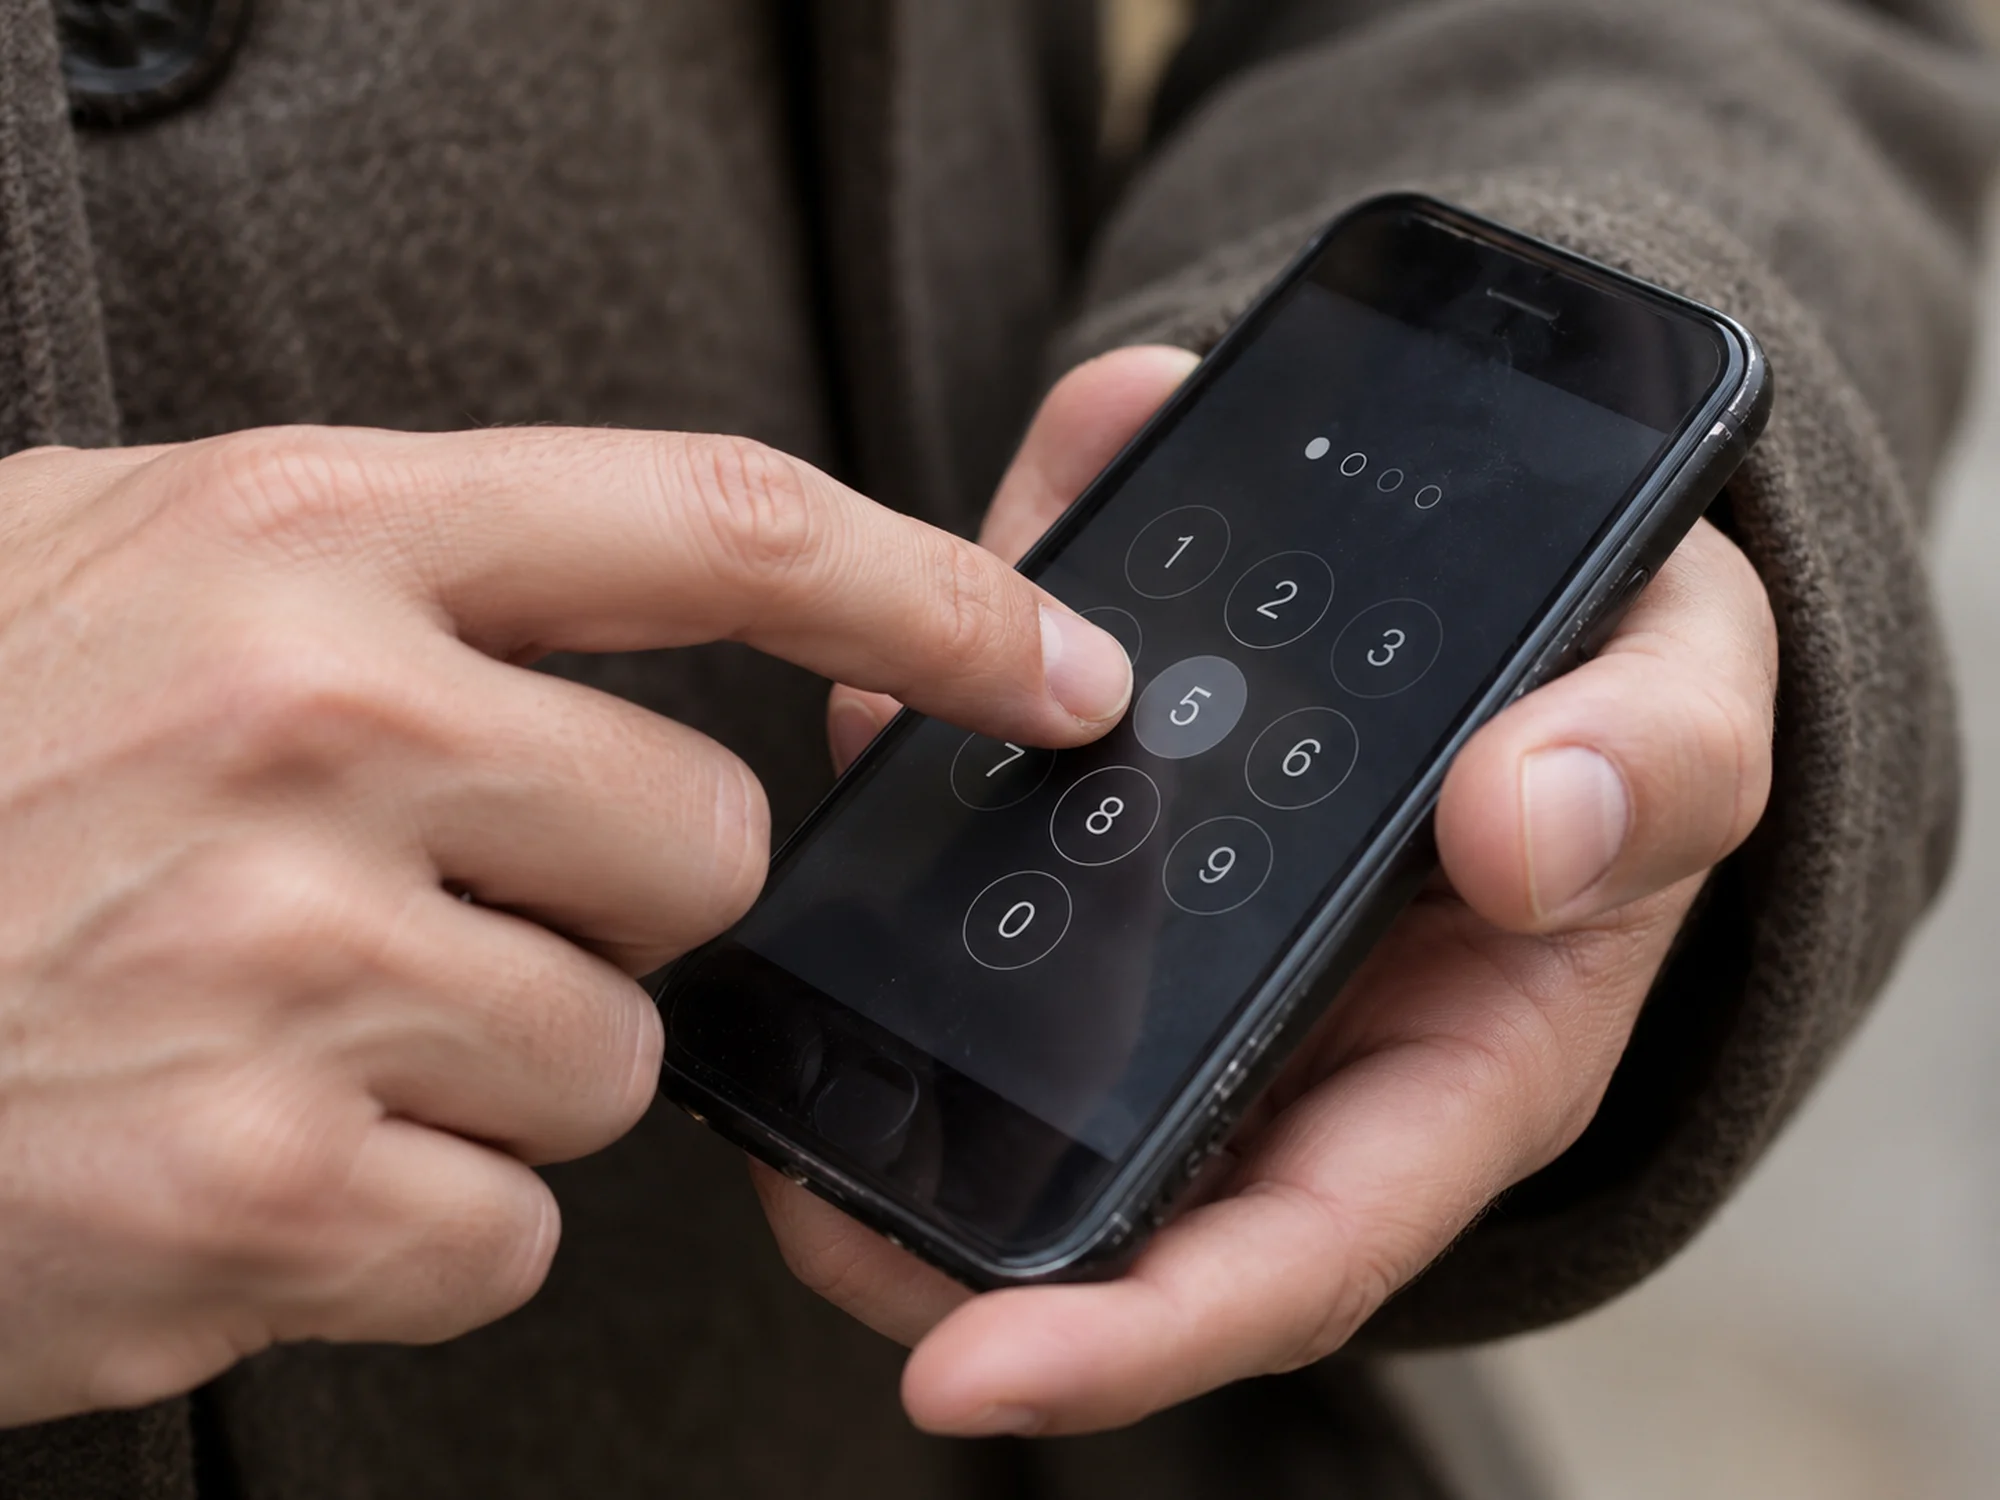
Ce que mesure la biométrie comportementale
La biométrie physique lit une partie du corps, comme une empreinte ou un iris. La biométrie comportementale lit la façon dont une personne agit. La dynamique de frappe, méthode la plus ancienne, mesure le rythme de saisie: temps nécessaire pour trouver et presser une touche et durée de pression. Sur téléphone, cette idée couvre les gestes de balayage et l'angle de tenue, et sur un objet porté les mouvements corporels ou le rythme cardiaque.
Le résultat est un score de confiance comparé par la banque à un seuil. Le comportement de frappe varie dans une journée et d'un jour à l'autre. Chaque système produit des faux positifs et faux négatifs, et le seuil peut être fixé pour chaque personne.
Biométrie comportementale et authentification forte du client
Selon la DSP2, un paiement électronique exige deux éléments indépendants parmi connaissance, possession et inhérence. Dans son avis sur les éléments d'authentification forte (EBA-Op-2019-06, 21 juin 2019), l'ABE inclut la biométrie biologique et comportementale dans l'inhérence. Son tableau juge conformes la dynamique de frappe, l'angle de tenue de l'appareil, le rythme cardiaque ou d'autres mouvements corporels, avec la reconnaissance des empreintes, du visage et de la voix. Un trajet de balayage mémorisé par l'utilisateur relève de la connaissance. Les données échangées par EMV 3-D Secure ne comptaient pas comme inhérence pour les approches observées par l'ABE sur le marché.
L'ABE lie chaque cas à la qualité de la mise en œuvre. L'approche doit rendre très improbable l'authentification d'un tiers non autorisé comme payeur, conformément à l'article 8 des normes techniques réglementaires SCA. La page authentification forte du client couvre exemptions et règles de responsabilité des paiements par carte.
Usages contre la fraude dans les banques
Un mot de passe ou code unique est vérifié une fois, à la connexion. Un signal comportemental peut être lu pendant toute une session, ce que la recherche nomme authentification continue. Si un tiers reprend la session après connexion correcte, les habitudes de frappe et de toucher changent. Cela correspond à la prise de contrôle de compte, où le fraudeur initie le paiement: dans le rapport 2025 sur la fraude aux paiements de l'ABE et de la BCE, ce type représentait plus de 90 pour cent de la valeur des fraudes carte.
Les escroqueries persuadant le vrai client de payer sont plus difficiles à détecter, car la bonne personne saisit les données. Le même rapport attribue à la manipulation du payeur 74 pour cent de la valeur des virements frauduleux en 2024. Le score comportemental est alors une donnée du modèle antifraude, avec l'appareil, le bénéficiaire et le montant, comme décrit dans la détection de fraude par IA. Les données biométriques sont des données personnelles selon le RGPD.
Événements à venir sur la fraude et l'IA en finance en Allemagne
La biométrie comportementale est-elle l'authentification biométrique?
La biométrie comportementale est une branche de l'authentification biométrique. Les contrôles d'empreinte, visage et iris lisent les traits physiques, tandis que la biométrie comportementale lit la frappe et les mouvements du téléphone. Pour l'authentification forte, l'ABE classe les deux dans la catégorie inhérence.
La biométrie comportementale peut remplacer un mot de passe?
Pour un paiement, elle peut remplacer la connaissance, mais ne peut suffire seule. L'authentification forte exige deux éléments de catégories différentes, donc un contrôle comportemental d'inhérence nécessite un second élément, comme la possession du téléphone enregistré. La page clés d'accès bancaires présente un élément de possession fondé sur une paire de clés.
Biométrie comportementale et Finance Loop
Finance Loop réunit les équipes créant l'authentification et les contrôles antifraude dans les banques et établissements de paiement en Allemagne, Autriche et Suisse. Finance Loop a présenté fAInance de Sopra Steria et Fraunhofer IAIS, avec un espace sur l'IA contre la criminalité financière, et annoncé KI Exchange 2026, dont le programme incluait la détection de fraude.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.