
IA en gestion des risques
L'IA en gestion des risques utilise des modèles pour analyser les données et repérer les signes de pertes possibles, dont les évolutions des risques de crédit ou opérationnels d'une banque. Elle peut suivre les indicateurs de risque en continu et actualiser les évaluations entre les rapports trimestriels, donnant aux équipes des informations plus fréquentes sur les positions surveillées.
Dans une banque, le modèle crée son propre risque si ses hypothèses ou résultats sont peu fiables, donc l'outil exige aussi un responsable et des procédures de contrôle. La supervision allemande traite ces questions depuis 2020, dont les données et explications nécessaires pour évaluer les méthodes d'apprentissage automatique.
Ce que fait l'IA dans le cycle du risque
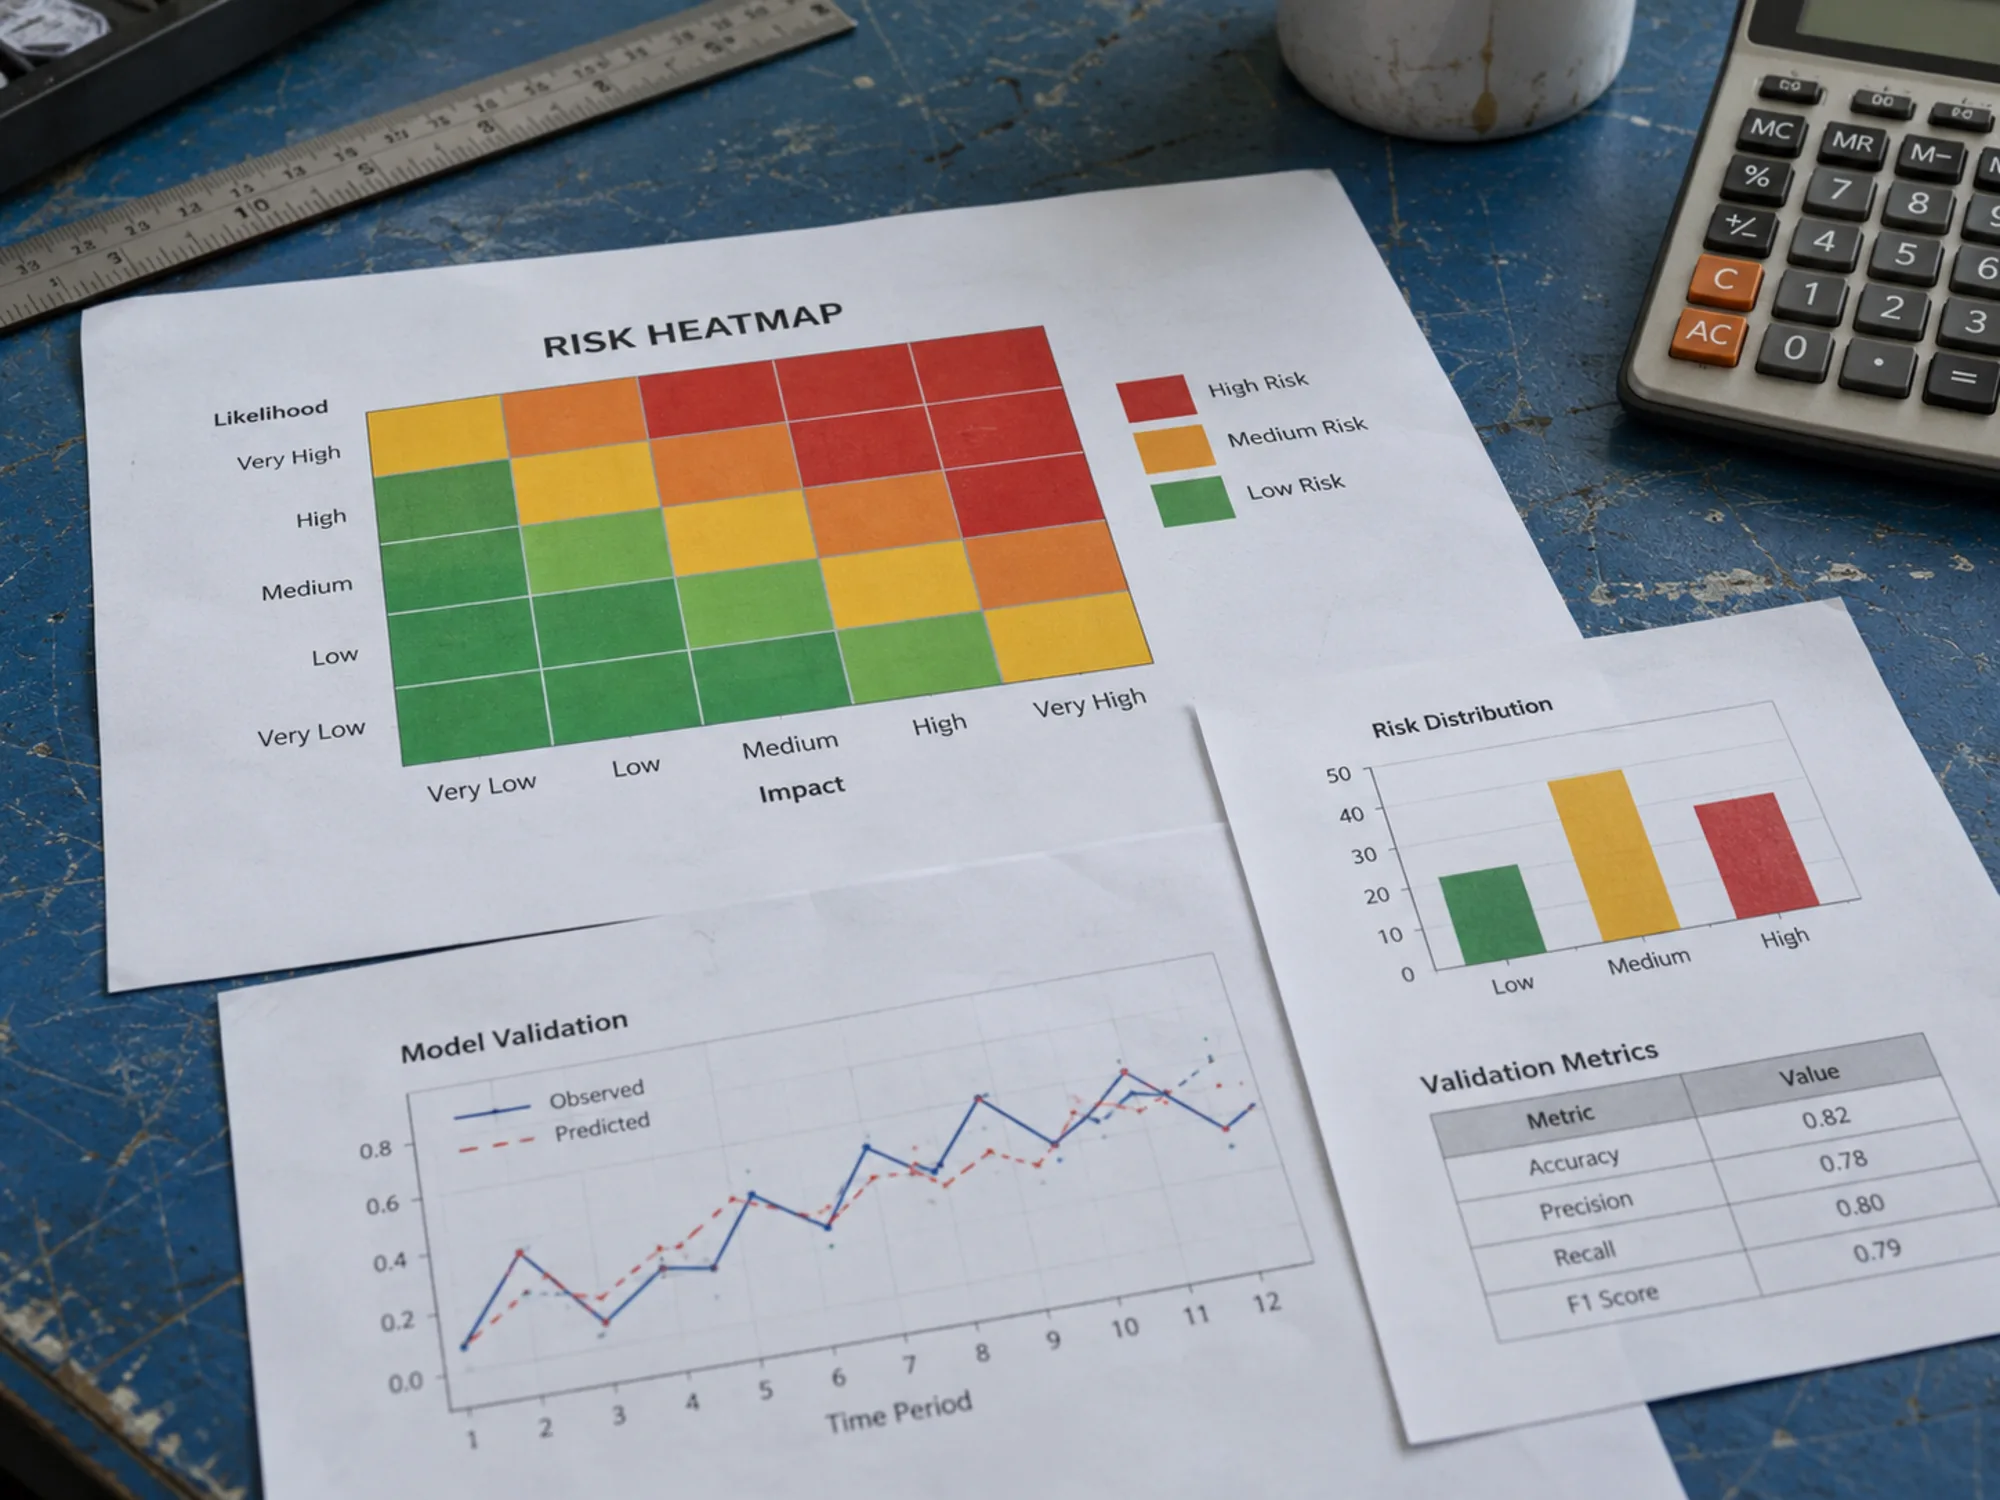
KPMG suit l'IA à chaque étape du cycle de gestion des risques. Lors de l'identification, elle décrit les processus, repère les risques émergents et les rattache à la taxonomie des risques et aux contrôles. Lors de l'évaluation, elle propose des notes et calcule les indicateurs clés et le risque résiduel. Lors du suivi, elle remplace les rapports ponctuels par des rapports continus. Dans l'enquête Future of Risk de KPMG, 400 dirigeants placent l'IA et l'IA générative en tête des technologies pour leurs nouvelles missions de risque sur les trois à cinq prochaines années.
KPMG Allemagne énumère les risques concernés par l'usage en entreprise: crédit, marché, fraude, risque opérationnel et liquidité. Près de la moitié des entreprises de l'étude AI in Finance de KPMG utilisent l'IA pour détecter les risques plus vite. Dans une banque, les usages vont des alertes précoces du portefeuille de prêts aux scénarios de crise et à l'examen des contrats des prestataires TIC.
Ce que la supervision allemande attend
La Bundesbank publie trois documents sur les méthodes d'apprentissage automatique dans la supervision financière. Un document de réflexion de novembre 2020 sur l'IA et l'apprentissage automatique dans la finance interrogeait l'explicabilité et les données, BaFin a publié des principes sur les algorithmes décisionnels en juin 2021, puis BaFin et la Bundesbank ont lancé une consultation commune sur l'apprentissage automatique dans les modèles de risque en juillet 2021. Ce document commun couvre les modèles de fonds propres réglementaires et les modèles internes utilisés par une banque pour piloter ses risques.
En décembre 2025, BaFin a ajouté des orientations sur les risques TIC liés aux systèmes d'IA, traitant ces systèmes comme une composante des TIC régies par DORA. Un modèle de risque fondé sur l'apprentissage automatique relève donc de deux cadres: la gestion du risque de modèle pour ses prévisions, et celle du risque TIC pour son fonctionnement.
L'IA comme risque propre
KPMG compte les nouveaux risques introduits par l'IA dans la fonction parmi les défis des responsables des risques. Un modèle peut dériver quand les marchés changent, et un modèle sans responsable peut échouer sans que personne ne le remarque. Les banques tiennent un inventaire des IA et modèles et valident les modèles avant et après leur lancement.
La gestion du risque de modèle en Allemagne couvre la validation selon MaRisk et du guide de la BCE sur les modèles internes, tandis que la gouvernance de l'IA bancaire définit qui décide d'un usage et qui peut arrêter un système.
Prochains événements sur l'IA en finance en Allemagne
Quels risques peut détecter l'IA?
KPMG Allemagne cite les risques de crédit, de marché, de fraude, opérationnels et de liquidité. L'IA fonctionne mieux avec beaucoup de données et un signal clair, comme les paiements, les cours de marché ou un vaste portefeuille de prêts. Elle apprend peu sur les événements rares absents des données historiques.
L'IA en gestion des risques est-elle à haut risque selon le règlement IA?
Seuls certains usages sont classés comme systèmes à haut risque. L'annexe III du règlement IA cite, pour la finance, le scoring des personnes physiques et la tarification en assurance vie et santé. Un modèle de risque de marché ou de liquidité n'y figure pas, mais reste soumis à MaRisk, à DORA et aux règles de risque de modèle de la banque.
L'IA en gestion des risques et Finance Loop
Finance Loop réunit les responsables des risques, validateurs de modèles et spécialistes de conformité des banques et assureurs avec les data scientists qui construisent leurs modèles. Finance Loop a présenté fAInance, de Sopra Steria et Fraunhofer IAIS, dont le programme comportait un atelier sur l'IA en gouvernance, risque et conformité.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, telles que l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et à créer des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.