
Le secteur financier allemand juge largement inutile un euro numérique
Langues: allemand, français, anglaisPublié le 25 décembre 2025.
Le Center for Financial Studies (CFS), institut de recherche indépendant de la House of Finance de Goethe University Frankfurt, a récemment publié une étude menée auprès de professionnels et de hauts décideurs du secteur financier allemand. L’enquête examine si un euro numérique est jugé nécessaire, son degré d’acceptation attendu auprès des clients et ses effets possibles sur la rentabilité des établissements financiers. Les résultats donnent le point de vue du secteur alors que les préparatifs de l’euro numérique se rapprochent de la finalisation législative. Le projet a été financé par Frankfurt Main Finance, qui est la voix de la place financière de Francfort.
Contexte: Le 30 octobre, la Banque centrale européenne a annoncé l’entrée des préparatifs de l’euro numérique dans leur prochaine phase (détails dans le communiqué de la BCE). Les préparatifs sont en fait si avancés que le règlement européen correspondant (dont un projet existe depuis 2023) devrait être finalisé dès 2026. Cela exige uniquement l’approbation du Conseil européen et du Parlement européen; les parlements nationaux n’ont pas à être consultés. Pendant ce temps, les voix critiques du secteur financier et d’une partie du monde politique se font entendre davantage.
Enquête CFS: «Avons-nous besoin d’un euro numérique?»
Résultats de l’enquête: Plus de 60% (62,3%) des professionnels et dirigeants financiers interrogés ne jugent pas l’euro numérique nécessaire, vu l’étendue des instruments de paiement existants. À l’inverse, un peu moins de 33% en voient le besoin.
L’acceptation attendue de l’euro numérique par les particuliers offre un tableau similaire. Là aussi, environ 67% des répondants prévoient une acceptation faible ou très faible, invoquant l’abondance d’instruments de paiement numériques bien établis.
“The survey shows that the financial industry is skeptical of the digital euro in its currently envisaged form. Most respondents expect low acceptance among customers,” déclare Professor Volker Brühl, directeur général du Center for Financial Studies.
Sur la question sensible de la protection des données (vie privée), les avis des participants sont assez équilibrés. Un peu moins de la moitié (49,6%) jugent élevé ou très élevé le risque de protection insuffisante, tandis que 45,1% l’estiment faible ou très faible. Le risque de piratage des avoirs en espèces numériques donne un résultat plus net: près de 70% le jugent élevé ou très élevé.
“Cybersecurity is a particularly critical issue when it comes to digital central bank money. Even though 100% security will never be achievable, the ECB must provide better answers here than it has so far,” poursuit Volker Brühl.
L’effet d’un euro numérique sur la rentabilité bancaire fait débat. D’une part, les banques doivent être rémunérées pour certains services. D’autre part, les services de base (comme dépôts et retraits) doivent être gratuits. S’ajoutent les coûts d’intégration dans l’informatique existante et de possibles pertes de revenus des services de paiement.
Dans ce contexte, plus de 65% des participants jugent l’effet sur le secteur bancaire négatif ou très négatif.
“The market for digital assets is growing rapidly. Technology, market infrastructure, and regulation are established, and use cases already exist and have been tested. 2026 is likely to be the year of the breakthrough. The extent to which the digital euro will play a decisive role will largely depend on whether the ECB shifts its focus from retail to wholesale use. A decision by the ECB Governing Council on issuing the digital euro is expected in the second quarter of 2026. The costs are estimated at between €6 and €18 billion. It will be important to focus on the economic benefits behind these costs,” déclare Hubertus Väth, directeur général de Frankfurt Main Finance.
Participez à la discussion
Le Center for Financial Studies organisera un événement complémentaire en ligne pour discuter des résultats de recherche. Date/heure: 7 janvier 2026, à 11:00 CET, en langue allemande.
Lien d’inscription: https://gfk-cfs.de/en/events/event-archive/2026/brauchen-wir-einen-digitalen-euro/
PS: La Banque centrale européenne (équipe Euro numérique) organise un événement en ligne sur l’euro numérique le 15 janvier 2026, auquel vous pouvez participer.
Pour approfondir
- Communiqué CFS (18 décembre 2025) en allemand
- Site du Center for Financial Studies
- Frankfurt Main Finance et son site web
Articles du blog
tous les articles-
Banking Exchange 2026 à Francfort
BEX Underground, Banking Exchange 2026 le 4 novembre à Francfort. La conférence en allemand traite des paiements, technologies et délits financiers. -
Vienne a sa propre statue de Satoshi
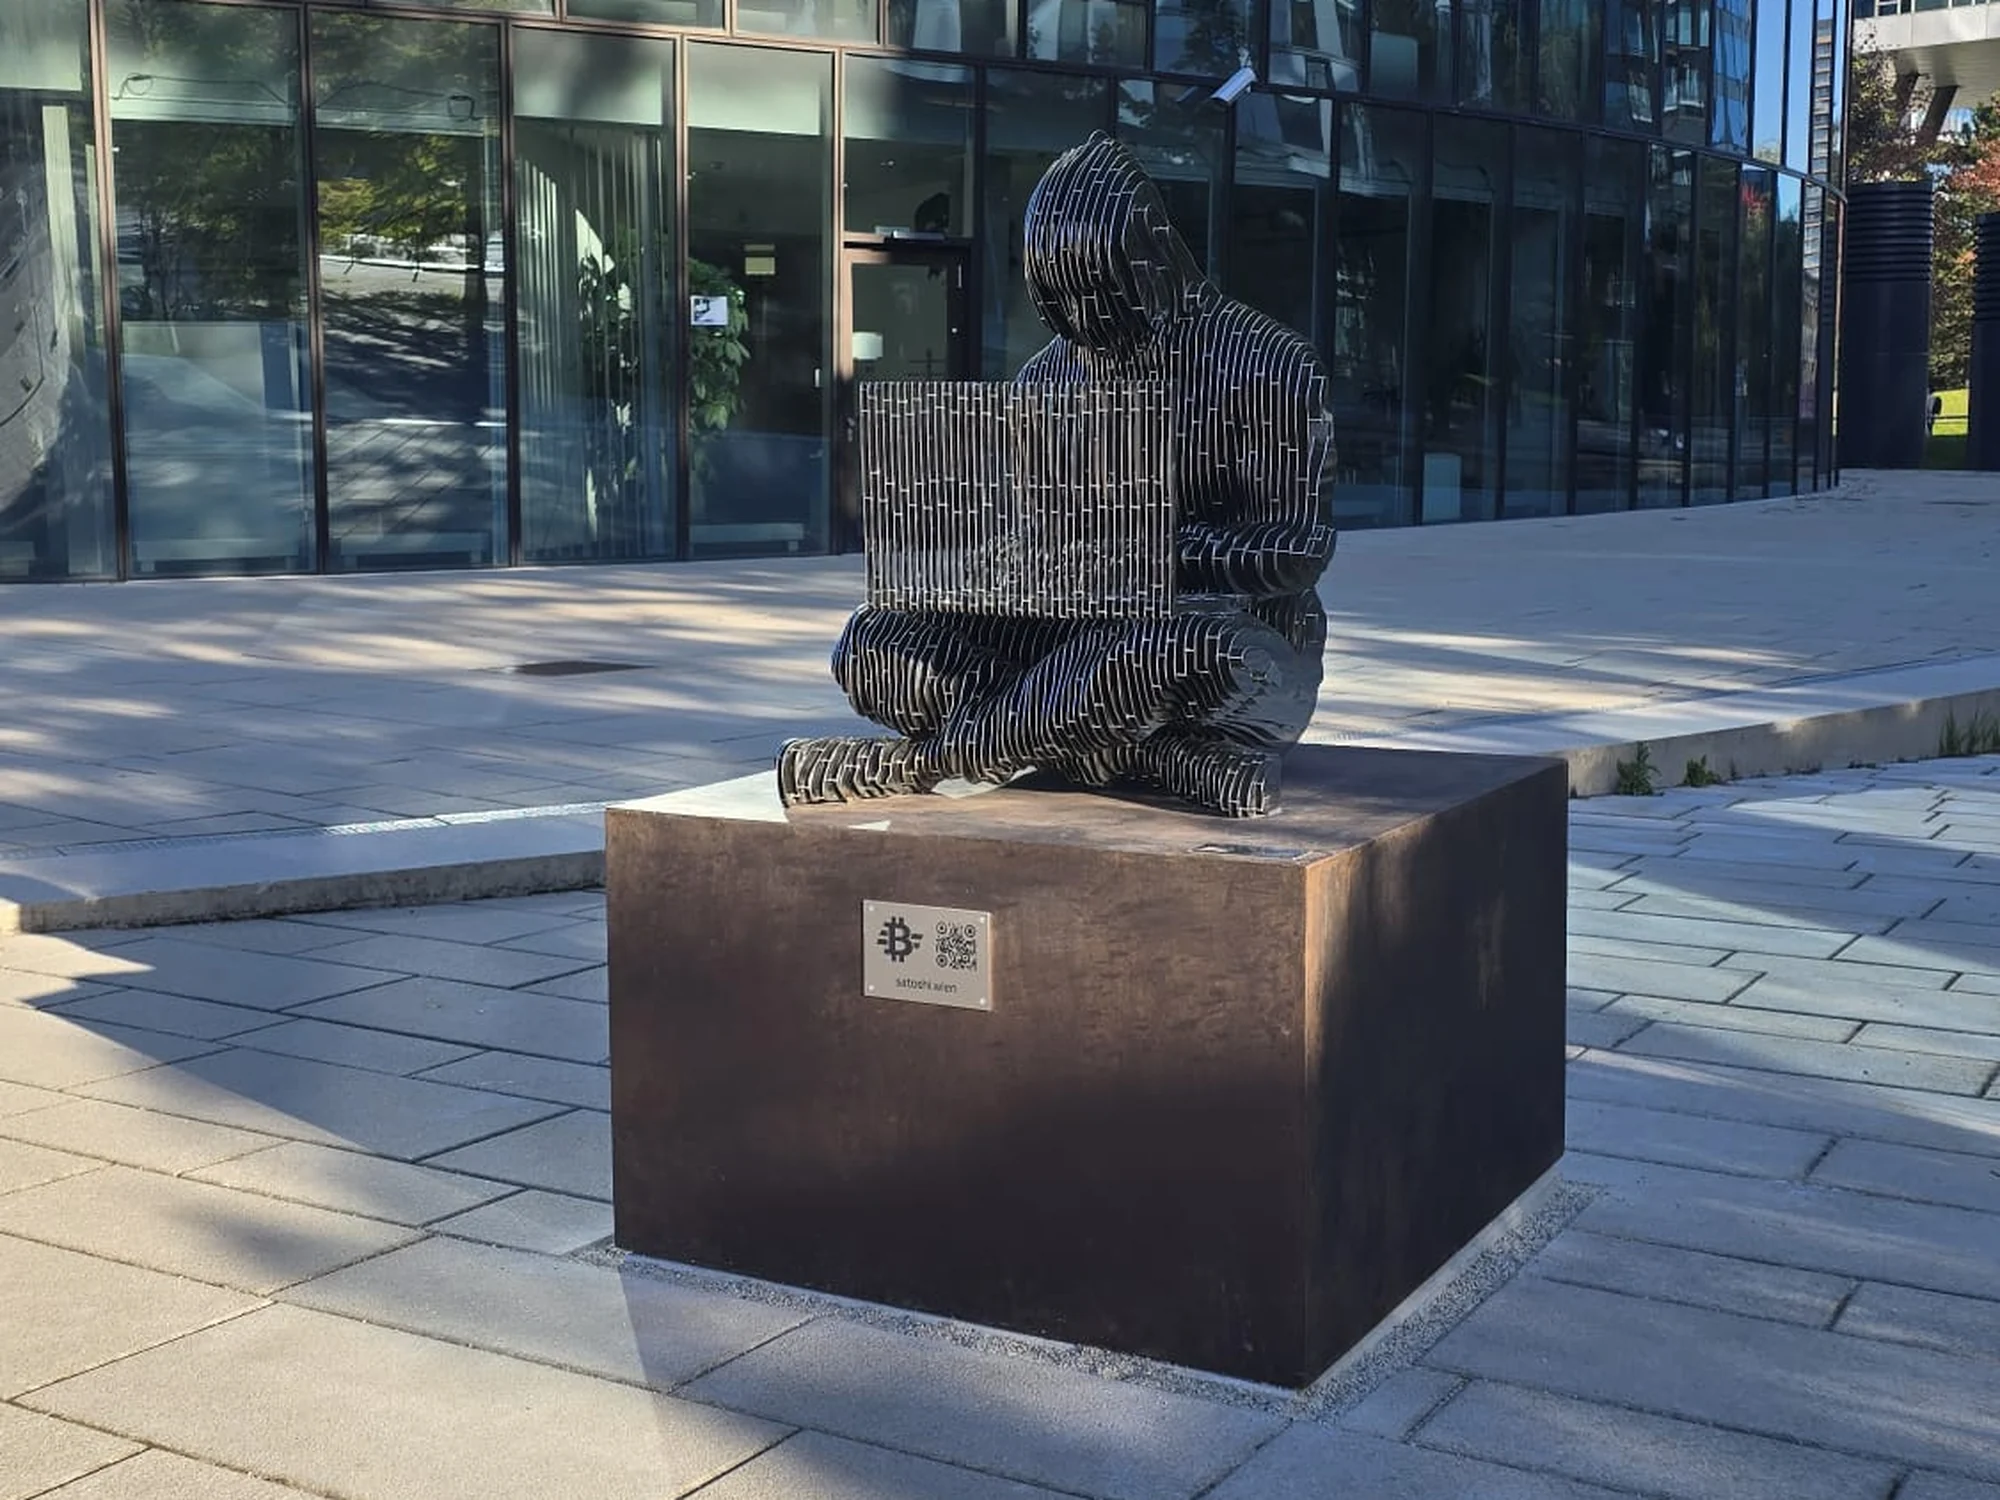
Bitcoin Austria a dévoilé le 14 octobre 2026 à Viertel Zwei, à Vienne, une statue de Satoshi Nakamoto de Valentina Picozzi, financée par plus de 120 donateurs. -
Fraude deepfake: ce que l’Europe change en 2026
Voix clonées et de faux appels vidéo ont visé Arup, WPP et Ferrari. L’AI Act signale les deepfakes dès août 2026, le PSR impose le remboursement du spoofing. -
Un marché UE unique des fonds: accord du Conseil
Le Conseil de l'UE a fixé sa position le 9 octobre 2026: pas de règles d'accueil supplémentaires pour les gestionnaires et passeport dépositaire.