
Société sans espèces
Une société sans argent liquide règle ses paiements du quotidien par carte, par téléphone ou par virement, et non plus avec des billets et des pièces. L'argent circule par les comptes et les systèmes de paiement, et chacun doit donc avoir accès aux services correspondants. Les commerces ont aussi besoin d'un moyen d'encaisser ces paiements et de vérifier que l'argent du client est bien arrivé.
Les paiements électroniques rendent possibles les achats à distance et réduisent la manipulation d'espèces en caisse. Leur disponibilité dépend du bon fonctionnement des systèmes de paiement et, pour beaucoup de méthodes, de l'électricité ou d'une connexion réseau. Les personnes sans compte ou sans appareil adapté ont besoin d'alternatives accessibles pour continuer à faire leurs achats du quotidien.
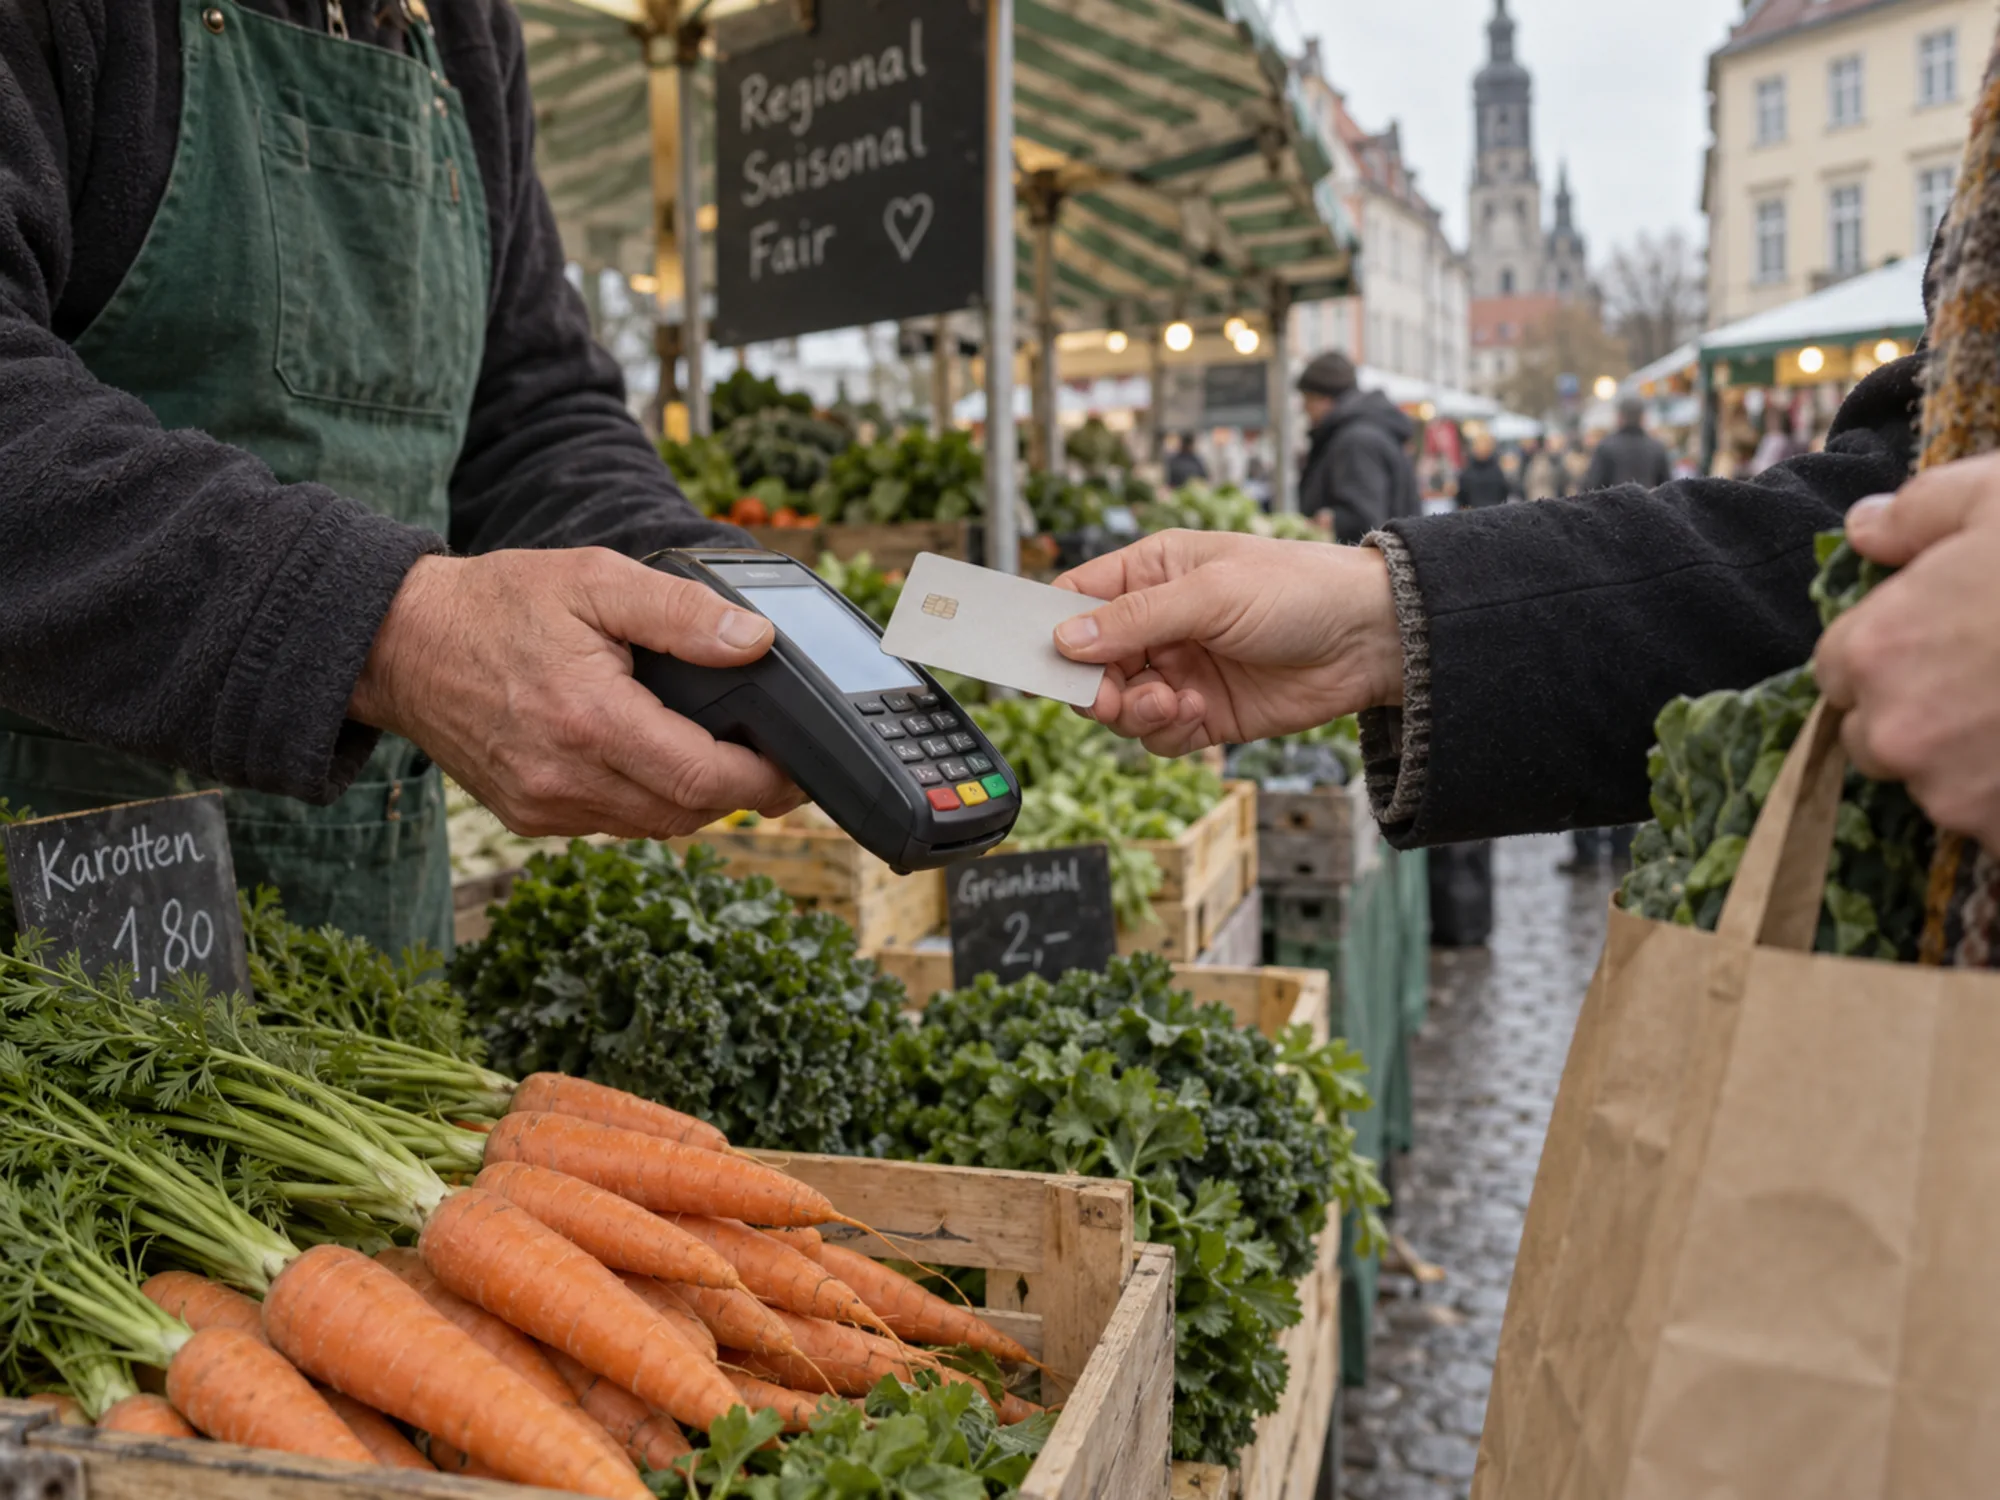
Ce que montre la Suède
Le rapport 2025 de la Riksbank sur les paiements constate qu'environ un achat sur dix est payé en espèces en Suède et que près de 70 % des petites entreprises disent les accepter. La Riksbank en voit deux causes: l'application de paiement instantané Swish, arrivée tôt, qui a remplacé le liquide entre particuliers, et l'échange des billets et des pièces de 2015 à 2017.
En 2020, la Suède a adopté une loi qui oblige les grandes banques à assurer des services d'espèces suffisants. La Riksbank va plus loin et réclame une obligation d'accepter le liquide pour les biens essentiels ainsi que des règles qui protègent toute la chaîne des espèces. L'argument de la Riksbank est la résilience, car un système de paiement sans liquide dépend entièrement du courant, des réseaux et de quelques prestataires.
Où en est l'Allemagne
L'Allemagne est loin d'être sans argent liquide. Dans l'étude de la Bundesbank sur les paiements, la carte, l'application et le virement ont dépassé pour la première fois la moitié des transactions, à 55 %, tandis que 45 % se faisaient encore en espèces. 80 % des personnes interrogées jugent important que le paiement en espèces reste possible, et seulement quatre pour cent ne l'utilisent jamais.
Les espèces étaient acceptées pour 94 % des achats en magasin, moins souvent aux caisses automatiques et dans les transports publics, et 29 % avaient plus de mal qu'il y a deux ans à trouver un distributeur. L'inclusion financière dans les paiements traite de ceux qui dépendent des espèces.
Arguments pour et contre
Les partisans citent des coûts de manipulation plus faibles pour les commerçants et des paiements qui laissent une trace pour les contrôles fiscaux et la lutte contre le blanchiment. Les critiques pointent l'exclusion des personnes qui ne peuvent ou ne veulent pas payer en numérique, ainsi que la perte de confidentialité. Chaque paiement numérique laisse une trace dans le système de paiement.
L'Union européenne a choisi la coexistence. Le règlement sur le cours légal en négociation obligerait les commerces à accepter les espèces, et l'euro numérique est conçu comme une monnaie publique numérique très protectrice de la vie privée, pour que le recul des billets ne laisse pas que de la monnaie privée.
Événements paiements à venir en Allemagne
Quel pays est le plus proche d'une société sans cash?
La Suède et la Norvège ont le moins d'espèces en circulation par rapport au PIB. En Suède, environ un achat sur dix est payé en liquide, et la Riksbank demande des lois pour garder les espèces disponibles.
L’Allemagne devient-elle sans espèces?
L'Allemagne se tourne vers les paiements numériques, avec 55 % de transactions sans espèces dans la dernière étude de la Bundesbank. Le liquide reste le moyen de paiement le plus utilisé en nombre de transactions, et la plupart des gens veulent le garder.
Un magasin en Allemagne peut refuser du cash?
En droit actuel, un commerce peut exclure les espèces s'il l'annonce avant l'achat. Le règlement européen sur le cours légal en négociation limiterait cette possibilité à des exceptions étroites. Le cours légal de l'euro détaille ces règles.
Une société sans argent liquide et Finance Loop
Finance Loop débat du passage des espèces aux paiements numériques avec les banques et les prestataires de paiement qui le gèrent, dans son track Paiements & monnaie numérique. Les événements Finance Loop à Francfort, Munich, Berlin et Hambourg traitent de Wero et de l'euro numérique.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques et les solutions cloud et blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.