
Euro numérique vie privée
La vie privée dans l'euro numérique concerne les informations créées quand des personnes accèdent à la monnaie numérique proposée et l'utilisent. La conception distingue les paiements effectués en ligne des transferts directs entre appareils sans connexion internet. Cette distinction compte, car les parties qui traitent un paiement et les données nécessaires pour fournir le service diffèrent entre les deux méthodes.
L'usage hors ligne de l'euro numérique est conçu pour garder les détails du paiement entre payeur et bénéficiaire, avec une vie privée semblable à celle des espèces. Pour les paiements en ligne, l'Eurosystème recevrait des données pseudonymisées sans identifier les utilisateurs individuels. Les banques et d'autres prestataires de paiement conserveraient les informations clients nécessaires pour gérer les comptes et satisfaire aux exigences de lutte contre le blanchiment.
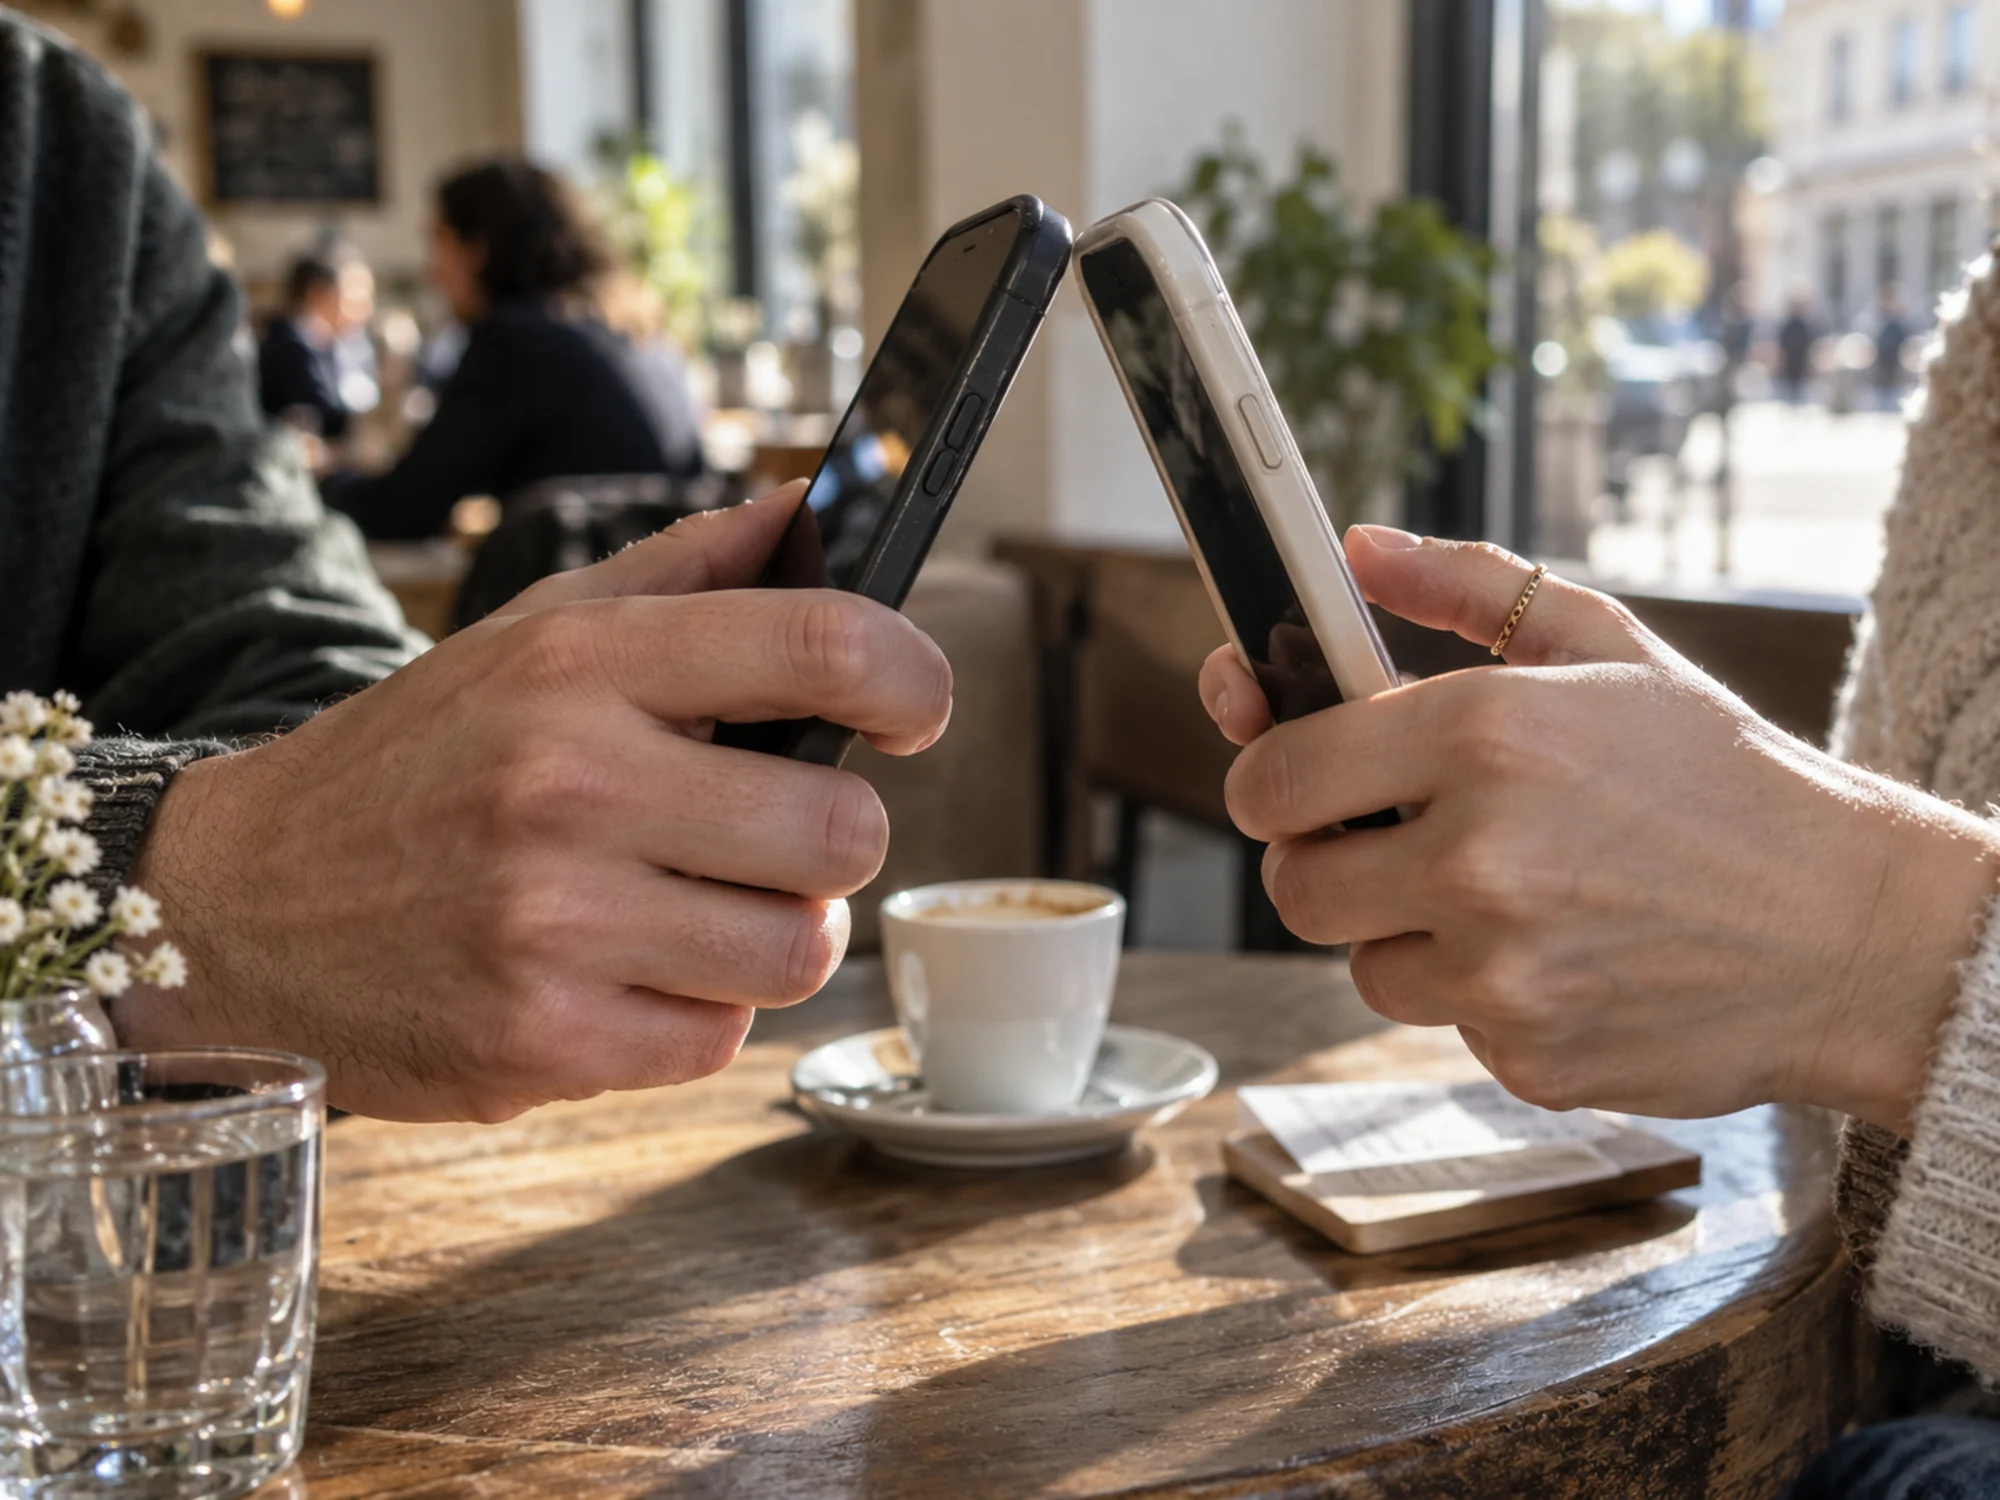
Hors ligne: vie privée type espèces
Un paiement hors ligne en euro numérique passe directement entre deux appareils. Selon le dispositif de vie privée de la BCE, seuls le payeur et le bénéficiaire connaîtraient les détails. L'article 37 de la proposition de la Commission dispose que les données de transaction des paiements hors ligne ne sont conservées ni par les prestataires de services de paiement ni par les banques centrales.
Ce qui reste visible, c'est l'alimentation et le retrait du solde hors ligne. Les prestataires conservent des enregistrements du montant, de l'appareil, de l'heure et des numéros de compte et les remettent sur demande aux cellules de renseignement financier. Un plafond distinct pour les avoirs hors ligne doit maintenir bas le risque de blanchiment.
En ligne: données pseudonymisées à la BCE
Pour les paiements en ligne, la proposition répartit les données. Banques et prestataires de paiement traitent ce dont ils ont besoin pour l'entrée en relation, les plafonds de détention, les contrôles de fraude et le filtrage des sanctions (article 34). La BCE et les banques centrales nationales traitent numéros de compte, montants et alias pour le règlement, mais sous une forme qui n'identifie pas directement chaque utilisateur (article 35).
Piero Cipollone, du directoire de la BCE, a déclaré dans un entretien publié par la BCE que l'Eurosystème ne pourrait pas identifier les personnes qui effectuent ou reçoivent des paiements en ligne. La BCE indique aussi que l'euro numérique ne serait jamais utilisé à des fins commerciales, et qu'une banque ne peut utiliser les données de paiement à des fins commerciales qu'avec le consentement explicite de l'utilisateur.
Ajouts voulus par les législateurs UE
Le Parlement européen a adopté sa position de négociation avec une formulation sur la vie privée plus forte que le texte de la Commission: les transactions seraient vérifiées sans exposer de données personnelles, et les données ne seraient traitées que dans la mesure où le système en a besoin. Le Conseil avait arrêté sa position plus tôt; l'équilibre final entre vie privée et lutte contre le blanchiment se fixe dans les négociations entre les deux sur la législation sur l'euro numérique.
Pour les banques, la question pratique est le modèle de données. Elles gardent leurs obligations de connaissance du client, ne reçoivent aucune donnée sur les paiements hors ligne et doivent séparer les données de l'euro numérique de tout usage commercial. Découvrez les obligations qui continuent de s’appliquer à la Lutte contre le blanchiment en Allemagne.
Prochains événements paiements en Allemagne
La BCE peut-elle voir mes paiements en euro numérique?
Selon la BCE et la proposition, l'Eurosystème ne verrait que des données pseudonymisées qui ne vous identifient pas directement. Les banques centrales n'enregistreraient pas du tout les paiements hors ligne.
L'euro numérique est-il anonyme?
Les paiements hors ligne offriraient une vie privée semblable aux espèces, mais l'alimentation d'un solde hors ligne et tous les paiements en ligne passent par un prestataire qui connaît son client; l'anonymat complet est exclu par la loi anti-blanchiment.
Qui voit mes données dans un paiement en euro numérique?
Votre banque ou prestataire de paiement voit ce qu'exigent ses obligations légales, comme aujourd'hui pour une carte ou un virement. Les banques centrales voient des données de règlement pseudonymisées; les commerçants voient ce qu'ils voient pour tout paiement numérique.
La vie privée dans l'euro numérique et Finance Loop
Finance Loop traite de la conception de l'euro numérique, vie privée comprise, dans ses axes Paiements & monnaie numérique et dans son axe Risque & conformité. Finance Loop est partenaire de la Digital Euro Association, dont la conférence à Francfort réunit des banquiers centraux et des experts de la vie privée sur une même scène.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et des solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.