
Payment Orchestration: eine Anbindung, mehrere Anbieter
Wenn ein Anbieterausfall den Checkout anhält oder ein zweiter Acquirer ein zweites Integrationsprojekt bedeutet, antwortet Orchestrierung auf beides. Eine Orchestrierungsschicht liegt über mehreren Gateways und Acquirern und entscheidet je Transaktion, wer sie bekommt; ein Händler bindet also einmal an und wechselt Anbieter über eine Regel.
Die Schicht verarbeitet die Zahlung nicht. Autorisierung und Abwicklung bleiben beim Anbieter, der Händler behält also jeden Vertrag und bekommt eine weitere Abhängigkeit obendrauf.
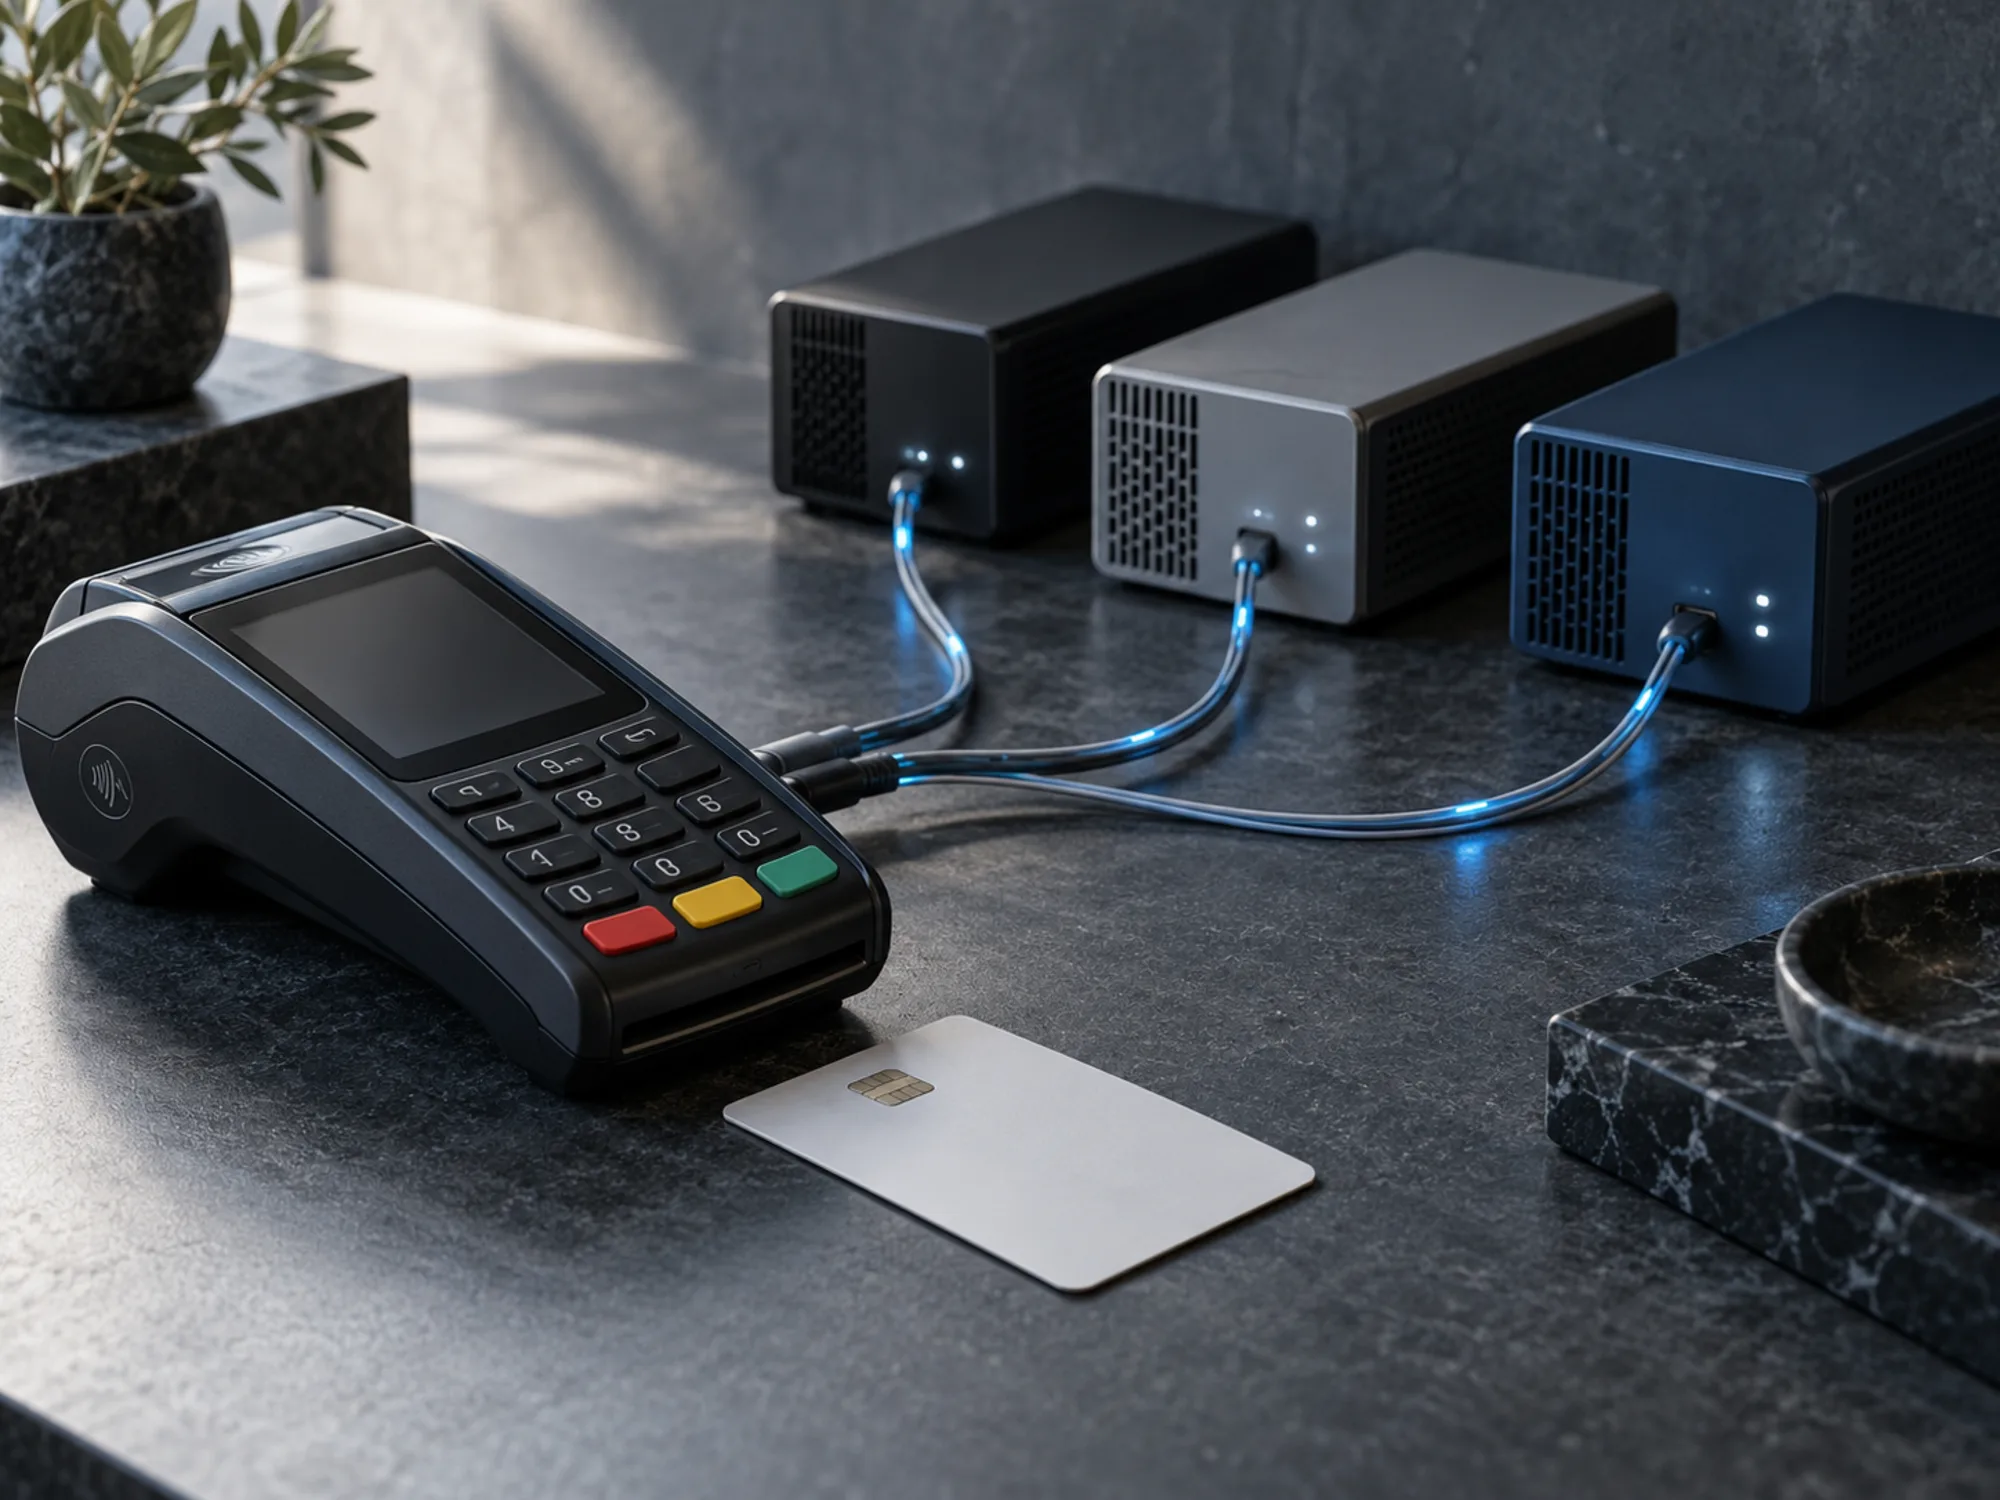
Zwischen was die Schicht liegt
Auf der einen Seite stehen Checkout und Auftragssystem des Händlers. Auf der anderen die Gateways, Acquirer und alternativen Zahlarten, mit denen er Verträge hat. Die Orchestrierungsschicht nimmt die Zahlungsanfrage der ersten Seite, wendet ihre Regeln an, schickt sie an einen der zweiten Seite und normalisiert die Antworten, damit das System des Händlers ein Format liest statt mehrerer.
Darin liegt der Unterschied zum Gateway. Ein Vergleich von SPD Technology stellt eine Anbindung an einen Abwickler gegen eine Routing-Schicht über vielen und nennt die Folge beim Gateway: Ausfall dieses Anbieters ist Ausfall der Zahlungen. Die Acquirer-Beziehung darunter behandelt Finance Loop unter Acquiring.
Worauf Smart Routing optimiert
Eine Routing-Regel wählt den Anbieter nach den Merkmalen der Transaktion. Der Glossareintrag von Spark nennt die genutzten Signale: Geografie, Abwicklungskosten, laufende Anbieterleistung, Kartenmerkmale und Transaktionsart. Eine Regel kann europäische Karten an einen lokal lizenzierten Acquirer schicken, hohe Beträge an den Anbieter mit der besten Bilanz dort und alles andere an den günstigsten.
Das Ziel muss gewählt werden, denn Kosten und Annahme ziehen gegeneinander. Routing nach Kosten schickt Umsatz zum Anbieter mit den niedrigsten Gebühren, der womöglich weniger genehmigt. Routing nach Annahme macht das Gegenteil. Spark berichtet von Anbietern, die bis zu 12 % höhere Autorisierungsquoten gegenüber starrem Routing angeben, am stärksten bei Reise und Abonnements, und so eine Angabe über das eigene Produkt gehört gegen die eigene Ausgangsquote gemessen, bevor man sie glaubt. Die Gebührenseite derselben Entscheidung behandelt Finance Loop unter Scheme-Gebühren.
Ausfallwechsel, Wiederholungen und ihre Grenze
Der Ausfallwechsel ist der klarste Nutzen. Wenn der erste Anbieter nicht antwortet oder ausfällt, schickt die Schicht dieselbe Transaktion an den nächsten, ohne dass der Kunde die Karte erneut eingibt. Sparks Beispiel führt eine Zahlung über 150 Dollar durch einen Anbieter mit Zeitüberschreitung und dann durch einen zweiten mit Genehmigung, in rund drei Sekunden.
Wiederholungen haben Grenzen, die eine Verkaufspräsentation gern auslässt. Eine harte Ablehnung, bei der die Bank Karte gesperrt oder Konto geschlossen meldet, ist endgültig; an einen zweiten Acquirer geschickt erzeugt sie eine zweite Ablehnung und eine zweite bezahlte Autorisierung. Nur weiche Ablehnungen lohnen einen zweiten Versuch, und die Kartennetze setzen eigene Wiederholungsregeln mit Strafen bei Überschreitung. Eine Schicht, die blind wiederholt, hebt Kosten und Betrugsrisiko, während die Annahmequote bleibt, wo sie war.
Tokenisierung und wer die Kartendaten hält
Hier ändert Orchestrierung mehr als das Routing. Ohne sie hält jeder Anbieter seinen eigenen Token-Speicher, und ein Token des einen ist beim anderen nutzlos; Umsatz zu verlagern heißt also, Kunden die Karte erneut eingeben zu lassen oder eine Datenmigration zu verhandeln. Mit ihr liegen die Kartendaten in einem Speicher unter der Schicht, und jeder angebundene Anbieter wird daraus bedient.
Dieselbe Anordnung schafft die Abhängigkeit, über die am genauesten nachzudenken ist. Der Speicher hält nun die Zahlungsdaten der Kunden, und vor der Unterschrift zu klären ist, was am Vertragsende mit diesen Token passiert: ob der Händler die Daten in einen anderen Speicher exportieren lassen kann, in welchem Format und zu welchem Preis. Netzwerk-Token, vom Kartensystem statt vom Anbieter ausgegeben, entschärfen das, weil sie nicht an einen Abwickler gebunden sind.
Die Folge für den PCI-Umfang
Die Kartendaten aus den eigenen Systemen zu nehmen, ist das Compliance-Argument für die Schicht. Gr4vy beschreibt den Effekt so, dass die Karteninhaberdaten beim Orchestrierungsanbieter liegen und die Datenbanken des Händlers nur Token halten, und berichtet von Händlern, die ihren PCI-Prüfumfang nach der Umstellung um 70 % oder mehr senken.
Kleinerer Umfang ist kein weggefallener Umfang. Der Händler muss weiter prüfen, ob die Plattform zertifiziert ist, seine eigene Anbindung absichern, Zugriffe auf seine Systeme steuern und das alles dokumentieren. Und die Checkout-Seite zählt mehr als das Backend: Eine Seite, die die Kartennummer in eigenen Feldern aufnimmt, bleibt im Geltungsbereich, egal wie die Daten danach laufen, während eingebettete Fremdfelder oder eine Weiterleitung diesen Teil herausnehmen. Den Standard behandelt Finance Loop unter PCI DSS 4.0.
Bauen oder kaufen, Risiko in beidem
Für den Eigenbau spricht Kontrolle. Routing-Logik ist ein Regelwerk und eine Anbieterabstraktion, und ein Team, das schon zwei Acquirer angebunden hat, kennt das meiste davon. SPD Technology setzt einen eigenen Orchestrierungsbau auf drei bis sechs Monate, und unterschätzt wird der Aufwand danach: Jede Änderung einer Anbieter-API, jede neue Zahlart und jede Vorgabe der Kartennetze landet dauerhaft auf der eigenen Roadmap.
Für den Kauf spricht, dass diese Pflege jemand anders trägt, und der Preis ist eine Schicht im Autorisierungsweg, die der Händler bei einer Störung nicht selbst reparieren kann. Beide Wege bündeln Risiko an einer Stelle, im eigenen Team oder beim Anbieter, und der ehrliche Vergleich läuft zwischen diesen beiden Stellen, nicht zwischen einem Risiko und keinem. SPD Technology beobachtet, dass die meisten Plattformen Orchestrierung zwischen 20 und 100 Millionen Dollar Jahresumsatz einführen, also etwa dort, wo ein zweiter Acquirer von der Planung zur Notwendigkeit wird.
Wie sich der Nutzen beurteilen lässt
Vor dem Kauf messen, denn der Fall ruht auf Zahlen, die der Händler schon hat. Nehmen Sie die aktuelle Annahmequote je Kartenherkunft und je Zahlart, den Anteil weicher Ablehnungen, die Ausfallstunden der Anbieter im vergangenen Jahr samt ihrem Preis in abgebrochenen Bestellungen und die Kosten des letzten Integrationsprojekts in Entwicklerwochen.
Diese vier Zahlen setzen die Obergrenze des Ertrags. Ein Händler mit einem Acquirer, 96 % Annahmequote und ohne Ausfälle zahlt für eine Ausfallsicherung, die er nicht braucht, während ein Händler mit drei Acquirern in vier Märkten und einer manuellen Routing-Tabelle die Arbeit der Schicht von Hand macht. Die Antwort hängt an der eigenen Umsatzmischung, weshalb die Durchschnittsangabe eines Anbieters über einen einzelnen Checkout wenig sagt.
Was unterscheidet Payment Gateway und Payment Orchestration?
Ein Gateway verarbeitet, eine Orchestrierungsschicht entscheidet. Das Gateway nimmt die Kartendaten, autorisiert bei einem Acquirer und gibt das Ergebnis zurück, es ist also Partei im Zahlungsfluss. Die Orchestrierungsschicht hat keine eigene Acquiring-Beziehung und autorisiert nichts: Sie wählt, welches Gateway oder welcher Acquirer eine Transaktion bearbeitet, und übersetzt zwischen ihnen. Ein Händler mit Orchestrierung braucht darunter weiter mindestens ein Gateway.
Hebt Orchestrierung die Autorisierungsquote?
Manchmal, und weniger stark als die Schlagzeilen nahelegen. Der Gewinn kommt aus drei Mechanismen: eine Transaktion zum Anbieter mit der besseren Bilanz für diese Kartenherkunft schicken, weiche Ablehnungen unter den Regeln des Netzes wiederholen und bei Ausfall eines Anbieters wechseln. Keiner hilft bei harter Ablehnung, fehlender Deckung oder Betrugssperre. Zu fragen ist jeden Anbieter, welcher Anteil seines versprochenen Zuwachses aus dem Ausfallwechsel kommt, denn dieser Teil hängt daran, wie oft der bisherige Anbieter ausfällt.
Payment Orchestration und Finance Loop
Finance Loop ist der Treffpunkt für Architekturentscheidungen im Zahlungsverkehr in Europa, wo die Routing-Schicht eines Händlers zwischen seinem Checkout und jedem Acquirer liegt, mit dem er arbeitet. Finance Loop bringt die Technik- und Zahlungsteams vor dieser Bauen-oder-Kaufen-Frage mit denen zusammen, die mit der Antwort schon gelebt haben.
Finance Loop ist ein Experten-Netzwerk und will neue Technologien im Finanzwesen voranbringen, etwa KI, Tokenisierung, Stablecoins und DeFi. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Payments & digitales Geld, Digitale Infrastruktur & Souveränität und Risk & Compliance.