
Bâle III pour les banques en Allemagne
Bâle III est le cadre international des fonds propres bancaires et d'autres garanties prudentielles. Les exigences de fonds propres offrent à une banque un coussin financier contre les pertes de son activité, les expositions plus risquées exigeant généralement davantage de capital. Pour les banques allemandes, les obligations découlent du droit européen, notamment du règlement sur les exigences de fonds propres.
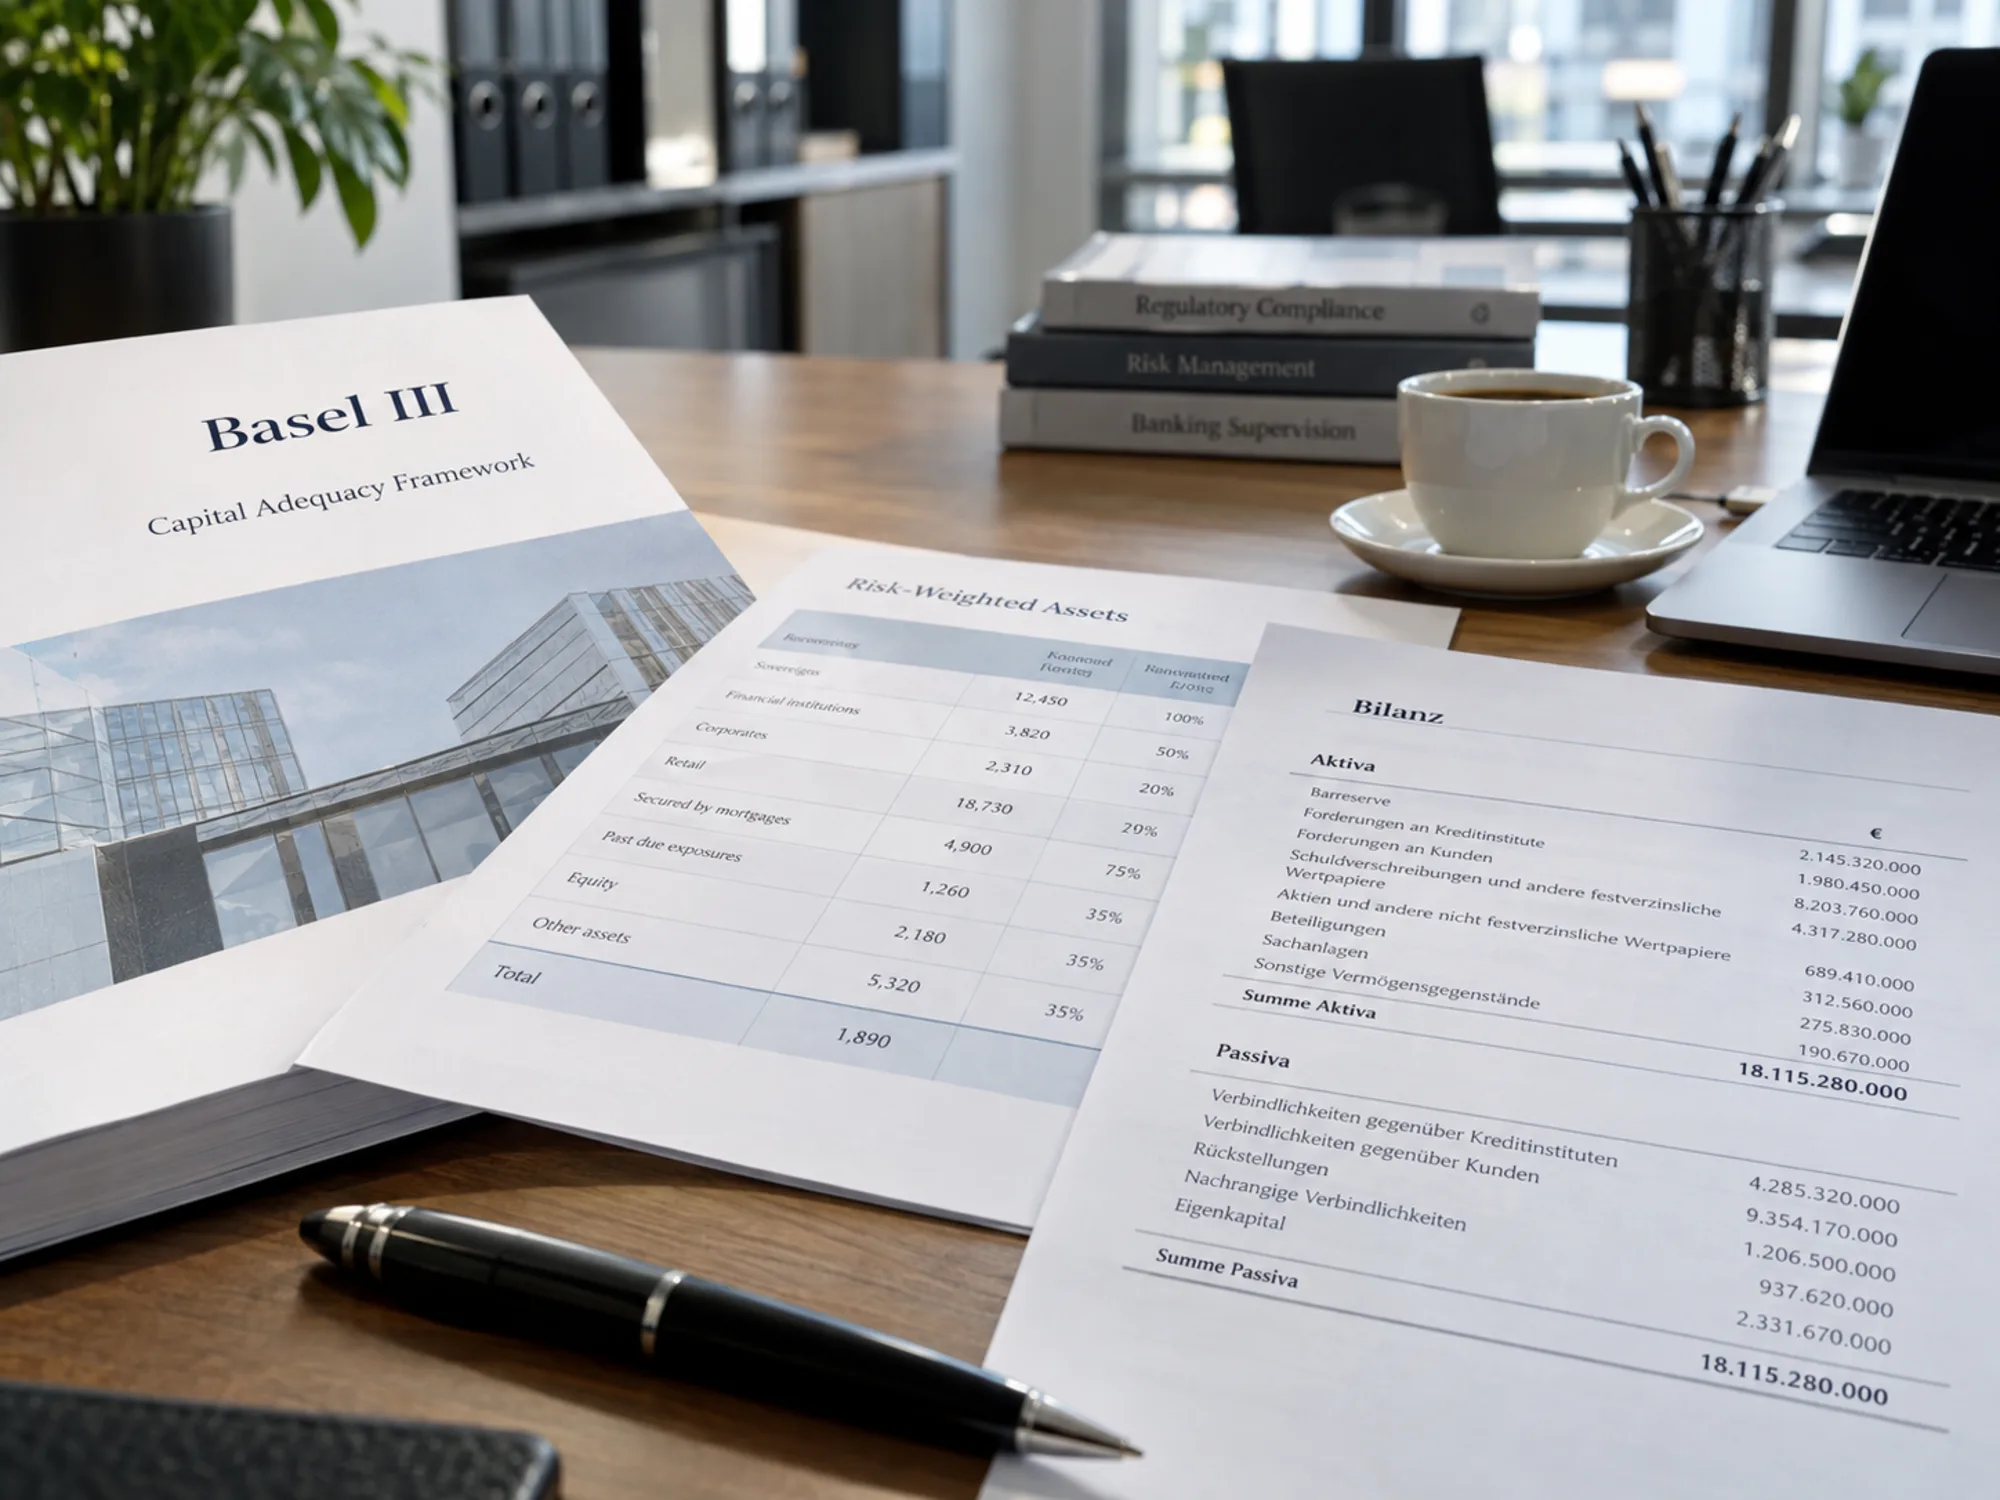
Les équipes bancaires convertissent les prêts et autres expositions en actifs pondérés des risques pour calculer les fonds propres que l'établissement doit détenir. Le calcul dépend du type de risque et de l'approche autorisée par les règles applicables. Les réformes finales de Bâle III visent à rendre ces calculs plus comparables, en limitant notamment la réduction de l'exigence globale permise par les modèles internes.
Norme internationale, règles européennes
Le Comité de Bâle fixe des normes; il ne supervise pas directement une banque allemande. La Commission européenne a mis en œuvre les réformes restantes par CRR III et CRD VI. Les banques appliquent donc les dispositions européennes et les orientations prudentielles pour calculer leurs fonds propres.
Pourquoi le plancher compte
Certaines banques calculent les actifs pondérés avec des modèles internes approuvés. Le plancher de fonds propres limite l'écart de leur résultat sous un calcul fondé sur des approches standard. Ce plancher porte sur le calcul global des fonds propres, et non sur une charge uniforme par prêt. Le texte de Bâle explique son but: rendre les pondérations déclarées plus comparables.
Risque de crédit, de marché et opérations
Les réformes finales révisent les approches standard du risque de crédit et du risque opérationnel et limitent certains aspects de la modélisation interne. Une banque doit affecter produits et contreparties à la bonne catégorie d'exposition, maintenir les données de calcul et expliquer le résultat. La page sur le risque de crédit traite du travail sur les emprunteurs derrière une donnée majeure.
«Bâle IV» désigne-t-il un autre traité?
«Bâle IV» est un surnom de marché pour certaines réformes finales de Bâle III. Dans les documents officiels, cherchez Bâle III, CRR III et CRD VI. Vérifiez la date d'application dans la disposition européenne concernée; les différents cadres de risque ne suivent pas tous le même calendrier.
Prochains événements en Allemagne
Bâle III pour les banques et Finance Loop
Finance Loop réunit équipes de risque, conseillers et entreprises de technologie financière autour des règles qui façonnent les bilans bancaires. Bâle III intervient au croisement des données, des modèles et du reporting prudentiel.
Finance Loop est un réseau professionnel consacré aux technologies émergentes en finance. Les événements et partenariats de Finance Loop réunissent des professionnels autour de Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.