
Fraude au prélèvement
La fraude au prélèvement consiste à débiter un compte sans mandat valide, l’autorisation permettant au créancier d’encaisser le paiement. Des criminels peuvent utiliser un nom et un IBAN volés pour initier un prélèvement non autorisé, d’où les contrôles du mandat et de l’identité du créancier.
Selon l’ABE et la BCE, les prélèvements frauduleux dans l’EEE sont passés de 36 millions d’euros en 2023 à 112 millions en 2024. Les contrôles des mandats et de l’activité des comptes aident les prestataires à identifier les débits non autorisés, tandis que les documents du titulaire permettent d’établir si le paiement était approuvé.
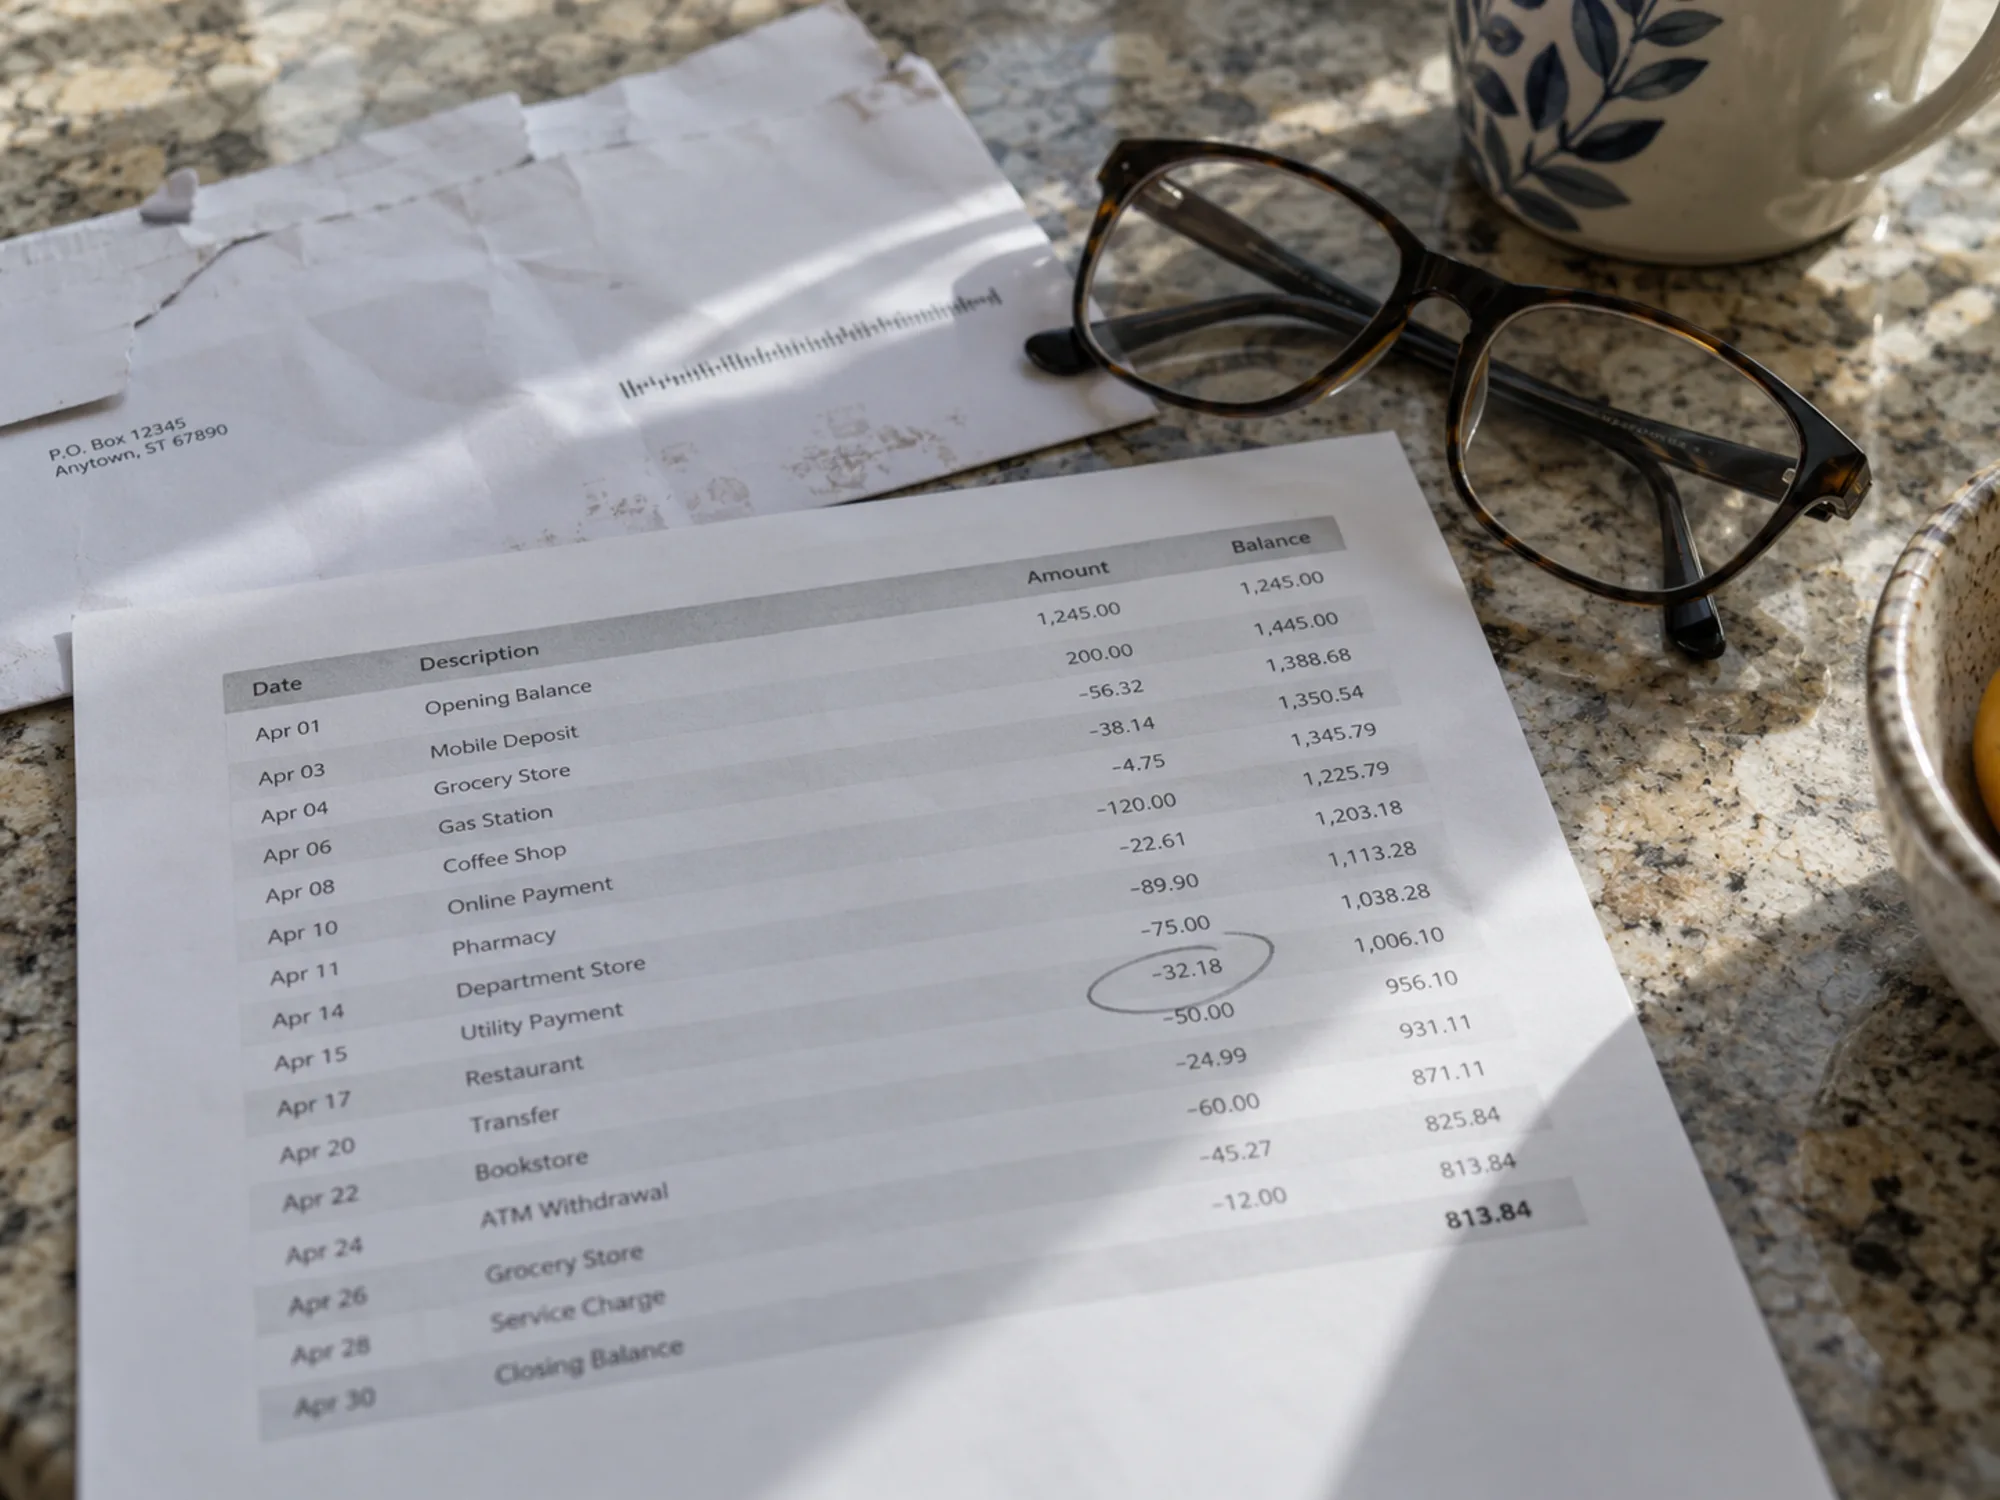
Comment marche la fraude au prélèvement
Dans un prélèvement SEPA, le créancier lance chaque encaissement sur la base d’un mandat qu’il conserve. La banque du payeur ne voit pas ce mandat à l’arrivée du prélèvement. Un débit fondé sur un nom et un IBAN volés atteint donc le compte comme un débit légitime, et la victime le découvre sur son relevé.
Le rapport 2025 de l’ABE et de la BCE sur la fraude aux paiements distingue les cas. En valeur, la plupart des prélèvements frauduleux étaient non autorisés. Certains semestres, une forte part du volume résultait de manipulations poussant le payeur à consentir: 67 pour cent au second semestre 2023, 45 pour cent au premier semestre 2024. Avec environ 74 000 cas en 2024, quelques valeurs atypiques déplacent ces parts.
Droits au remboursement allemand
Selon l’article 675x du Code civil, le payeur peut demander le remboursement d’un prélèvement autorisé dans les huit semaines, sans justification dans le dispositif SEPA Core. Un prélèvement sans mandat est non autorisé: la banque le rembourse selon l’article 675u, et le droit expire sans signalement dans les 13 mois suivant le débit (article 676b). Le dispositif SEPA B2B ne prévoit aucun remboursement des prélèvements autorisés.
Le rapport ABE-BCE précise que le déclarant est le prestataire du bénéficiaire et l’utilisateur le bénéficiaire, et que le droit du payeur au remboursement peut expliquer les pertes majoritairement supportées par les bénéficiaires dans certains pays. De nombreux pays n’ont déclaré aucune perte, car un remboursement sous huit semaines n’est pas automatiquement signalé comme fraude.
Ce que change un consentement détenu par la banque
Le modèle est inversé dans le cas d’un paiement récurrent variable. Le client approuve une fois le consentement par authentification forte auprès de sa banque, qui applique les limites à chaque paiement; il peut révoquer ce consentement dans l’application bancaire. Un fraudeur connaissant seulement un nom et un IBAN ne peut créer un tel consentement.
L’équivalent SEPA est en préparation sous le nom Dynamic Recurring Payments; l’accès API sous-jacent repose sur l’ open banking en Allemagne. D’ici là, la plupart des factures récurrentes en euros sont encaissées par prélèvement SEPA.
Événements à venir sur les paiements et la fraude en Allemagne
Des fraudeurs peuvent-ils prélever avec votre IBAN?
Un créancier n’a besoin que d’un nom et d’un IBAN pour présenter un prélèvement, et la banque du payeur ne vérifie pas le mandat. La protection intervient ensuite: remboursement sous huit semaines en SEPA Core et réclamation sous 13 mois pour un débit sans mandat.
Que faire face à un prélèvement inconnu?
Demandez à votre banque de procéder au retour de ce prélèvement. Sous huit semaines, elle rembourse un prélèvement SEPA Core sans motif; ensuite, signalez-le comme non autorisé sous 13 mois. Un prélèvement d’un créancier inconnu peut aussi être signalé à la police. Pour la prévention de la fraude en Allemagne, le numéro d’opposition 116 116 aide à bloquer l’accès bancaire en ligne.
Fraude au prélèvement et Finance Loop
Finance Loop est le lieu de rencontre des équipes de paiement, recouvrement et fraude des banques, sociétés de paiement et facturiers en Allemagne, Autriche et Suisse. Finance Loop a annoncé KI Exchange 2026 à Hambourg, dont le programme abordait la détection de fraude par IA.
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes en finance, notamment l’IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.