
Loi bancaire allemande
La loi bancaire allemande est la loi nationale qui définit les opérations bancaires et les services financiers réglementés en Allemagne. Elle fixe les conditions d'agrément et les règles d'organisation et de surveillance des établissements. La loi fournit un cadre pour la gestion des dépôts, l'octroi de crédits et d'autres activités financières dans lesquelles des clients confient de l'argent ou des actifs à un prestataire.
Les banques et les fintechs utilisent la loi pour déterminer quelles activités exigent une autorisation et comment leurs opérations doivent être organisées. La BaFin et la Deutsche Bundesbank se partagent les missions de surveillance prévues par ses dispositions. Les exigences relatives à la direction et aux contrôles des risques aident les établissements à repérer les problèmes de leur activité et protègent les intérêts des déposants et des autres créanciers.
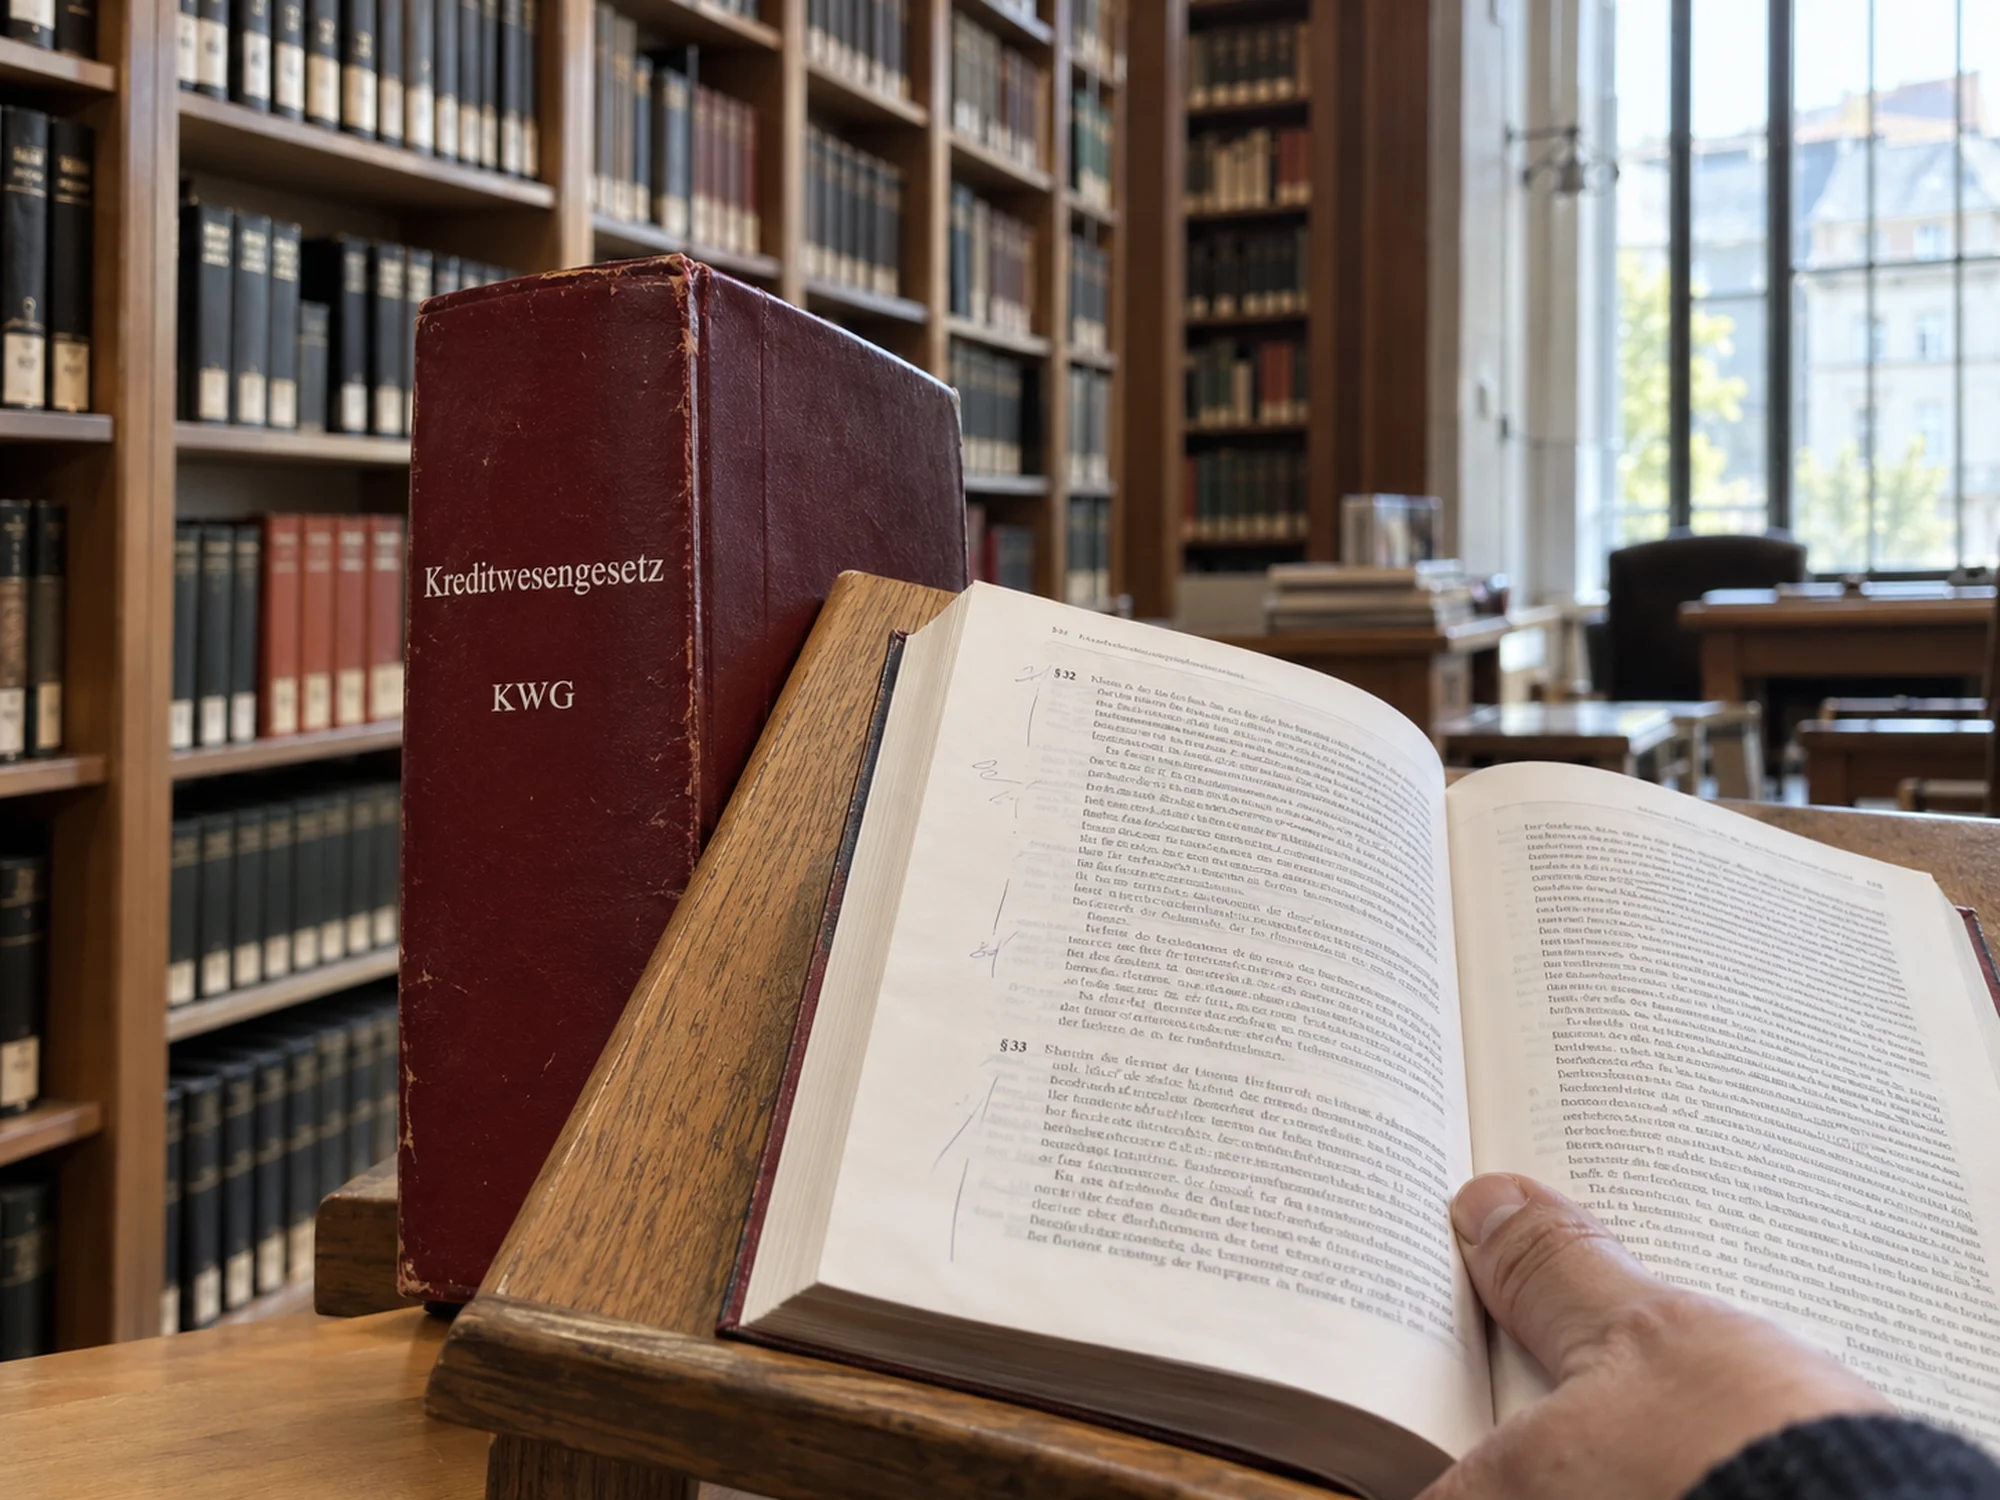
Ce que réglemente le KWG
La loi, entrée en vigueur en 1935 et réécrite en 1962, est la transposition allemande des accords de Bâle, de Bâle I à Bâle III. L'objectif de la loi bancaire allemande est de préserver le fonctionnement des banques et de protéger les créanciers contre la perte de leurs dépôts.
L'article 1 définit ce qui est réglementé. La liste des opérations bancaires de l'article 1 compte douze entrées, parmi lesquelles la collecte de dépôts, l'octroi de crédits, la conservation de titres, les opérations de garantie, la prise ferme et les services de contrepartie centrale. Les services financiers y ajoutent le conseil en investissement, la gestion de portefeuille, la négociation pour compte propre, l'exploitation de systèmes de négociation et une activité qualifiée de conservation de cryptoactifs pour les instruments cryptographiques et les clés privées qui les contrôlent.
L'agrément au titre de l'article 32
Quiconque exerce des opérations bancaires ou fournit des services financiers à titre commercial, ou dans une mesure qui exige une exploitation organisée commercialement, a besoin d'une autorisation écrite de la BaFin au titre de l'article 32. La demande justifie le capital initial, nomme les dirigeants et montre qu'ils sont fiables et professionnellement qualifiés, et contient un plan d'affaires avec les types d'opérations, la structure organisationnelle et les contrôles internes. La demande d'agrément couvre aussi les actionnaires significatifs. La BaFin peut assortir l'agrément de conditions et le limiter à certains services.
Pour une fintech, la première question sur un produit qui comporte des dépôts, des prêts ou des portefeuilles de clients est de savoir si l'activité relève de l'article 1 et, si c'est le cas, si l'entreprise demande son propre agrément ou travaille sous l'agrément d'une banque partenaire. Banking as a service en Allemagne permet à une fintech de recourir à une banque partenaire.
Article 25a: comment une banque doit être organisée
L'article 25a exige une organisation d'entreprise appropriée, comprenant des stratégies commerciales et de risque, des procédures de capacité de résistance aux risques en situation de stress, un système de contrôle interne avec une fonction indépendante de contrôle des risques et une fonction indépendante de conformité, un audit interne, une gestion des urgences centrée sur les systèmes informatiques, et un processus qui permet aux employés de signaler des infractions tout en gardant leur identité confidentielle. Les risques qu'il cite comprennent les risques ESG et de concentration à court, moyen et long terme.
La BaFin précise ces obligations dans la circulaire MaRisk. L'article 25b ajoute les règles pour l’ externalisation et cloud dans les banques allemandes. La circulaire BAIT a développé des exigences propres à l'informatique dans ce cadre de surveillance.
Prochains événements risque et conformité
Qui surveille les banques selon la loi bancaire allemande?
La BaFin et la Deutsche Bundesbank se partagent le travail selon l'article 7. La Bundesbank assure la surveillance courante: elle évalue les documents et les rapports d'audit que les banques soumettent et apprécie leurs fonds propres et leur gestion des risques. La BaFin prend les mesures de surveillance, comme les décisions générales et les actes administratifs, et les fonde en général sur les constats de la Bundesbank. Pour les plus grandes banques, les deux autorités travaillent dans le cadre du mécanisme de surveillance unique de la Banque centrale européenne.
Qu'exige l'article 18 du KWG?
L'article 18 exige qu'un établissement de crédit fasse communiquer à un emprunteur sa situation financière, principalement au moyen des comptes annuels, lorsqu'un crédit dépasse 1,5 million d'euros ou 10 % des fonds propres de base de catégorie 1 de l'établissement. La banque peut y renoncer lorsque des sûretés ou des codébiteurs rendent la demande manifestement infondée, et les prêts aux administrations centrales et aux banques centrales en sont exemptés.
Qu'est-ce que l'article 24c de la loi bancaire allemande?
L'article 24c oblige les établissements de crédit à tenir un fichier de chaque compte et de chaque compte-titres avec le nom, l'adresse et la date de naissance du titulaire, les personnes autorisées et les bénéficiaires effectifs. La BaFin peut le consulter automatiquement à tout moment, et la banque ne doit pas en avoir connaissance. Les données sont effacées dix ans après la clôture du compte. Les procureurs, les douanes et la cellule de renseignement financier peuvent demander des informations via la BaFin.
La loi bancaire allemande et Finance Loop
Finance Loop réunit les responsables de la conformité, les gestionnaires des risques, les juristes et les fondateurs qui ont affaire au KWG, de la question d'agrément d'un nouveau produit de crédit ou de paiement aux obligations de l'article 25a d'une banque établie. Finance Loop soutient When Banks Say 'No', un séminaire de conformité à Francfort, et ses événements ont lieu à Francfort, Munich, Berlin et Hambourg.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques et les solutions cloud et blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.