
Paiements programmables
Les paiements programmables exécutent automatiquement un virement autorisé dès que les conditions convenues sont remplies. Une confirmation de livraison peut déclencher le paiement d'un fournisseur, un relevé de compteur peut fixer le prix d'utilisation d'une machine. Les conditions relient l'ordre de paiement à un événement ou à des données du processus métier sous-jacent et déterminent le moment de son lancement.
Les entreprises utilisent les paiements conditionnels pour relier une opération financière au processus commercial sous-jacent. La logique de paiement peut résider dans un logiciel de gestion, une interface bancaire ou des smart contracts. L'automatisation peut lancer des virements en monnaie ordinaire, tout en laissant les bénéficiaires libres d'utiliser les fonds reçus.
Les paiements conditionnels dans l'euro numérique
Le terme européen pour la même idée est le paiement conditionnel. La proposition de la Commission sur l'euro numérique définit une opération de paiement conditionnel en euro numérique comme une opération "instructed automatically upon fulfilment of pre-defined conditions", c'est-à-dire exécutée automatiquement dès que des conditions prédéfinies sont remplies. L'article 24 permet à la BCE de fixer des règles et des normes utilisables par les prestataires de services de paiement pour des paiements conditionnels interopérables, et de fournir des fonctions dans l'infrastructure de règlement, dont la réservation de fonds.
La BCE a tracé la limite très tôt. Lors de son audition au Parlement européen, elle a décrit les paiements conditionnels comme des paiements automatiques que les personnes autorisent quand des conditions de leur choix sont remplies, avec le loyer pour exemple, et sans limite sur l'usage que le bénéficiaire fait de l'argent. L'article qui les autorise précise que l'euro numérique ne doit pas être de la monnaie programmable.
Façons de construire un paiement programmable
En Allemagne, la plupart des paiements programmables fonctionnent aujourd'hui sans blockchain. Le virement permanent en est la forme la plus ancienne. Les API bancaires de la DSP2 permettent à une entreprise de déclencher un virement depuis son propre logiciel, et les paiements récurrents variables étendent ce principe à des montants qui varient dans les limites d'un mandat. La Federal Reserve Bank of Atlanta cite le cas de l'API: le paiement part et la facture est marquée payée dans la comptabilité en une seule étape.
La deuxième voie est le smart contract. Les fonds sont bloqués sur un registre et libérés quand une source de données convenue confirme la condition, comme dans les pilotes de séquestre et de livraison contre paiement. Une solution hybride vérifie la condition sur un registre et transfère l'argent par un rail existant comme SEPA Instant. La Bundesbank a testé ce lien entre registres et monnaie de banque centrale avec sa solution trigger, présentée avec la MNBC de gros.
Les usages en entreprise
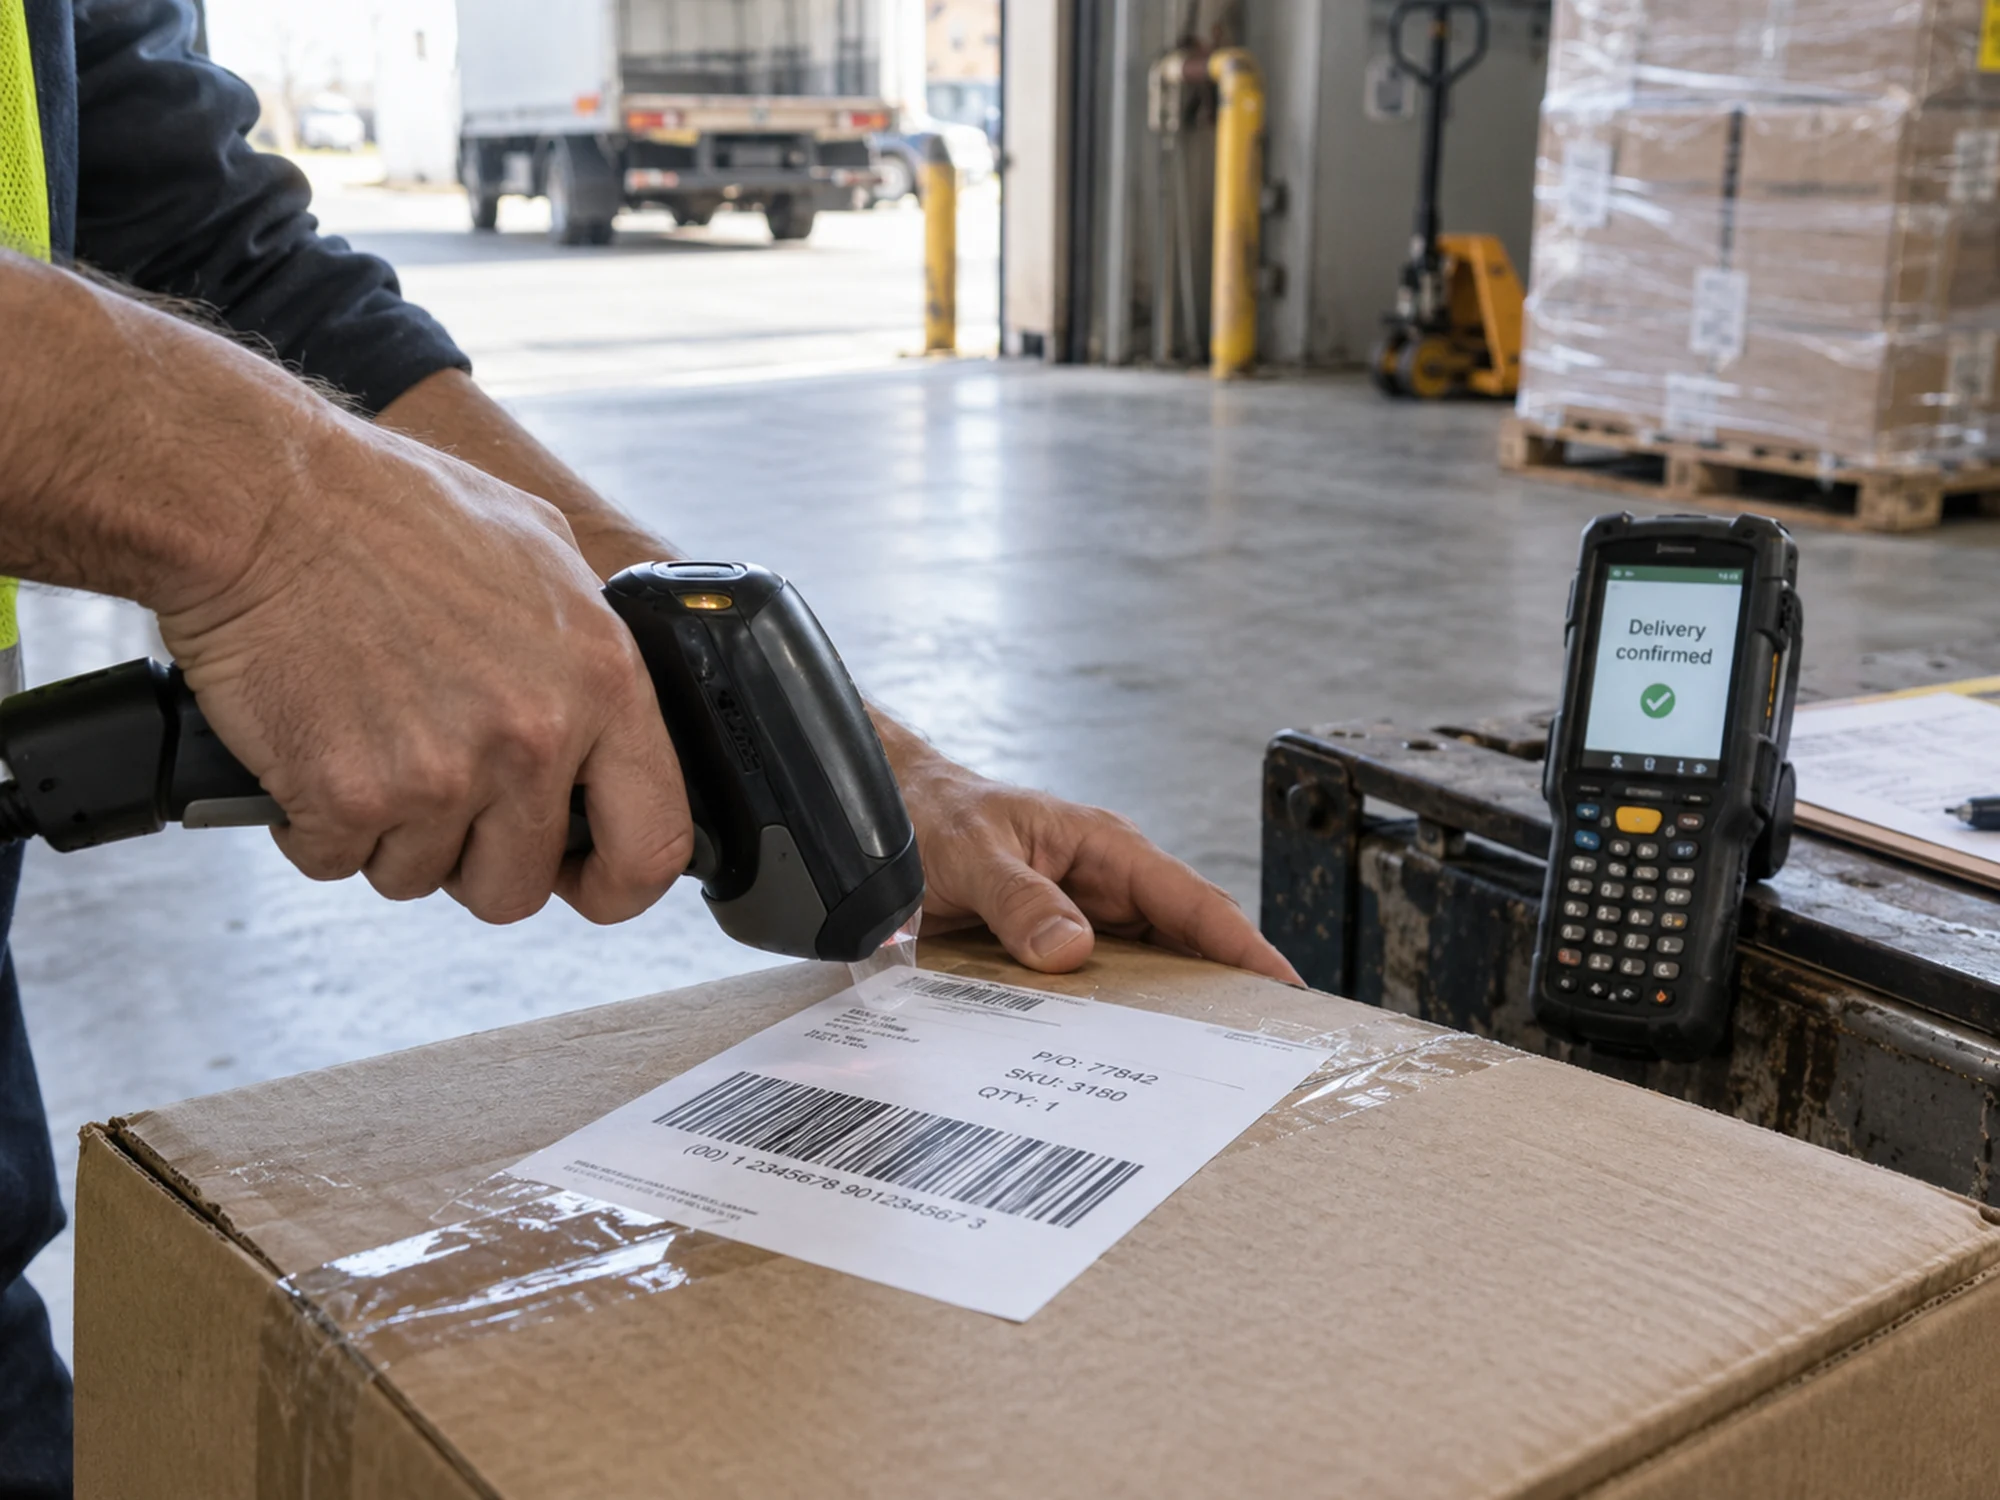
Les cas d'usage les plus nets se trouvent dans les chaînes d'approvisionnement et la tarification à l'usage. Un fournisseur est payé dès la comptabilisation de la réception des marchandises, ou un loyer de crédit-bail suit les heures de fonctionnement d'une machine. Les paiements de machine à machine et les paiements agentiques sont des paiements programmables dont le virement est lancé par un logiciel.
Les limites sont plus juridiques que techniques. Un paiement automatique exige toujours l'autorisation du payeur, ce qui, sous la DSP2, suppose un mandat dont la banque peut vérifier la portée. Une condition alimentée par une source de données exige aussi une règle pour le cas où la source se trompe, si bien que le traitement des litiges fait partie de la conception dès le premier jour.
Prochains événements paiements en Allemagne
Que sont les paiements programmables?
Les paiements programmables sont des virements qui s'exécutent automatiquement quand une condition prédéfinie est remplie. La condition peut être une date, un événement dans un autre système ou une donnée confirmée sur un registre. L'argent lui-même ne porte aucune restriction d'usage.
Paiements programmables ou monnaie programmable?
Avec les paiements programmables, le payeur fixe une règle sur le moment du virement. Avec la monnaie programmable, la règle fait partie de la monnaie et limite la façon dont le bénéficiaire peut la dépenser. La proposition européenne d'euro numérique autorise le premier et exclut le second.
Les paiements conditionnels exigent-ils une blockchain?
Non, ordres permanents, API bancaires et plateformes de paiement peuvent exécuter des paiements conditionnels sur les rails existants. Un registre devient utile lorsque l'actif et le paiement doivent être réglés ensemble, comme dans la livraison contre paiement.
Les paiements programmables et Finance Loop
Finance Loop réunit les équipes paiement des banques et les développeurs qui construisent des paiements conditionnels sur des API bancaires, des stablecoins et le futur euro numérique. Finance Loop est partenaire de la Digital Euro Association et traite le sujet dans sa thématique Paiements & monnaie numérique.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.