
Digitaler Euro Datenschutz
Datenschutz beim digitalen Euro betrifft Informationen, die beim Zugang und bei der Nutzung der geplanten digitalen Währung entstehen. Das Konzept unterscheidet Online-Zahlungen von direkten Übertragungen zwischen Geräten ohne Internetverbindung. Dabei ändern sich die Beteiligten an der Zahlungsabwicklung und die Daten, die für den jeweiligen Dienst benötigt werden.
Beim digitalen Euro offline sollen Zahlungsdetails mit bargeldähnlicher Privatsphäre bei Zahler und Empfänger bleiben. Online würde das Eurosystem pseudonymisierte Daten erhalten, ohne einzelne Nutzer zu identifizieren. Banken und andere Zahlungsdienstleister würden Kundeninformationen behalten, die für Kontoführung und die Erfüllung von Geldwäschevorgaben erforderlich sind.
Offline: privat wie Bargeld
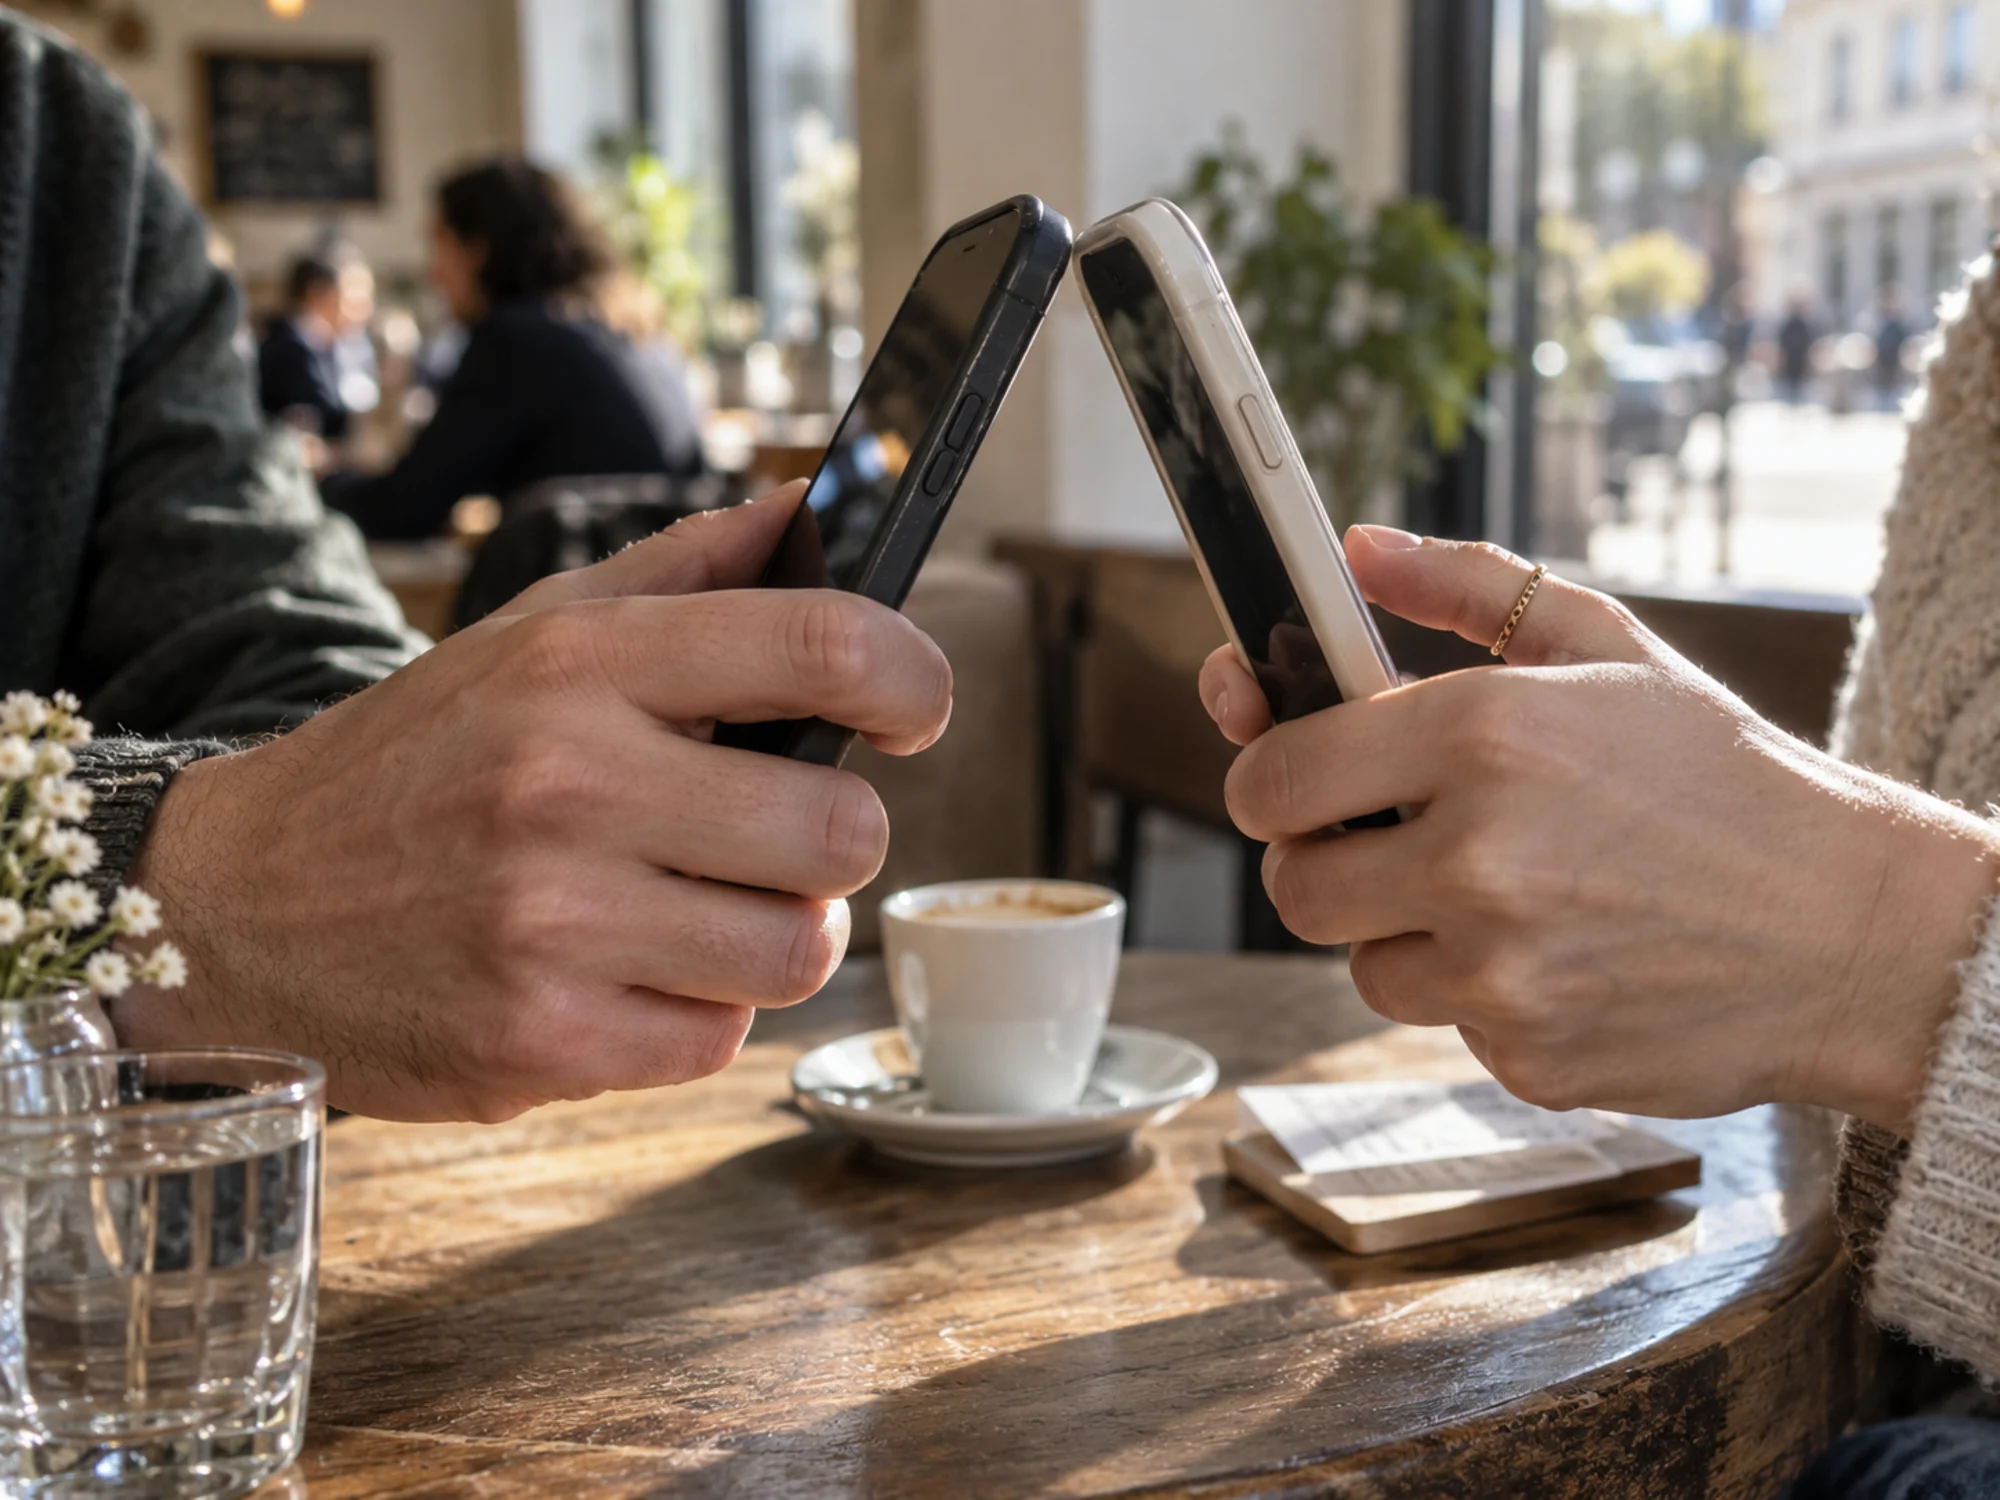
Eine Offline-Zahlung mit digitalem Euro läuft direkt zwischen zwei Geräten. Nach den Datenschutzplänen der EZB kennen nur Zahler und Empfänger die Details. Artikel 37 des Kommissionsentwurfs legt fest, dass weder Zahlungsdienstleister noch Zentralbanken Daten von Offline-Zahlungen speichern.
Sichtbar bleibt das Auf- und Entladen des Offline-Guthabens; Anbieter speichern Betrag, Gerät, Zeitpunkt und Kontonummern und geben sie auf Anfrage an die Zentralstellen für Finanztransaktionsuntersuchungen. Ein eigenes Limit für Offline-Guthaben soll das Geldwäscherisiko klein halten.
Online: pseudonyme Daten bei der EZB
Online teilt der Entwurf die Daten auf: Banken und Zahlungsanbieter verarbeiten, was sie für Kontoeröffnung, Haltelimit, Betrugsprüfung und Sanktionsprüfung brauchen (Artikel 34). EZB und nationale Zentralbanken verarbeiten Kontonummern, Beträge und Aliasse für die Abwicklung, aber so, dass einzelne Nutzer nicht direkt erkennbar sind (Artikel 35).
Piero Cipollone aus dem EZB-Direktorium sagte in einem von der EZB veröffentlichten Interview (auf Englisch), das Eurosystem könne die Beteiligten an Online-Zahlungen nicht identifizieren. Die EZB sagt zudem, der digitale Euro werde nie für kommerzielle Zwecke genutzt, und eine Bank dürfe Zahlungsdaten nur mit ausdrücklicher Zustimmung kommerziell verwenden.
Was der Gesetzgeber ergänzt
Das Europäische Parlament hat seine Verhandlungsposition (auf Englisch) mit strengerem Datenschutz als im Kommissionstext beschlossen: Zahlungen würden geprüft, ohne persönliche Daten offenzulegen, und Daten nur so weit verarbeitet, wie das System sie braucht. Der Rat hatte seine Position vorher festgelegt; das Verhältnis von Datenschutz und Geldwäschebekämpfung entscheiden die Verhandlungen über das Gesetz zum digitalen Euro.
Für Banken ist die praktische Frage das Datenmodell: Die Banken behalten ihre KYC-Pflichten, erhalten keine Daten zu Offline-Zahlungen und müssen die Daten zum digitalen Euro von kommerzieller Nutzung trennen. Lesen Sie mehr über die weiterhin geltenden Pflichten zur Geldwäschebekämpfung in Deutschland.
Kommende Payments-Events in Deutschland
Sieht die EZB meine Zahlungen mit digitalem Euro?
Laut EZB und Entwurf sähe das Eurosystem nur pseudonymisierte Daten, die Sie nicht direkt identifizieren; Offline-Zahlungen würden die Zentralbanken gar nicht erfassen.
Ist der digitale Euro anonym?
Offline-Zahlungen böten eine Privatsphäre ähnlich wie Bargeld, aber das Aufladen und alle Online-Zahlungen laufen über einen Anbieter, der seine Kunden kennt; volle Anonymität schließt das Geldwäscherecht aus.
Wer sieht meine Daten beim digitalen Euro?
Ihre Bank oder Ihr Zahlungsanbieter sieht, was für die gesetzlichen Pflichten nötig ist, wie heute bei Karte oder Überweisung. Die Zentralbanken sehen pseudonyme Abwicklungsdaten; Händler sehen, was sie bei jeder digitalen Zahlung sehen.
Datenschutz beim digitalen Euro und Finance Loop
Finance Loop behandelt das Design des digitalen Euro, Datenschutz eingeschlossen, in den Tracks Zahlungsverkehr & digitales Geld sowie im Themenfeld Risiko & Compliance. Finance Loop ist Partner der Digital Euro Association, deren Konferenz in Frankfurt Zentralbanker und Datenschutzexperten auf eine Bühne bringt.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.