
Zukunft des Bargelds
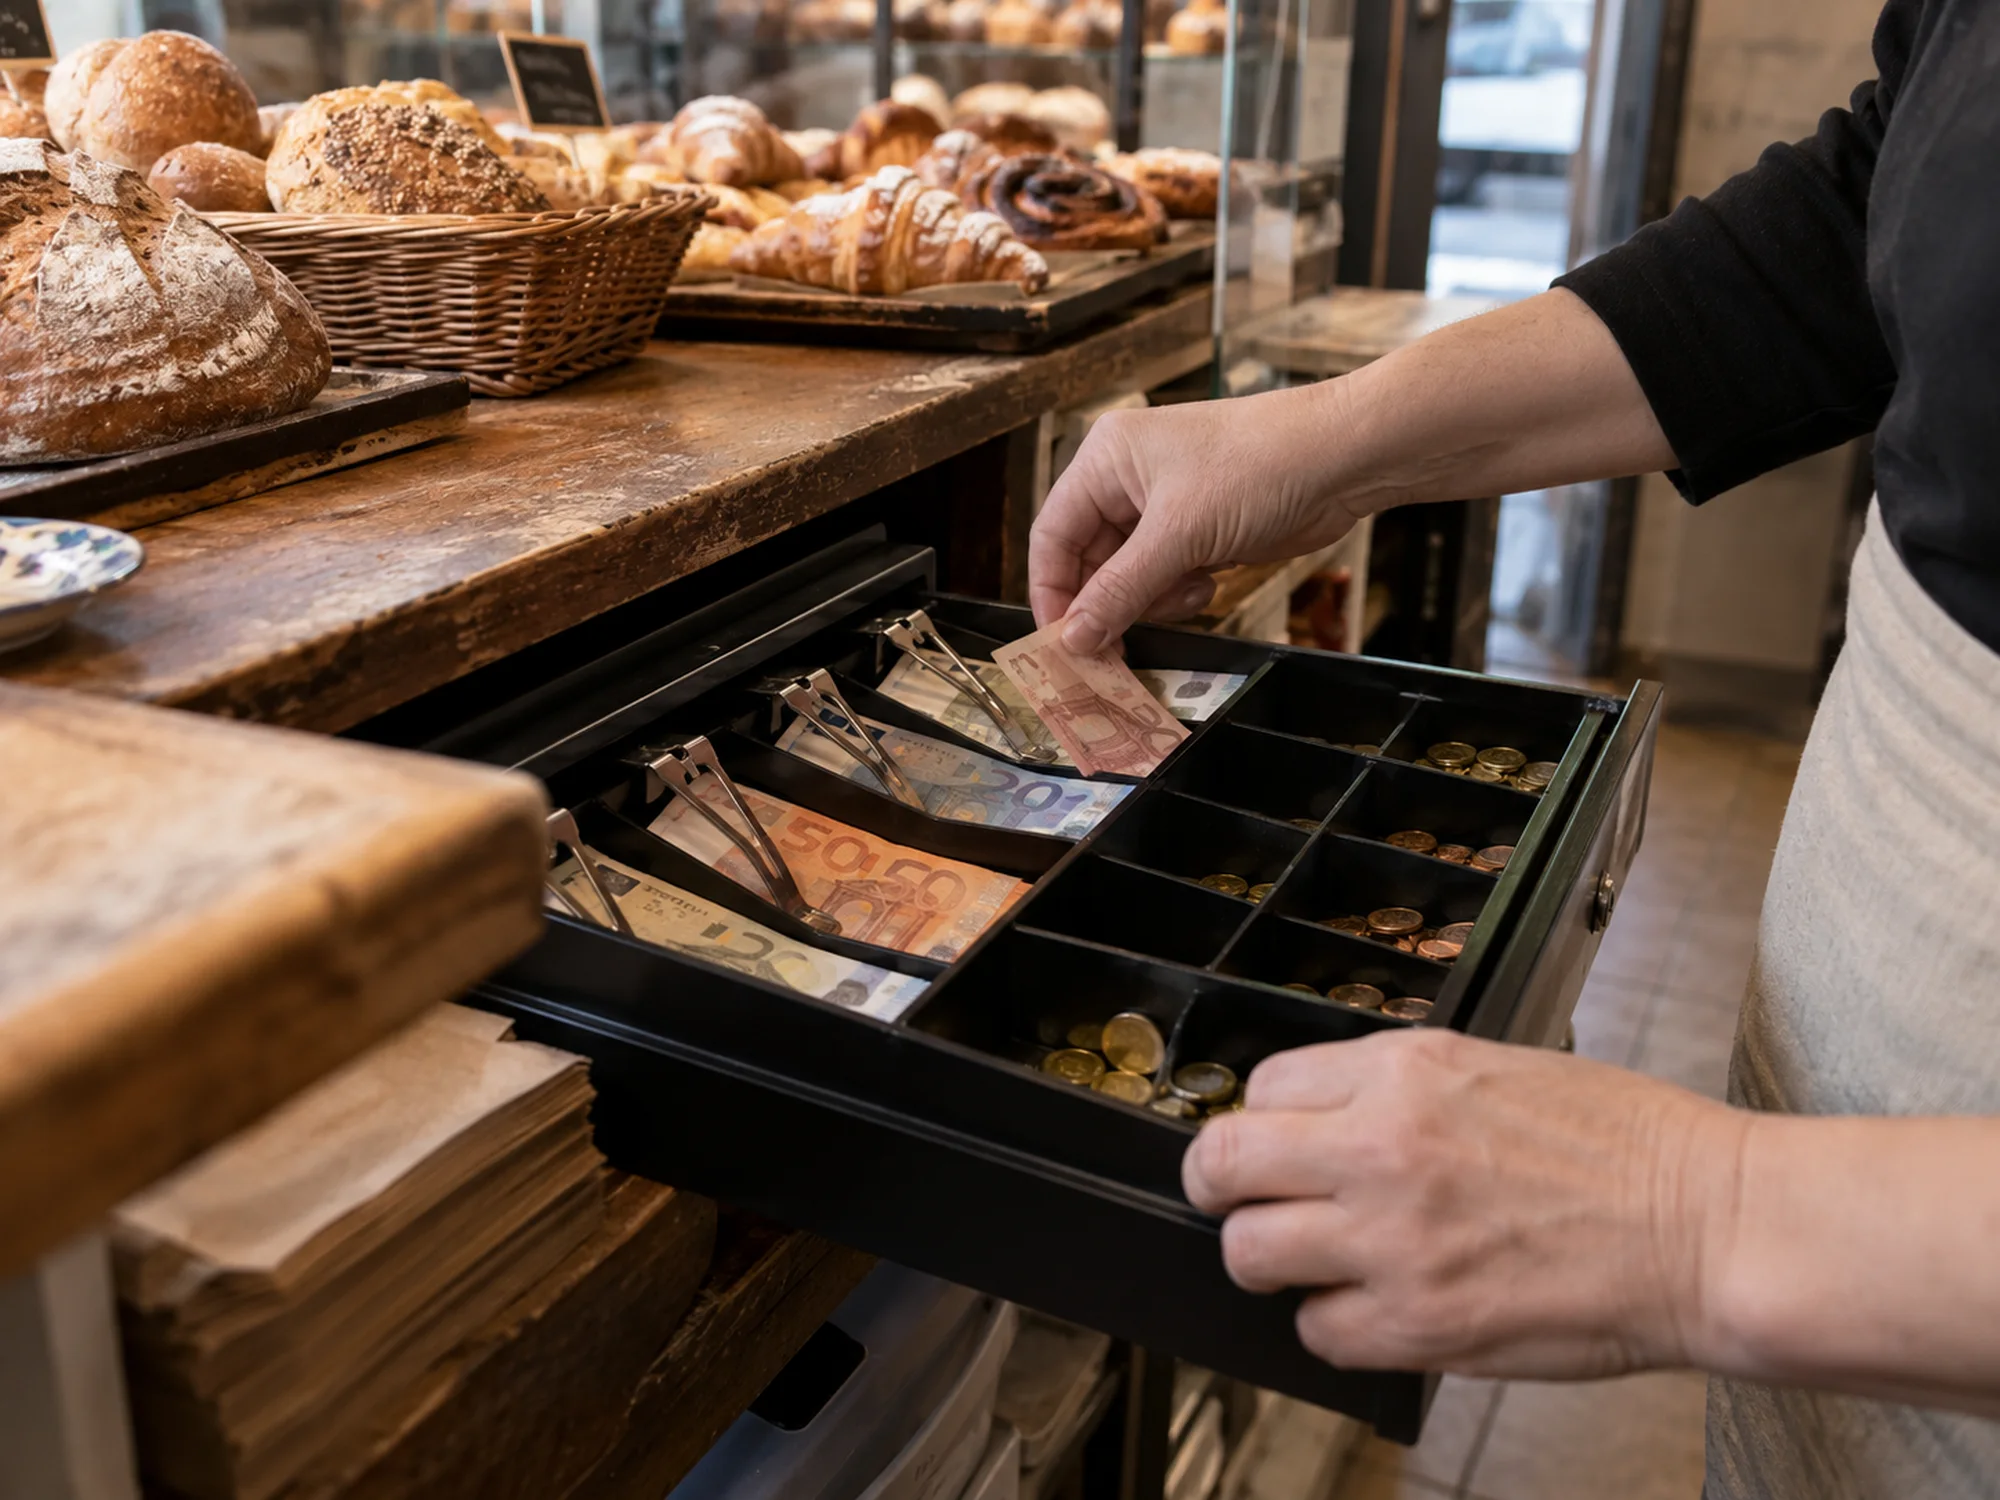
Die Zukunft des Bargelds betrifft die Frage, wie Banknoten und Münzen neben digitalen Zahlungen verfügbar und nutzbar bleiben. Bargeld dient als Zahlungsmittel und als Möglichkeit, Geld außerhalb eines Bankkontos aufzubewahren. Zentralbanken stellen Banknoten bereit, während Banken und Händler das Abheben, Einzahlen und Bezahlen ermöglichen.
Für nutzbares Bargeld braucht es Abhebestellen und Geschäfte, die es annehmen, sowie Banknoten mit erkennbaren Sicherheitsmerkmalen. Das ist wichtig für Menschen, die bar zahlen möchten oder digitale Zahlungen nicht nutzen können. Zugleich bleibt eine Zahlungsweise erhalten, die ohne Kartenterminal, Internetverbindung oder Smartphone auskommt.
Was das Eurosystem tut
Die EZB gestaltet die Euro-Banknoten neu. Präsidentin Christine Lagarde startete das Projekt im Dezember 2021, der EZB-Rat wählte im November 2023 die Themen „Europäische Kultur“ und „Flüsse und Vögel“, und zehn Entwürfe gingen in eine Umfrage mit mehr als neun Millionen Teilnehmern. Die Entscheidung wird gegen Ende 2026 erwartet, die neuen Scheine kommen danach schrittweise in Umlauf.
In einer Rede am 14. September 2026 erklärte EZB-Direktoriumsmitglied Piero Cipollone, dass mehr als 31 Milliarden Euro-Banknoten im Umlauf waren, mit einem Gesamtwert von über 1,6 Billionen Euro.
Die EZB hält zudem einen strategischen Notfallbestand an Banknoten für plötzliche Nachfragesprünge wie in der Pandemie. In derselben Rede sagte Piero Cipollone, im Euroraum solle man bar zahlen können, wann immer man will, und das Eurosystem arbeite mit den Banken daran, dass alle an Bargeld kommen.
Deutschland: drei Szenarien für 2037
In Deutschland ist Bargeld nach Zahl der Transaktionen noch das meistgenutzte Zahlungsmittel, mit 45 Prozent in der Bundesbank-Studie zum Zahlungsverhalten. Die Bundesbank hat die Zukunft in drei Szenarien für 2037 durchgespielt: eine hyperdigitale Bezahlwelt, in der Bargeld fast aus dem Alltag verschwunden ist, eine Renaissance, in der sich die Nutzung stabilisiert, und eine hybride Welt mit stetig schlechterem Zugang. Prognosen sind das ausdrücklich nicht.
Ein großer Teil des deutschen Bargelds dient gar nicht zum Bezahlen. Der damalige Bundesbankpräsident Jens Weidmann sagte in einer Rede beim Bargeldsymposium (auf Englisch), rund fünf Prozent der ausgegebenen Banknoten würden zum Bezahlen genutzt, etwa 40 Prozent als Wertaufbewahrung gehalten, der Rest gehe ins Ausland.
Das Recht: gesetzliches Zahlungsmittel und Zugang
Das Paket zur einheitlichen Währung, das die Kommission im Juni 2023 vorlegte, hat zwei Hauptteile: eine Verordnung zum digitalen Euro und eine Verordnung über das gesetzliche Zahlungsmittel Euro-Bargeld. Die zweite schreibt fest, dass Geschäfte Bargeld annehmen müssen, mit engen Ausnahmen, und verpflichtet die Staaten, den Zugang zu Bargeld zu beobachten. Die Position des Parlaments (auf Englisch) ergänzt ein Verbot, Bargeld auszuschließen. Mehr unter gesetzliches Zahlungsmittel.
Ab Juli 2027 begrenzt die EU-Geldwäscheverordnung Barzahlungen an Händler auf 10.000 Euro, Staaten dürfen niedriger gehen. Druck kommt auch beim Zugang: In der Bundesbank-Studie sagten 29 Prozent, ein Geldautomat sei binnen zwei Jahren schwerer erreichbar geworden, und die Zentralbanken fordern die Banken auf, Bargeld erreichbar zu halten.
Kommende Payments-Events in Deutschland
Wird Bargeld im Euroraum abgeschafft?
Es gibt derzeit keinen Plan, das Bargeld im Euroraum abzuschaffen. Die EZB entwirft neue Banknoten, und die Verordnung zum gesetzlichen Zahlungsmittel würde die Annahme von Bargeld verbindlich machen. Der digitale Euro soll Bargeld ergänzen.
Wann kommen die neuen Euro-Banknoten?
Die EZB will die endgültigen Entwürfe gegen Ende 2026 auswählen. Die Herstellung dauert mehrere Jahre, die Scheine kommen danach schrittweise in Umlauf.
Gibt es eine Bargeldobergrenze in der EU?
Ab Juli 2027 begrenzt die Geldwäscheverordnung Barzahlungen an Händler für Waren oder Dienste auf 10.000 Euro. Mehrere Staaten haben bereits niedrigere Grenzen.
Die Zukunft des Bargelds und Finance Loop
Finance Loop behandelt Bargeld neben digitalem Euro und Stablecoins im Track Zahlungsverkehr & digitales Geld, weil Banken ihre Bargeld- und Digitalangebote gemeinsam planen. Finance Loop ist Partner der Digital Euro Association, deren Konferenz in Frankfurt öffentliches Geld in beiden Formen diskutiert.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.