
Conversion dynamique de devise
La conversion dynamique de devise (DCC) permet à un titulaire de carte de choisir de payer dans la devise de son compte de carte, à une caisse ou à un distributeur à l'étranger. Le commerçant ou l'exploitant du distributeur organise la conversion et affiche un montant converti avant la validation. L'alternative est de payer dans la devise locale et de laisser l'émetteur de la carte faire la conversion.
La DCC rend le montant d'un achat ou d'un retrait visible dans la devise habituelle du titulaire avant la fin de la transaction. Le taux de change proposé peut inclure une marge, et le montant converti doit donc être comparé avec les autres frais éventuels. Savoir qui effectue la conversion aide les voyageurs à comparer les options de paiement disponibles.
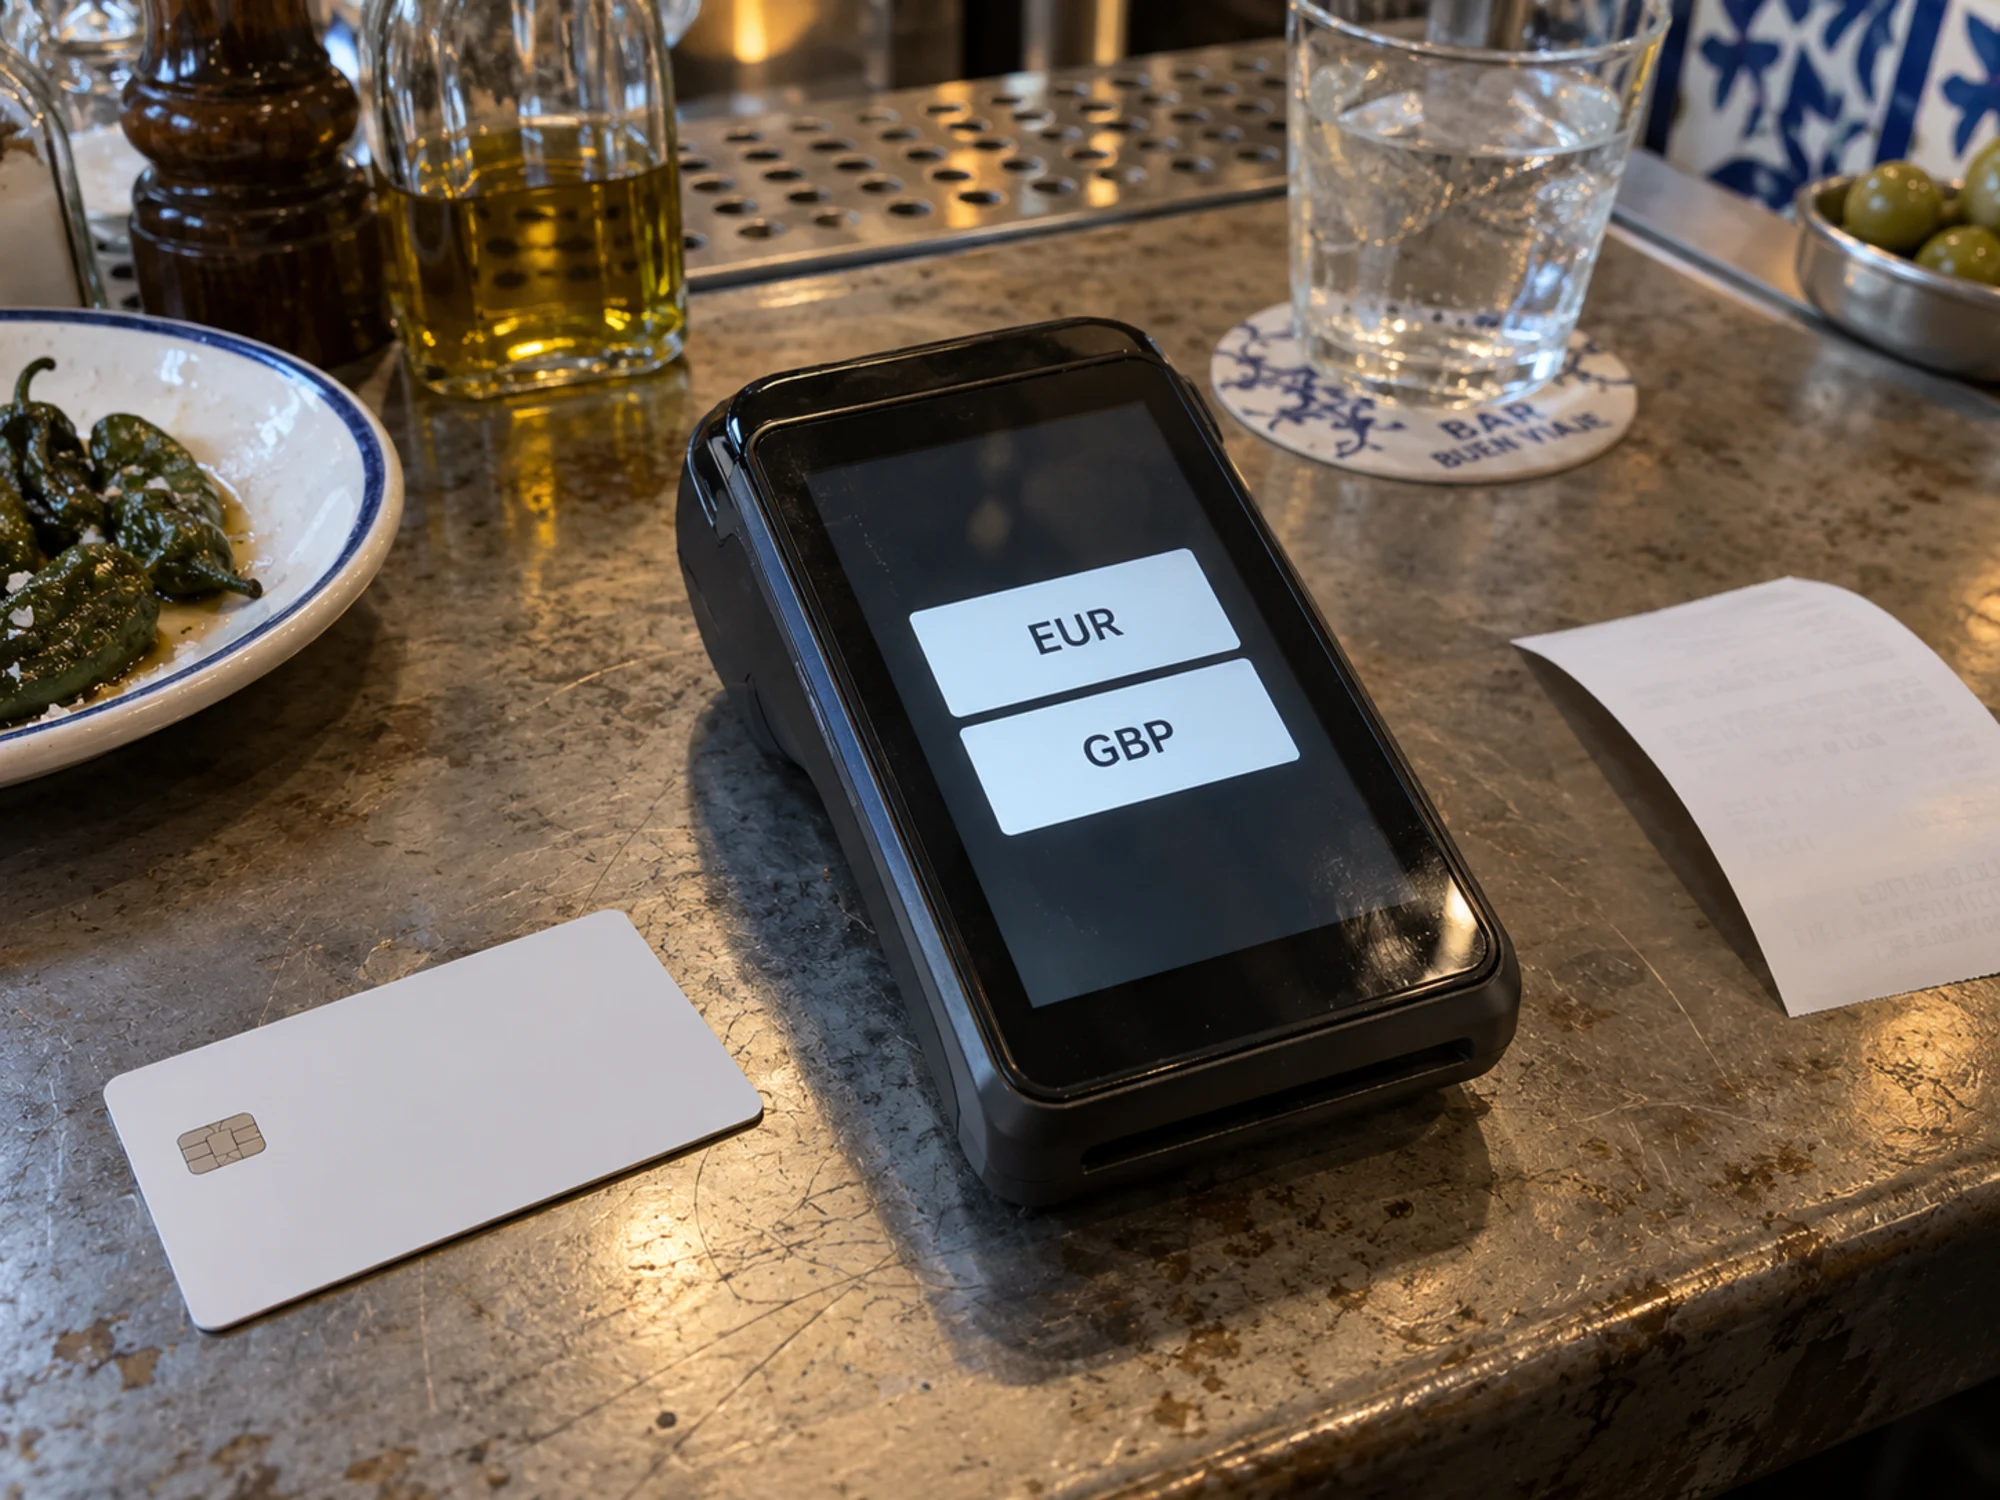
Fonctionnement et coût de la DCC
Quand vous payez avec une carte allemande à Zurich ou à Londres, le terminal peut demander s'il faut payer en devise locale ou en euros. Choisissez les euros, et le prestataire du terminal convertit le montant à son propre taux, avec une marge. Choisissez la devise locale, et l'émetteur de votre carte le convertit à son taux, éventuellement avec des frais sur les opérations à l'étranger. IndusInd Bank situe la marge DCC d'une carte en général entre 3 et 5 pour cent. One Mile at a Time a documenté un distributeur où l'option DCC comportait des frais de conversion de 12,95 pour cent, et qualifie la DCC de presque jamais avantageuse.
Qui touche la marge
La DCC est un service de prestataires de paiement et d'acquéreurs, et les commerçants et exploitants de DAB touchent une commission sur chaque transaction DCC, selon One Mile at a Time. Cela explique pourquoi certains terminaux présélectionnent la devise d'origine. Pour un commerçant ou un acquéreur, c'est une source de revenus liée aux titulaires de cartes étrangères, un sujet de l'acquisition commerçant et des paiements par carte en Allemagne.
Les règles UE sur l'affichage du prix
Le règlement (UE) 2019/518 imposait aux prestataires de cartes dans l'UE d'indiquer, avant le paiement, le total des frais de conversion monétaire sous forme de marge en pourcentage sur le dernier taux de change de référence de l'euro publié par la Banque centrale européenne. Les exploitants de distributeurs et de terminaux doivent afficher cette information et indiquer au payeur qu'il peut payer dans la devise du commerçant. Ces règles s'appliquent depuis le 19 avril 2020, et depuis le 19 avril 2021, l'émetteur de la carte envoie aussi un message électronique avec la marge après un paiement par carte dans une autre devise de l'UE, au plus une fois par mois et par devise, avec une possibilité de refus. Les règles figurent désormais dans le règlement (UE) 2021/1230 sur les paiements transfrontaliers, qui régit les paiements transfrontaliers en Europe.
En ligne et sur les virements
Le même règlement couvre la conversion monétaire dans la banque en ligne et les applications: avant un virement avec conversion, le prestataire affiche les frais de conversion estimés et le total estimé dans la devise du compte du payeur. La comparaison avec le taux de référence de la BCE rend les offres comparables, même si le taux réellement appliqué par une banque peut encore s'en écarter.
Prochains événements paiements
Payer en devise locale ou en euros à l'étranger?
Payer en devise locale revient généralement moins cher, car l'émetteur de votre carte convertit le montant à son taux, qui, avec les frais éventuels sur les opérations à l'étranger, reste généralement inférieur à la marge DCC. L'information UE affichée sur le terminal indique la marge DCC en pourcentage au-dessus du taux de la BCE et vous permet de comparer avant de confirmer.
La conversion dynamique de devise est-elle légale?
Oui, tant que le payeur a le choix et l'information. Le droit de l'UE exige que la marge soit communiquée avant le paiement et que l'option de payer dans la devise du commerçant soit affichée.
Que sont des frais de conversion de devise?
Ce sont les frais pour convertir un paiement d'une devise dans une autre. Les frais de conversion monétaire peuvent apparaître séparément ou être intégrés au taux de change. Selon les règles de l'UE, les prestataires de cartes les expriment en marge en pourcentage sur le taux de référence de l'euro de la BCE.
La conversion dynamique de devise et Finance Loop
Finance Loop met en relation, en Allemagne, les équipes cartes, acquisition et paiements qui décident du prix d'un paiement à l'étranger. Finance Loop organise ses propres formats à Francfort et à Berlin sur les paiements par carte et les virements instantanés, et ses membres rencontrent le secteur des paiements à Payment Exchange à Berlin.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.