
Paiements portefeuille EUDI
Les paiements EUDI utilisent le portefeuille européen d'identité numérique pour authentifier une personne confirmant un paiement. Le portefeuille peut présenter un justificatif de paiement et lier l'approbation aux données de transaction, tandis que banques et prestataires continuent de traiter le transfert dans les systèmes existants.
Pour les banques, prestataires de paiement et commerçants, la mise en œuvre dépend du moyen de paiement choisi et des responsabilités de chaque participant. Un parcours utile relie l'approbation au compte ou à la carte appropriés, conserve la preuve du consentement et propose une alternative claire lorsque l'authentification ne peut aboutir.
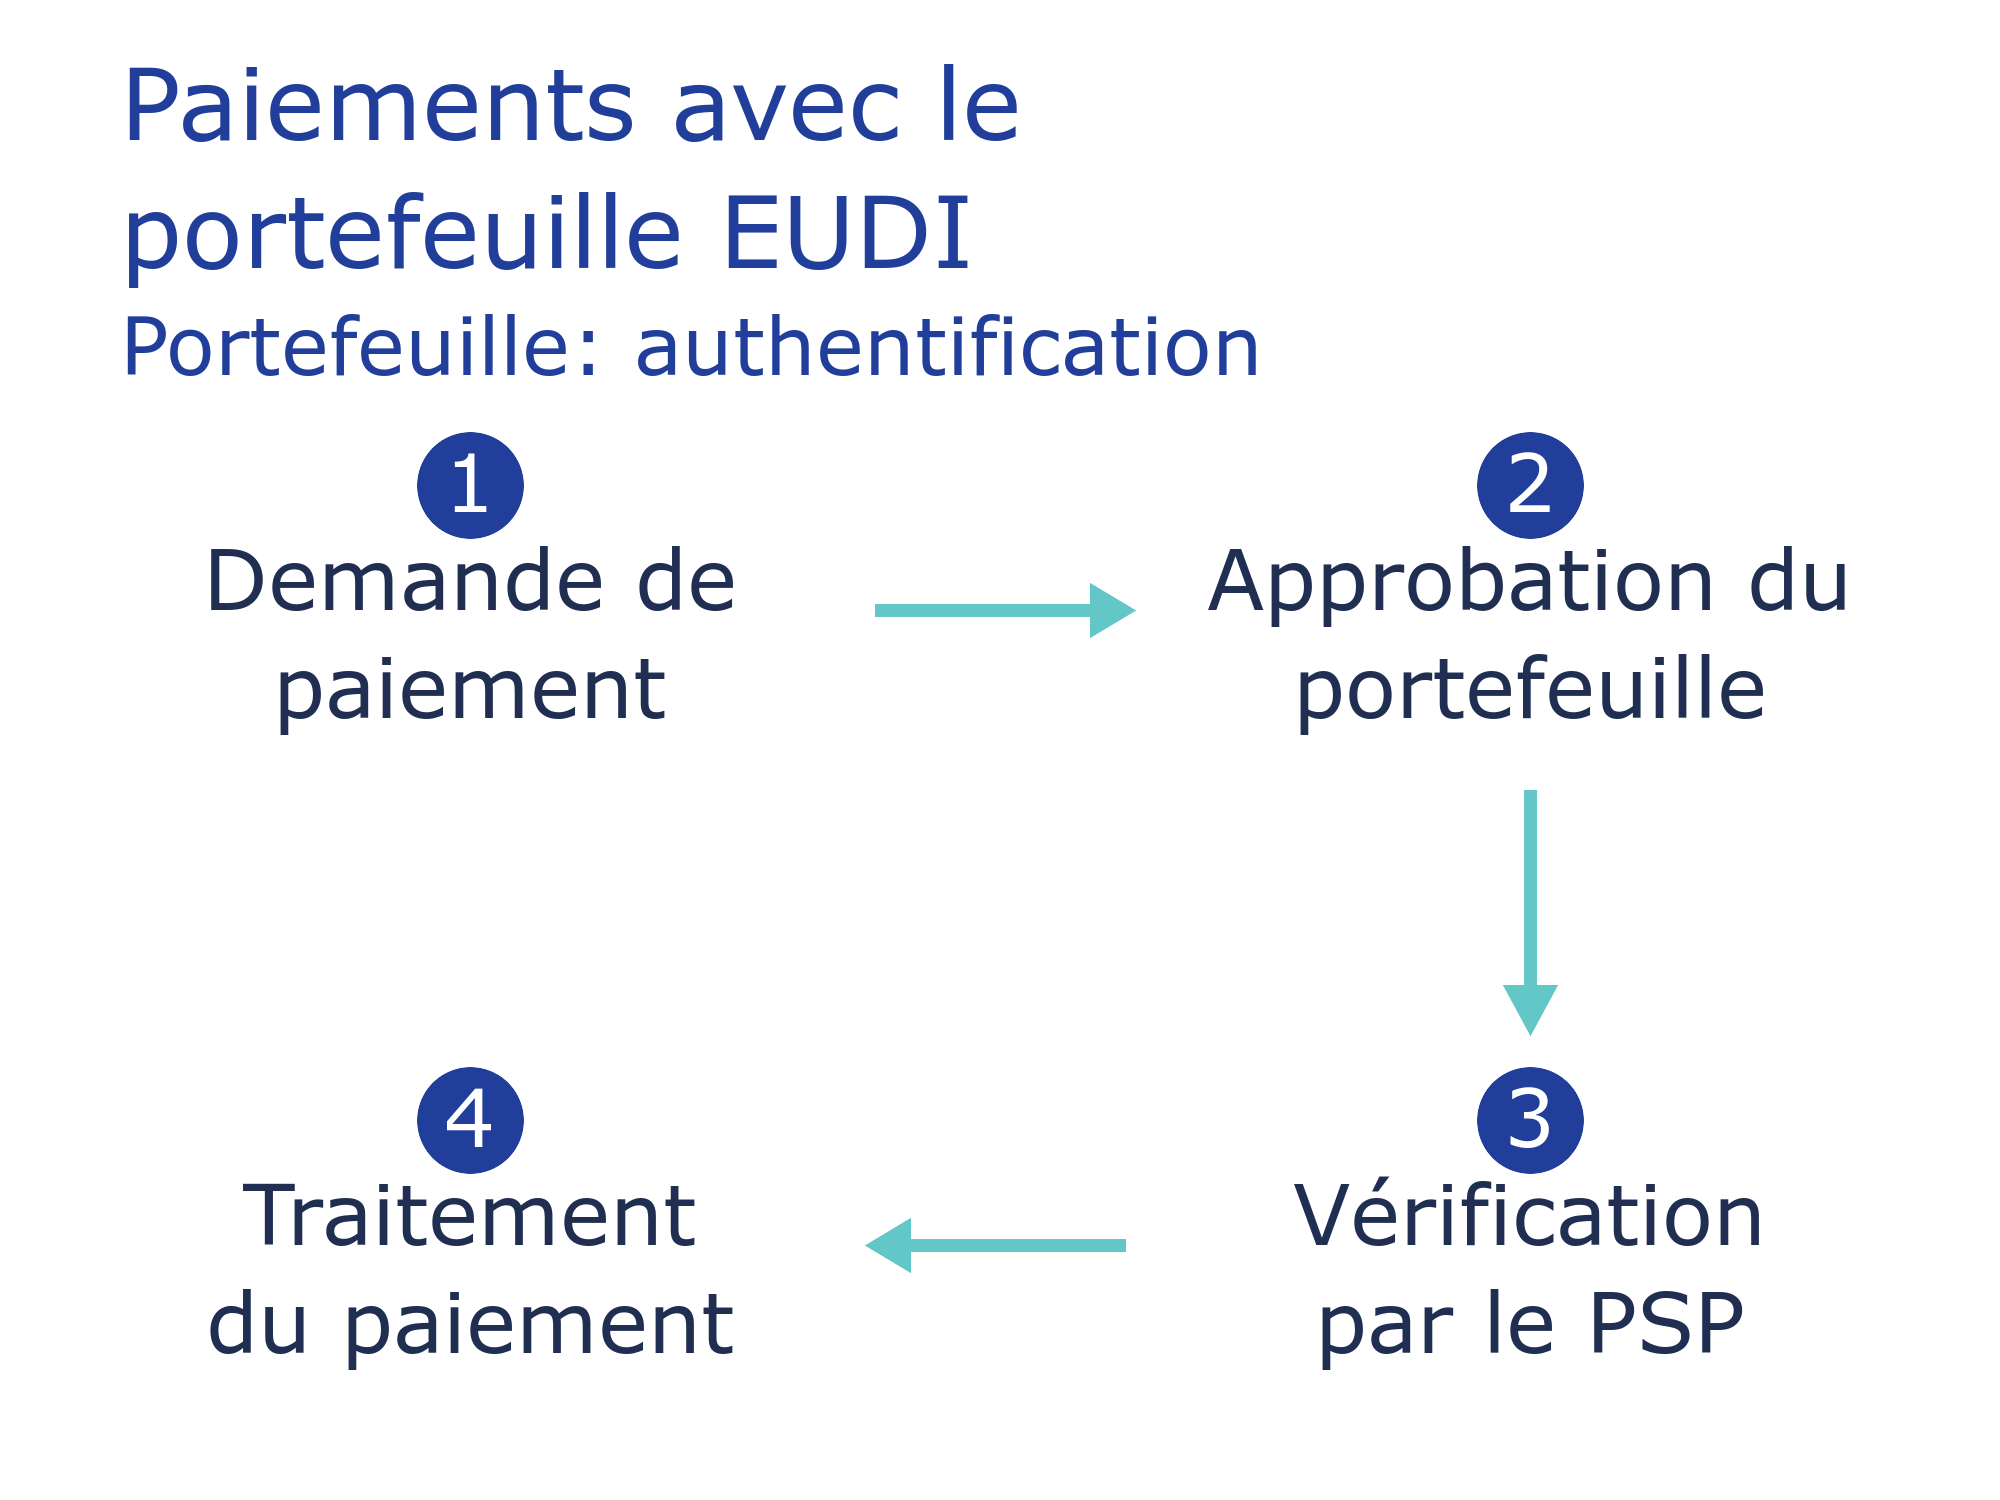
Rôle de l'authentification du portefeuille
Le manuel de la Commission européenne sur l'authentification des paiements décrit des parcours en ligne et en magasin utilisant les infrastructures existantes par carte et de compte à compte. Ces exemples présentent un usage envisagé, dont les spécifications techniques et les pilotes poursuivent la définition. L'authentification peut donc évoluer en conservant le réseau de paiement derrière un achat.
Le commerçant a toujours besoin d'une instruction acceptée, d'un résultat de traitement et du rapprochement correspondant. L'approbation du portefeuille devrait entrer dans ce cycle existant comme preuve associée à un paiement unique. Le portefeuille EUDI dans la finance couvre aussi les contrôles d'identité lors des ouvertures de comptes.
Authentification forte et liaison dynamique
L'authentification forte du client exige deux facteurs indépendants de catégories différentes, comme la possession associée à la connaissance ou à l'inhérence. La conception doit établir comment le portefeuille et son mécanisme d'approbation satisfont ces exigences. Déverrouiller un justificatif d'identité ne démontre pas seul l'approbation d'un paiement particulier.
L'explication de l'Autorité bancaire européenne sur la liaison dynamique exige un code d'authentification correspondant au montant et au bénéficiaire convenus. Leur modification doit invalider ce code, donc les tests devraient inclure montants modifiés, bénéficiaires substitués et réponses rejouées.
Qui émet, demande et traite la preuve
La spécification officielle d'authentification des paiements distingue enregistrement, authentification et liaison dynamique. Un prestataire émet une attestation SCA associant le portefeuille au payeur et, selon le cas, à un compte ou une carte. Des règlements propres aux paiements définissent les justificatifs pertinents et les exigences des participants.
Avant tout achat, identifiez quelle banque, quel prestataire, acquéreur ou commerçant demande la preuve, qui la valide et quel prestataire exécute le paiement. Convenez des responsabilités pour un justificatif expiré, une demande rejetée ou une approbation contestée, car les incidents réels traversent les frontières des organisations.
Paiements par carte et virements de compte à compte
Une transaction par carte et un virement peuvent partager une authentification par portefeuille tout en suivant des traitements différents. La spécification permet des demandes de l'émetteur et de tiers, avec une communication supplémentaire par les réseaux existants de paiement ou de banque ouverte. Un parcours pris en charge ne garantit aucune compatibilité avec chaque compte ou carte.
Les équipes devraient documenter les instruments acceptés, les conditions d'enregistrement et les identifiants reliant preuve et ordre de paiement. Les tests devraient couvrir le trajet complet, de l'approbation du client à la confirmation du prestataire. Un retour réussi du navigateur ne devrait jamais constituer la seule preuve d'achèvement du paiement.
Consentement, attributs nécessaires et preuves opérationnelles
L'écran d'approbation devrait rendre le bénéficiaire, le montant et les informations demandées compréhensibles avant confirmation. Un achat soumis à une limite d'âge pourrait aussi demander un justificatif d'âge, tandis qu'un achat ordinaire exige moins d'informations. Chaque attribut demandé devrait servir un objectif défini et limiter l'identification aux informations nécessaires.
Pour les opérations, associez le résultat d'authentification à la référence du paiement et à la décision du prestataire responsable. Définissez conservation, accès et gestion des litiges avant de recueillir davantage de données personnelles. L'orchestration d'identité dans la finance relie ces décisions entre prestataires de vérification et parcours clients.
Récupération, annulation et authentification alternative
Les clients peuvent annuler une demande, perdre l'accès au portefeuille ou rencontrer un justificatif expiré au paiement. Chaque situation exige un résultat reconnaissable et une prochaine action possible sans créer d'instructions de paiement doubles. La reprise devrait établir si l'authentification a échoué, si le traitement attend ou si le paiement est déjà terminé.
La FAQ du portefeuille EUDI allemand confirme son usage volontaire et la disponibilité obligatoire de procédures alternatives. Les équipes produit devraient tester cette autre authentification aussi soigneusement que le portefeuille, y compris les sessions interrompues et l'assistance aux clients remplaçant leur portefeuille.
Délais d'acceptation et déploiement effectif
L'explication de la Commission sur l'acceptation distingue la fourniture par les États membres avant fin 2026 de l'acceptation par les prestataires privés assujettis avant fin 2027. Cette dernière intervient à la demande de l'utilisateur lorsque les exigences pertinentes d'authentification forte s'appliquent, selon l'article 5f et le calendrier des actes d'exécution.
L'Allemagne prévoit actuellement sa première version publique début 2027, qui se concentre sur l'identification et les justificatifs. La confirmation de paiement suit le déploiement progressif décrit dans la FAQ nationale. Les banques devraient donc suivre séparément obligations légales d'acceptation, capacités nationales disponibles et préparation de leur propre production.
Questions sur les paiements EUDI
L'authentification par portefeuille transfère-t-elle l'argent?
L'authentification fournit une preuve d'approbation tandis que les prestataires exécutent et traitent la transaction dans le dispositif de paiement choisi.
Une intégration couvre-t-elle chaque paiement européen par portefeuille?
La compatibilité dépend des capacités certifiées, des règlements de justificatifs et des prestataires participants, donc chaque dispositif accepté exige des tests explicites.
Événements de paiement en Europe
Le calendrier nécessite JavaScript pour afficher les événements à venir sur cette page.
Identité de paiement et Finance Loop
Finance Loop relie en Europe les professionnels des technologies émergentes dans la finance, notamment l'authentification des paiements et l'identité numérique. Finance Loop soutient les échanges entre entreprises évaluant l'intégration des portefeuilles, les responsabilités opérationnelles et les parcours clients dans plusieurs pays.
Discuter de l'authentification des paiements EUDI
Contactez Finance Loop pour discuter de vos priorités d'identité de paiement et rencontrer des professionnels pertinents de la finance européenne.