
Pay by bank
Pay by bank permet de payer un achat en ligne directement depuis son compte bancaire, sans carte. L’acheteur choisit cette option et sa banque, puis confirme un virement prérempli dans l’application ou la banque en ligne. Le magasin reçoit une confirmation en quelques secondes, et l’argent arrive chez le marchand comme un virement ordinaire.
Un prestataire agréé d’initiation gère l’étape entre magasin et banque et ne peut lancer le virement qu’après l’accord du titulaire auprès de la banque. Les banques de la zone euro devant envoyer des virements instantanés reçus sous dix secondes, le paiement bancaire peut confirmer une commande presque aussi vite qu’une carte. En Allemagne, il apparaît comme bouton Pay by Bank de Tink ou Trustly, ou comme Wero de la banque du client.
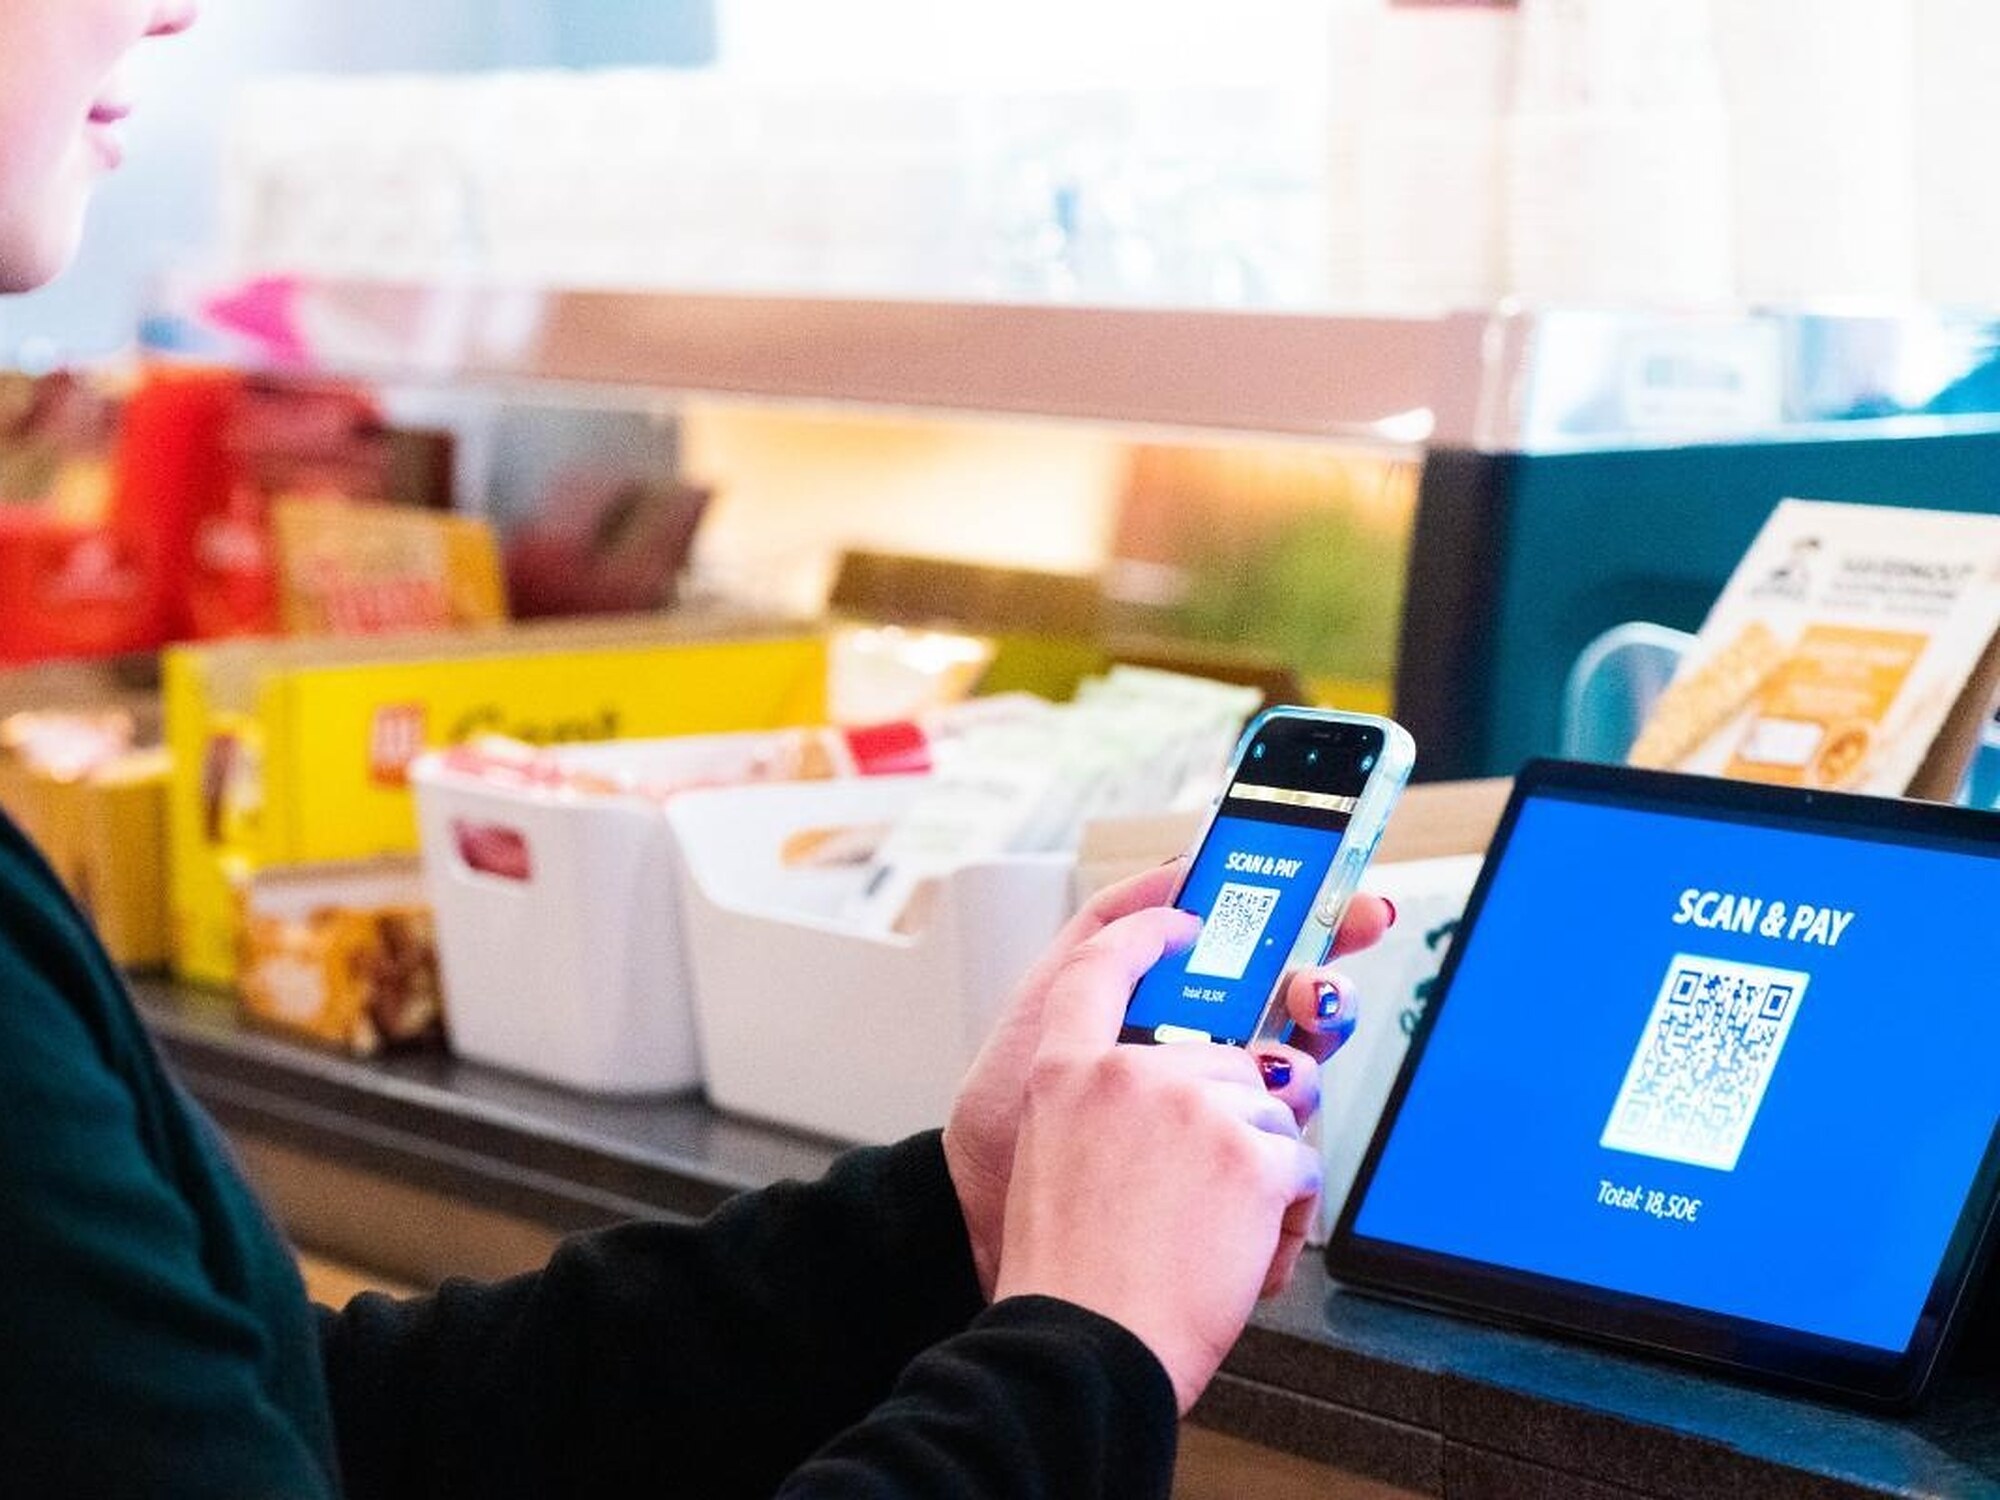
Ce que voit l’acheteur à la caisse
L’acheteur choisit pay by bank sur la page de paiement puis une banque. L’Allemagne compte tant de banques qu’Adyen dirige les clients vers Tink, son partenaire open banking, où ils choisissent dans une liste complète. Selon banque et appareil, l’acheteur se connecte au portail, passe dans l’application ou scanne un code QR, puis approuve avec l’authentification forte déjà utilisée par sa banque en ligne.
L’intermédiaire propose un service d’initiation de paiement selon la DSP2. Cette directive lui interdit de détenir les fonds du payeur ou de conserver des données de paiement sensibles; les identifiants de connexion restent inaccessibles à tous sauf au client et à la banque. Toute autre information sur l’acheteur atteint le magasin uniquement avec son consentement explicite.
Pay by bank ou carte: ce qui change pour l’acheteur
La différence visible est la connexion: pay by bank exige l’accès à la banque en ligne ou à son application, tandis qu’une carte exige son numéro ou son enregistrement dans un portefeuille. L’argent quitte immédiatement le compte courant, comme avec une carte de débit, sans prélèvement ultérieur sur relevé mensuel de crédit. Sans banque en ligne, ou avec une banque inaccessible au prestataire, l’acheteur utilise une carte ou une autre méthode à la même caisse.
Pour le marchand, frais de carte et rétrofacturation disparaissent, et chaque paiement arrive déjà authentifié par la banque. Les paiements de compte à compte diffèrent des cartes par leur coût unitaire et leurs règles de contestation; le marchand devrait calculer les deux avant de détourner les clients des cartes.
Quand le marchand dispose réellement des fonds
Une confirmation réussie signifie que la banque a accepté l’ordre, pas toujours que l’argent est arrivé. Adyen avertit les marchands que certaines banques permettent une annulation jusqu’à minuit le même jour, et qu’un paiement du samedi peut attendre lundi. Sans fonds après huit jours de semaine, Adyen comptabilise une rétrofacturation que le marchand ne peut contester.
Les virements instantanés réduisent largement cet écart entre confirmation et arrivée des fonds. Selon le règlement (UE) 2024/886, tout prestataire de la zone euro proposant des virements en euros doit en émettre instantanément depuis le 9 octobre 2025, et la banque bénéficiaire doit libérer l’argent sous dix secondes. Si la banque exécute l’initiation en instantané, le magasin connaît l’arrivée des fonds en quelques secondes et peut expédier ou débloquer le produit numérique. Les mêmes règles des virements instantanés en Europe ont aussi introduit le contrôle du nom du bénéficiaire avant départ.
Pay by bank en Allemagne
Les banques allemandes proposaient giropay aux boutiques en ligne jusqu’à son arrêt décidé par Paydirekt; giropay a cessé d’accepter les paiements au 30 juin 2024. Sofortüberweisung, ancien service allemand d’initiation, a aussi disparu comme méthode autonome après son intégration aux options de Klarna.
Deux voies les ont remplacés dans les caisses en ligne allemandes. Wero, portefeuille de European Payments Initiative, fonctionne dans les boutiques allemandes depuis novembre 2025, lorsque caisses d’épargne et banques coopératives ont démarré en premier; des acquéreurs comme Nexi y connectent d’autres marchands. Les fournisseurs open banking vendent un bouton Pay by Bank via les prestataires de paiement: Tink et Adyen l’ont lancé en Allemagne pour Guthaben.de, puis pour les clients Vodafone réglant leurs forfaits prépayés et factures postpayées ouvertes.
Prestataires derrière le bouton pay by bank
Un magasin peut ajouter pay by bank via son prestataire cartes, sans connexion propre à chaque banque. Tink comptait plus de 10 000 marchands ayant adopté Pay by Bank par ces partenariats en janvier 2025. Adyen le propose en Allemagne, France et Royaume-Uni, avec Tink comme partenaire open banking. Trustly, établissement de paiement suédois, connecte 12 000 banques dans 33 marchés, dont l’Allemagne.
Avant de choisir, le marchand doit vérifier les banques allemandes accessibles et le signalement d’un paiement confirmé mais jamais arrivé. Les remboursements entrent aussi dans la comparaison; Adyen les effectue par virement SEPA, intégralement ou partiellement.
Prochains événements paiements en Europe
Que signifie pay by bank?
Pay by bank signifie payer un magasin depuis un compte bancaire, par un virement approuvé dans la banque en ligne ou l’application. Le terme couvre l’initiation par un prestataire agréé et les portefeuilles bancaires comme Wero, tous deux fonctionnant sans carte.
Pay by bank est-il sûr?
L’acheteur approuve chaque paiement dans l’espace de sa banque; le prestataire ne peut ni détenir les fonds ni conserver ses identifiants. Pour un paiement non autorisé, la DSP2 impose le remboursement bancaire avant la fin du jour ouvré suivant, même après initiation par un prestataire. Cette protection ne couvre pas un paiement approuvé pour une fausse boutique ou un escroc, risque appelé fraude au virement autorisé.
Peut-on être remboursé après un paiement bancaire?
Oui, le marchand renvoie les fonds par un nouveau virement, avec remboursements intégraux ou partiels chez des prestataires comme Adyen. L’acheteur ne dispose pas d’une rétrofacturation carte; un litige sur des biens non reçus s’adresse d’abord au marchand, comme pour tout virement bancaire.
L’acheteur paie-t-il des frais pour pay by bank?
Le marchand paie chaque transaction au tarif convenu avec son prestataire. Côté banque, le règlement (UE) 2024/886 interdit de facturer davantage un virement instantané qu’un virement standard; l’acheteur ne paie donc pas plus que pour un autre virement en ligne depuis ce compte.
Pay by bank et Finance Loop
Finance Loop couvre pay by bank et l’open banking dans son axe Paiements & monnaie numérique. Le pôle de savoir Finance Loop explique le réseau sous-jacent dans sa réponse sur les virements instantanés, avec la règle des dix secondes et les obligations du règlement (UE) 2024/886.
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes en finance, notamment l’IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.