
Tenue de marché crypto
La tenue de marché crypto consiste à proposer en continu des prix d'achat et de vente de crypto-actifs sur une plateforme. Un teneur de marché négocie avec les autres participants sur son propre stock et gagne la différence entre prix d'achat et de vente. Ces cotations fournissent une contrepartie aux traders et contribuent à déterminer les quantités échangeables à un prix donné.
Un teneur de marché ajuste ses cotations selon son stock, la volatilité et la liquidité disponible, de sorte que les spreads reflètent aussi le risque de détention des jetons. Les engagements de cotation dépendent de l'accord avec la plateforme ou l'émetteur. Sur les marchés de titres, ce rôle relève aussi de MiFID II, traitée séparément.
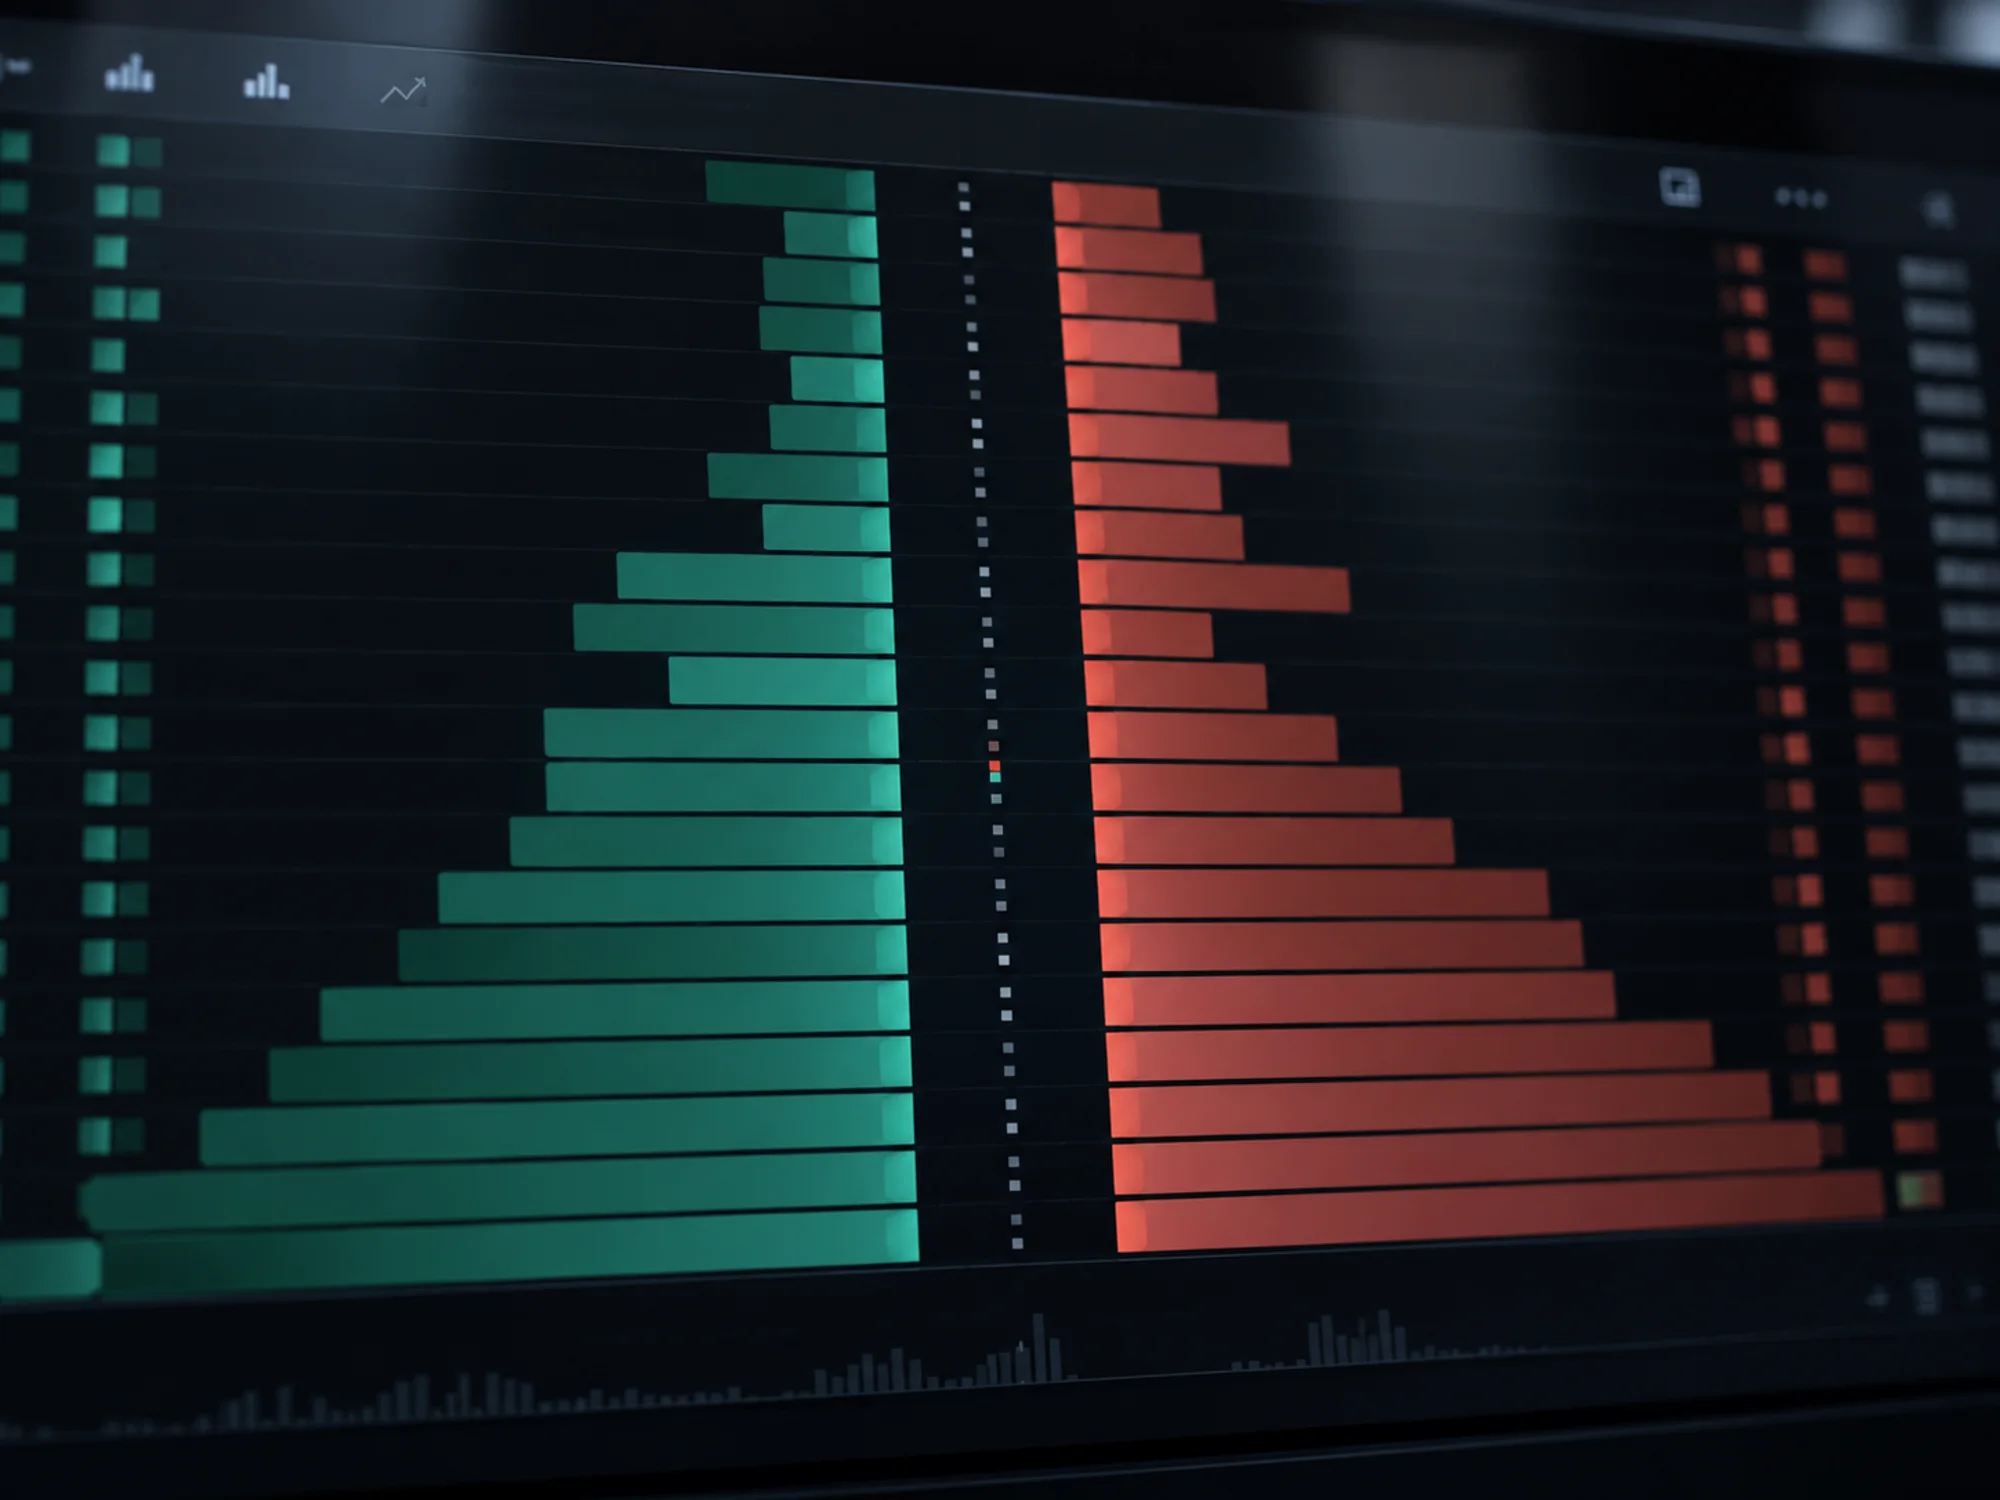
Construire une cotation: spread, profondeur, stock
Une cotation comprend trois paramètres: le spread, la profondeur et le stock. Le spread est l'écart entre achat et vente et doit couvrir le coût attendu d'une erreur. La profondeur est la quantité disponible à chaque niveau, déterminant la taille d'ordre absorbable. Le stock correspond aux avoirs de l'entreprise et infléchit sa cotation: un teneur devenu long après une série de vendeurs baisse les deux côtés pour attirer des acheteurs et dissuader de nouveaux vendeurs.
L'entreprise gagne le spread lorsque les flux s'équilibrent, achetant au prix acheteur et vendant au prix vendeur à répétition sans pari directionnel. Le teneur perd lorsque les flux sont unilatéraux, car tous peuvent lui vendre uniquement parce que le prix va baisser. Le spread rémunère cette asymétrie, et non les coûts d'exploitation.
Risque de stock et couverture entre plateformes
Le risque de stock est l'exposition conservée entre l'exécution d'un côté et la rencontre de l'autre. La couverture utilise généralement un autre instrument: un teneur cotant un jeton au comptant peut compenser l'exposition par un contrat à terme perpétuel, ou par un actif corrélé si aucun dérivé du jeton n'existe.
La couverture entre plateformes engendre aussi ses propres difficultés opérationnelles. Elle se trouve sur une autre plateforme avec ses garanties, exigeant du capital à plusieurs endroits et exposant au risque de crédit de chacune. La compensation du courtage principal crypto vise à alléger cette contrainte. Sans cet accord, le teneur intègre le capital immobilisé au spread.
Carnets d'ordres et teneurs de marché automatisés
Une plateforme centralisée utilise un carnet d'ordres à cours limité, où les teneurs rivalisent en prix et en vitesse. Une plateforme décentralisée utilise généralement un teneur de marché automatisé: un pool détient deux actifs, une formule fixe leur prix selon leur ratio, et tout déposant reçoit une part des frais. Aucune décision de cotation n'intervient; la formule répond mécaniquement à chaque ordre. Certaines plateformes décentralisées utilisent néanmoins des carnets sur blockchain, donc les deux modèles ne correspondent pas strictement à cette distinction.
La différence apparaît dans la répartition du risque de sélection adverse. Un teneur humain élargit son spread lorsqu'il soupçonne des ordres informés. Un pool ne le peut pas, et le déposant détient davantage de l'actif qui baisse; les frais doivent compenser l'écart. Le fonctionnement du pool est expliqué sur la page pool de liquidité.
Pourquoi un émetteur mandate un teneur de marché
Un émetteur dont le jeton va être coté a besoin de cotations dès le premier jour, car un carnet vide rend la première transaction arbitraire. Le mandat fixe des obligations: spread maximal, quantité minimale de chaque côté et proportion de séance avec cotation active, mesurée par plateforme.
Deux structures commerciales sont courantes pour les contrats avec les émetteurs. Dans le modèle forfaitaire, l'émetteur paie chaque mois et le teneur conserve son résultat de trading. Dans le modèle de prêt, l'émetteur prête des jetons pour le stock et accorde une option d'achat à prix fixé, permettant au teneur de gagner si le jeton monte. Ce second modèle favorise une hausse du prix, point à considérer avant signature, car coter un marché et détenir une position longue sont deux activités différentes.
Règles MiCA sur les abus de marché liées aux cotations
MiCA interdit la manipulation des crypto-actifs admis à la négociation, et cite plusieurs pratiques de cotation. Le wash trading, où le même bénéficiaire effectif intervient des deux côtés pour afficher du volume sans transfert de risque, est une manipulation. Il en va de même du spoofing, placement d'ordres sans intention d'exécution pour déplacer le prix, et des cotations visant à fixer un prix de référence utilisé par un autre instrument.
Une entreprise organisant professionnellement des transactions doit exploiter des systèmes détectant et signalant les abus suspects. Pour un teneur, cela impose de conserver un historique lisible par le superviseur: quel algorithme a coté quoi, quand et sur instruction de qui.
Pourquoi les carnets peu profonds créent des écarts de prix
Un trou sur un graphique correspond à un carnet vide entre deux prix. Lorsque les teneurs élargissent ou retirent leurs cotations, surtout pendant une minute volatile, aucune quantité n'attend entre le dernier prix et le suivant, et un ordre au marché s'exécute loin de la transaction précédente. Ce mécanisme crée aussi les longues mèches liquidant des positions à levier, car le moteur de liquidation vend dans la profondeur restante.
Cela explique aussi les différences simultanées de prix d'un actif entre plateformes. L'arbitrage qui les résorbe habituellement exige du capital sur les deux plateformes et un transfert opérationnel, dont l'un peut manquer dans une minute de tension.
Les teneurs de marché crypto doivent-ils coter?
Leurs obligations de cotation s'appliquent à leurs partenaires selon les conditions convenues. Un teneur désigné sur une bourse réglementée a des obligations de cotation selon ses règles et MiFID II. Les obligations d'un teneur crypto proviennent de son accord avec la plateforme ou l'émetteur, et hors de ces conditions il peut cesser de coter à tout moment. C'est la différence ressentie lors d'un krach: la liquidité était volontaire.
La tenue de marché équivaut-elle au trading?
Ces activités diffèrent dans leur manière de prendre des risques directionnels. Un trader prend position parce qu'il prévoit une évolution particulière du prix. Un teneur vise une position nulle à chaque fin de période, gagnant le spread sur le volume plutôt que sur le mouvement. En pratique, il conserve toujours du stock, donc une certaine orientation, et les entreprises le laissant croître délibérément quittent la tenue de marché pour le trading.
Comment la tenue de marché affecte-t-elle le prix payé par un particulier?
La tenue de marché affecte le prix par le spread et la profondeur au moment de l'ordre. Un spread étroit avec de la quantité permet d'exécuter un petit ordre près du prix affiché. Un spread large ou un carnet peu profond augmente le coût du même ordre, sans apparition dans un barème de frais. L'investisseur peut le voir avant négociation en examinant le spread et les quantités des premiers niveaux, fournis par les flux de données de marché crypto.
Tenue de marché crypto et Finance Loop
Finance Loop réunit les professionnels du trading, des risques et de la conformité qui cotent ces marchés ou supervisent leurs acteurs. Ses événements sur les actifs numériques réunissent structure de marché, règles MiCA sur les abus et qualité d'exécution, dans l'axe Investissement & actifs numériques.
Finance Loop relie les communautés de la finance, de l'informatique et de l'IA, permettant à une équipe développant une infrastructure de cotation de rencontrer plateformes et fournisseurs de données aux événements Finance Loop.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, la tokenisation, les stablecoins et la DeFi. Finance Loop aide ses membres à développer leurs compétences et leurs réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.