
Volatilité du bitcoin
La volatilité du bitcoin décrit l'ampleur des variations de son cours sur une période donnée. La volatilité réalisée mesure les variations de prix passées, tandis que la volatilité implicite traduit les anticipations contenues dans le prix des options. La période de mesure et la méthode de calcul comptent dès que l'on compare le bitcoin aux actions, à l'or ou à un autre placement.
Les investisseurs s'appuient sur la volatilité pour estimer dans quelle mesure une position en bitcoin peut modifier le risque d'un portefeuille. De fortes variations de cours peuvent entraîner des pertes importantes sur de courtes périodes et pèsent sur le capital nécessaire pour porter une position. Une comparaison avec d'autres actifs exige des mesures homogènes et la prise en compte de la façon dont leurs prix évoluent ensemble.
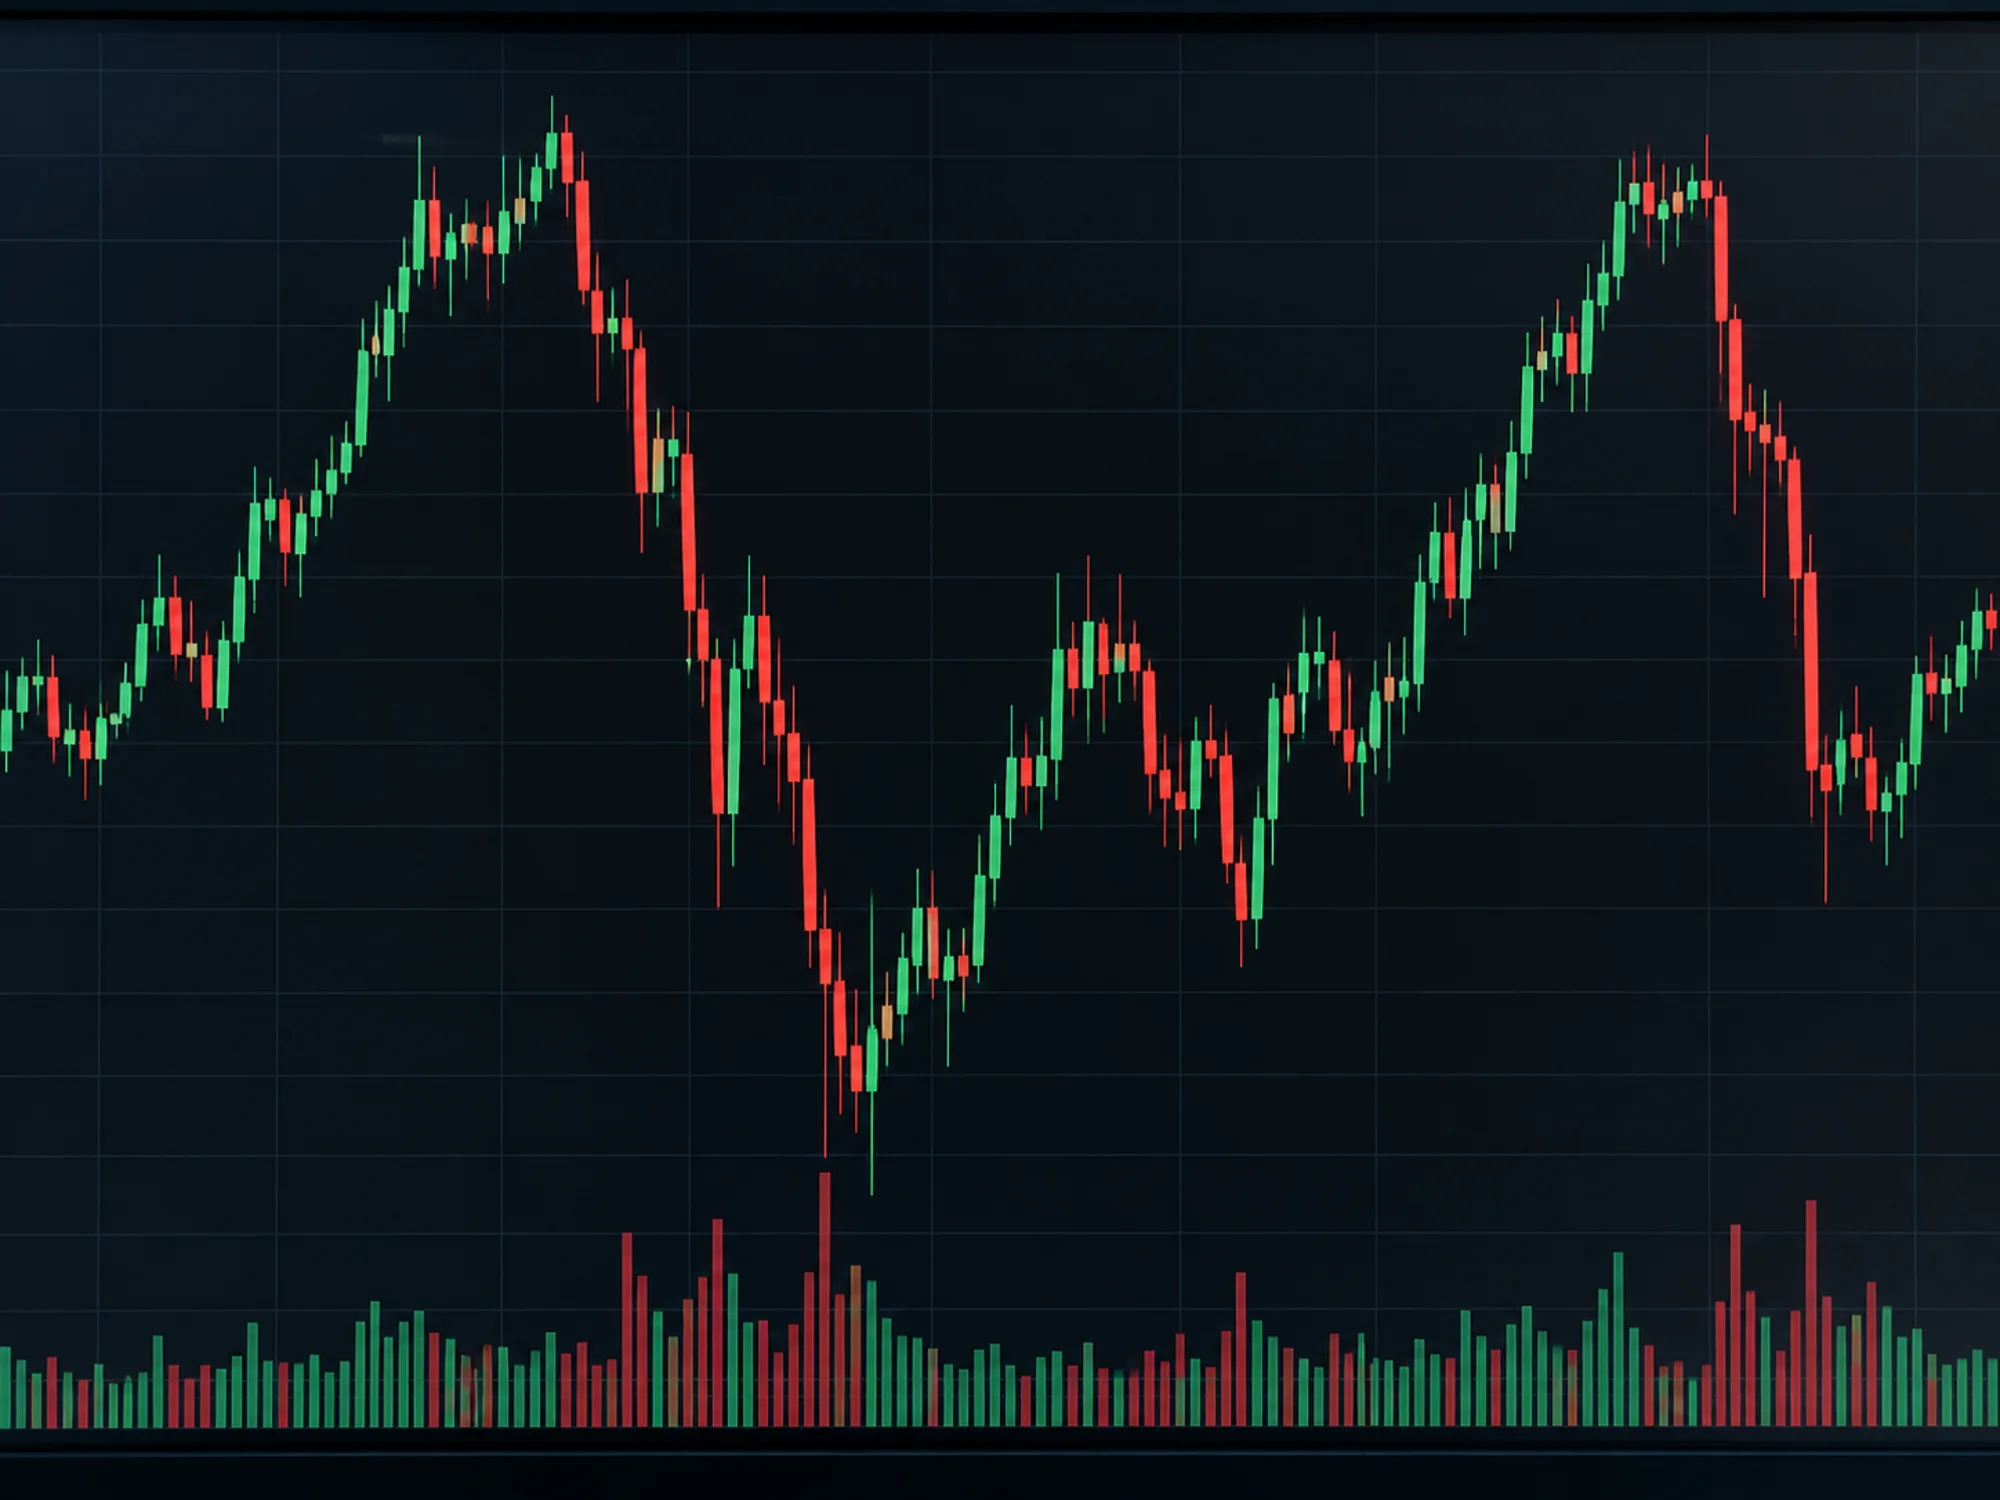
Volatilité réalisée contre volatilité implicite
La volatilité réalisée prend les rendements quotidiens sur une fenêtre, en général 30, 60 ou 90 jours, calcule leur écart-type et l'annualise, si bien qu'un seul chiffre décrit l'ampleur réelle des mouvements. La volatilité implicite regarde vers l'avant et se déduit du prix des options: c'est la volatilité que le marché doit supposer pour que ces options valent ce qu'elles coûtent.
Deux indices publiés suivent ce chiffre implicite pour le bitcoin. Le DVOL de Deribit évolue normalement entre 50 et 65 % environ et est descendu jusqu'à 36 % en mai 2026. Le BVIV de Volmex a approché 100 % lors de l'effondrement de FTX en novembre 2022. La volatilité implicite s'est le plus souvent située au-dessus de la réalisée, et cet écart, la prime de risque de volatilité que touche le vendeur d'options, se négocie lui-même.
Comment la mesure se compare aux actions et à l'or
Sur dix ans, la volatilité annualisée du bitcoin a été en moyenne d'environ 46 %, contre près de 9,6 % pour le S&P 500 et environ 8,7 % pour l'or, soit à peu près cinq fois celle d'un indice actions et cinq fois celle de l'or, selon un outil de suivi de la volatilité du bitcoin qui compile des sources publiées.
La comparaison avec des actions individuelles est plus utile pour discuter d'un portefeuille. Sur la même période de dix ans, Tesla affichait environ 32 % et Nvidia environ 28 %, et en 2024 le chiffre du bitcoin sur 12 mois, autour de 35 %, se situait dans la même zone que les deux. Une classe d'actifs cinq fois plus volatile qu'un indice est inhabituelle; une position comparable à une grande valeur technologique, un mandat sait déjà la dimensionner.
Pourquoi le niveau a changé avec la demande des ETP et des trésoreries
La volatilité annualisée dépassait 180 % en 2013, avoisinait 150 % aux pics de 2017, dépassait 60 % en 2020 et tournait autour de 35 % en 2024, avec des relevés 2025 descendus jusqu'à vingt et quelques pour cent. Le mécanisme tient à la base de détenteurs: un marché dont l'acheteur marginal est un trader à effet de levier bouge davantage qu'un marché dont l'acheteur marginal est un fonds qui rééquilibre une pondération.
Deux sources de demande ont fait l'essentiel de ce travail. Les produits négociés en bourse ont collecté des dizaines de milliards de dollars et détiennent des coins qui ne se négocient pas au jour le jour, et des sociétés de trésorerie cotées émettent des actions pour acheter des coins qu'elles comptent garder, un modèle décrit sous sociétés de trésorerie en actifs numériques. Début 2026, ces deux groupes détenaient environ 12 % de l'offre, une part sortie du flottant qui fixe le prix.
Ce qu'un chiffre de volatilité fait à une limite de risque
La volatilité du bitcoin entre directement dans la taille de position. Un modèle de valeur à risque multiplie la position par la volatilité et par un facteur de confiance, si bien qu'une position cinq fois plus volatile qu'une action consomme cinq fois plus de limite par euro investi. Ce calcul explique des allocations institutionnelles de quelques pour cent, et l'allocation crypto en portefeuille en détaille la méthode.
La baisse tendancielle a une seconde conséquence dans le modèle. Une valeur à risque calibrée sur une fenêtre de 30 jours sous-estime le risque à l'entrée d'une période agitée et le surestime à la sortie, car la volatilité arrive par grappes. Les équipes risques y répondent par un scénario de stress à côté du chiffre du modèle, et la taxonomie complète relève de la gestion des risques des actifs numériques.
Drawdowns: le chiffre derrière la volatilité
La volatilité décrit la journée moyenne; le drawdown décrit la pire séquence. L'historique du bitcoin compte une chute d'environ 94 % en 163 jours en 2011, d'environ 86 % en 410 jours à partir de 2013, d'environ 84 % en 363 jours à partir de 2017 et d'environ 78 % en 376 jours à partir de 2021. En mars 2020, il a perdu près de 52 % en 48 heures.
La durée de récupération compte autant que la profondeur, car une position qui met des centaines de jours à se rétablir ne peut pas financer un passif à court terme. Les comparaisons avec les actions donnent un repère: Tesla a reculé d'environ 48 % et Nvidia d'environ 37 % en 2025, des chiffres élevés pour des titres individuels et faibles au regard de l'historique du bitcoin.
Volatilité en grappes autour des événements macro
La crypto se négocie à toute heure de l'année, alors que les données macroéconomiques ont leurs horaires. Une décision de banque centrale ou un chiffre d'inflation tombe alors que les marchés actions sont fermés, et le bitcoin absorbe toute la réaction en un seul mouvement au lieu de l'étaler sur une séance. C'est l'une des raisons pour lesquelles sa corrélation avec les actions monte lors des semaines de tension: il est devenu l'un des instruments par lesquels une surprise macro s'exprime en premier.
Les marchés d'options l'intègrent à l'avance, d'où la hausse de la volatilité implicite avant un événement programmé et sa baisse ensuite. Un desk qui arbitre l'écart entre volatilité implicite et réalisée passe par les instruments décrits dans les dérivés crypto.
D'où viennent les données
Les données de volatilité du bitcoin proviennent de quatre types de sources, avec leurs limites. Les historiques de prix au comptant viennent des plateformes et d'administrateurs d'indices enregistrés au titre du règlement européen sur les indices de référence, et le choix des plateformes modifie le résultat à la marge. La volatilité implicite vient des plateformes d'options elles-mêmes, Deribit et le CME en tête pour les positions ouvertes, et des fournisseurs d'indices qui publient le DVOL et le BVIV. Des maisons de recherche publient des tableaux comparatifs. Enfin, les données de marché crypto présentent les fournisseurs et les règles de MiCA qui s'y appliquent.
Deux chiffres en apparence identiques peuvent différer de plusieurs points de pourcentage selon la fenêtre, la fréquence d'échantillonnage et le choix de rendements logarithmiques ou simples. Quiconque cite un chiffre de volatilité dans une note de comité indique la fenêtre et la source à côté.
La volatilité du bitcoin baisse-t-elle pour de bon?
La tendance tient depuis plus de dix ans, et rien ne garantit qu'elle se poursuive. Son moteur, une part croissante de l'offre détenue par des investisseurs qui ne la négocient pas chaque jour, fonctionne toujours, et la volatilité réalisée sur six mois a touché des plus bas historiques en 2025, le bitcoin affichant environ deux fois la volatilité de l'or, l'écart le plus étroit jamais relevé. Un choc de liquidité peut inverser cela en une semaine, car le flottant qui fixe le prix est plus petit qu'avant, et un flottant plus petit bouge davantage sur un même ordre.
Peut-on investir dans la volatilité même du bitcoin?
Les investisseurs peuvent négocier la volatilité du bitcoin par des options et des futures sur volatilité. Une position en options gagne quand la volatilité réalisée dépasse celle implicite à l'achat, et les futures sur un indice de volatilité permettent à un desk de prendre une position directe sur son niveau. Les deux sont des produits dérivés, exigent une marge et constituent dans l'UE des instruments financiers au sens de la directive MiFID II, et non des crypto-actifs au sens de MiCA. Une position longue en volatilité s'érode aussi tant qu'il ne se passe rien, et c'est le coût d'une assurance.
La volatilité du bitcoin et Finance Loop
Finance Loop est le lieu de rencontre des gestionnaires de risques, trésoriers et gérants de portefeuille qui doivent transformer ce chiffre en limite. Les événements Finance Loop sur les actifs numériques réunissent sur un même programme la mesure de la volatilité, son traitement en valeur à risque et les dérivés utilisés pour la couvrir, et le sujet relève du domaine Investissement & actifs numériques.
Finance Loop relie les communautés de la finance, de l'IT et de l'IA, si bien qu'un responsable des risques qui calibre une limite crypto rencontre les fournisseurs de données et les desks de trading lors des événements Finance Loop.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, la tokenisation, les stablecoins et la DeFi. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.