
KI in der Versicherung
KI in der Versicherung nutzt datenbasierte Modelle bei der Risikoprüfung, Schadenbearbeitung und Betrugserkennung. Bei der Risikoprüfung bewertet ein Versicherer ein Risiko, bevor er den Vertrag annimmt und den Beitrag festlegt. KI kann Antragsdaten oder Schadenfotos auswerten und Fälle zur Prüfung markieren, damit Fachleute große Informationsmengen einheitlich bearbeiten können.
Die EU-KI-Verordnung stuft KI zur Risikobewertung und Preisbildung in der Lebens- und Krankenversicherung als Hochrisiko ein. EIOPA beschreibt Aufsichtserwartungen für andere Versicherungs-KI in ihrer Stellungnahme zu Governance und Risikomanagement. Versicherer müssen Daten und Begründungen eines Modells verstehen, wenn dessen Ergebnis einen Vertrag oder Schadenfall beeinflusst.
Underwriting und Schadenregulierung mit KI
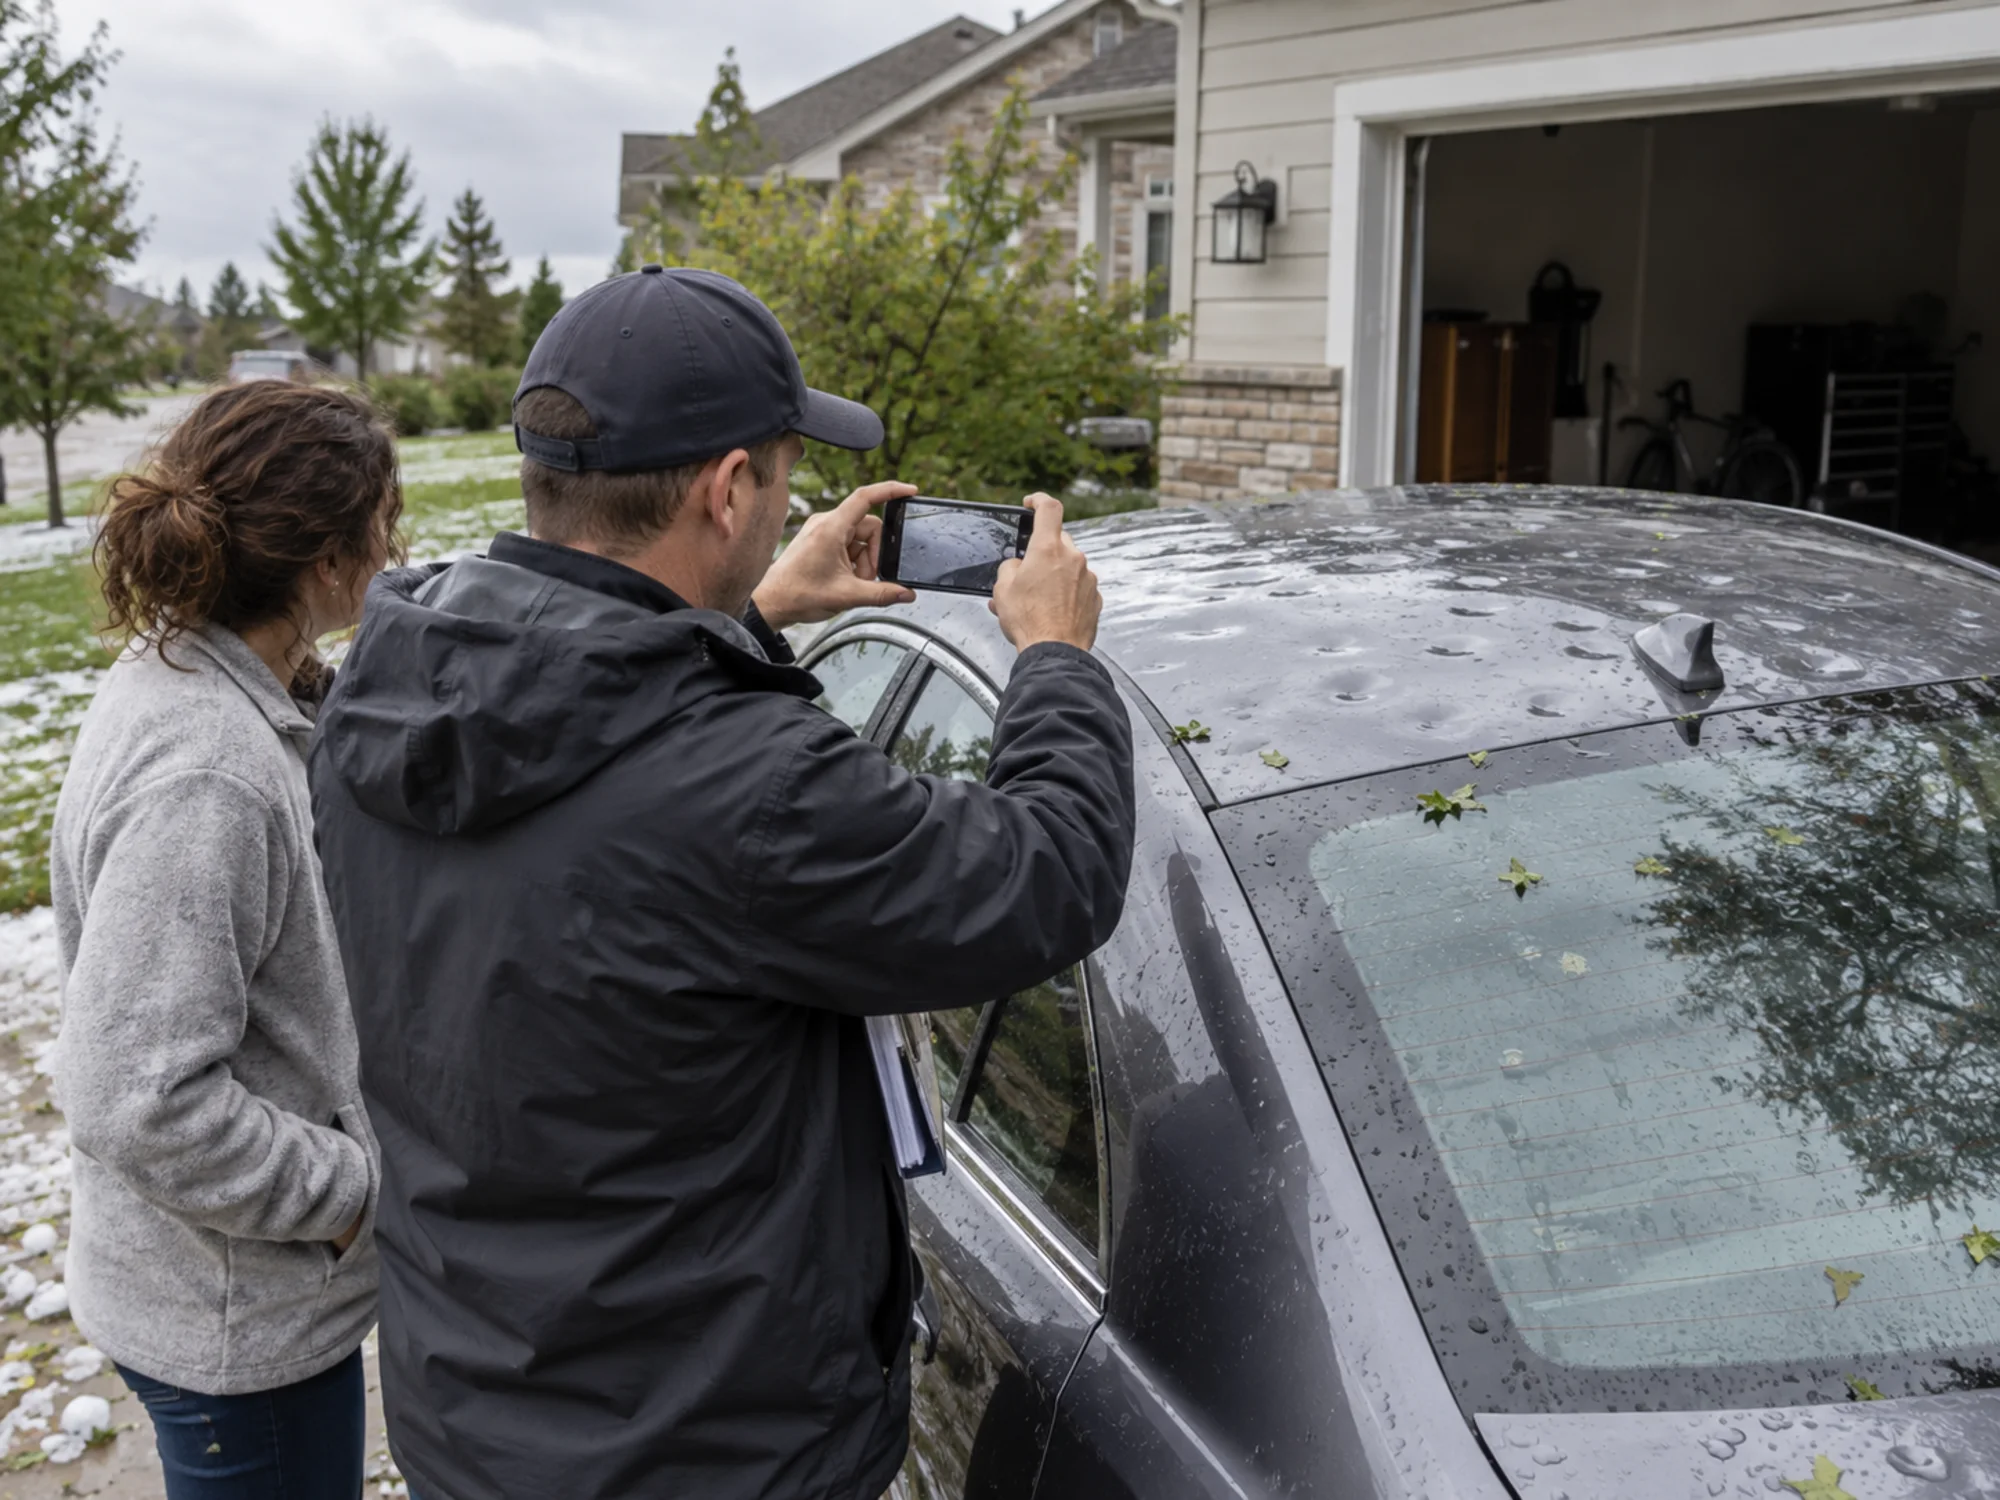
Ein Versicherer lebt von Daten: Er schätzt, wie wahrscheinlich ein Schaden ist, setzt eine Prämie und zahlt Schäden. KI arbeitet an jedem dieser Schritte, und im Underwriting lesen Modelle Anträge sowie Gesundheits- oder Objektdaten und schlagen eine Risikoklasse vor. In der Tarifierung schätzen sie den erwarteten Schaden je Kundengruppe. In der Schadenregulierung bewertet Bilderkennung den Schaden: Der GDV beschreibt einen Kunden, der den Schaden fotografiert und innerhalb von Minuten eine Bewertung erhält. Die Betrugserkennung sucht verdächtige Muster über viele Schäden, Chatbots und Dokumentenverarbeitung übernehmen Routinepost und Fragen.
Generative KI brachte die Textarbeit dazu: Schadenakten zusammenfassen, Briefe entwerfen, Vertragsklauseln finden. Agentische KI verbindet diese Aufgaben in Abläufen, wie das Buch Building AI Agents for Finance von Fayssal El Mofatiche und Hanane Dupouy an einer Multi-Agenten-Pipeline für Versicherungsschäden zeigt, von der Schadenmeldung über Deckungsprüfung und Betrugserkennung bis zur Compliance-Freigabe mit vollständigem Prüfpfad.
München, Versicherer und die Versicherung von KI
Das Zentrum der deutschen Versicherungswirtschaft ist München. Allianz und Munich Re haben dort ihren Sitz. Der InsurTech Hub Munich, getragen von Allianz, Generali und Munich Re, arbeitet mit Start-ups an Betrugserkennung, Schadenautomatisierung und neuen Produkten. Das prägt auch Fintech in München. Die Data-Science-Teams dieser Versicherer bauen Tarif- und Schadenmodelle unter denselben EU-Regeln wie KI in Banken.
Munich Re hat aus dem KI-Risiko auch ein Produkt gemacht. aiSure (auf Englisch) versichert die Leistung von KI-Lösungen: Es deckt Verluste, wenn KI nicht wie vereinbart funktioniert, und KI-Anbieter können damit Leistungsgarantien gegenüber ihren Kunden absichern. Vorher muss die Lösung die technische Prüfung von Munich Re bestehen. Für den Markt zeigt das: Modellfehler sind ein messbares, versicherbares Risiko geworden.
Welche Regeln für Versicherungs-KI gelten
Die KI-Verordnung stuft KI zur Risikobewertung und Preisbildung für natürliche Personen in der Lebens- und Krankenversicherung als Hochrisiko ein. Ein Versicherer, der ein solches System baut, trägt die Anbieterpflichten vom Risikomanagement bis zur technischen Dokumentation; wer es kauft, trägt die Betreiberpflichten, darunter menschliche Aufsicht und eine Grundrechte-Folgenabschätzung. Mehr zu KI-Verordnung für Banken und Versicherer.
Die meiste Versicherungs-KI ist kein Hochrisiko: Kfz- und Sachtarife, Schadensteuerung und Betrugsmodelle stehen nicht auf der Liste. Für sie hat die europäische Versicherungsaufsicht EIOPA mit Sitz in Frankfurt eine Stellungnahme zu KI-Governance und Risikomanagement (auf Englisch) veröffentlicht. Die EIOPA-Stellungnahme erklärt, wie Solvency II und die Versicherungsvertriebsrichtlinie auf KI anzuwenden sind, und setzt Erwartungen zu Datenqualität, Dokumentation, Fairness, Cybersicherheit, Erklärbarkeit und menschlicher Aufsicht, risikobasiert und verhältnismäßig. In Deutschland beaufsichtigt die BaFin KI im regulierten Versicherungsgeschäft und behandelt KI-Systeme als IKT-Assets nach DORA, siehe KI-Compliance.
KI-Abläufe und Aufsicht in der Versicherung
Fairness steht vorn. Ein Modell, das mit historischen Daten trainiert wurde, kann Merkmale wie Geschlecht oder Herkunft über Stellvertreter wie Beruf oder Postleitzahl aufnehmen, auch wenn diese Merkmale nicht in den Daten stehen. Aktuare und Data Scientists testen Modelle deshalb vor und nach dem Start auf mittelbare Diskriminierung. Das zweite Thema ist Erklärbarkeit: Wird ein Schaden gekürzt oder abgelehnt, wollen Kunde und Ombudsmann Gründe hören, und ein Modell ohne Begründung ist schwer zu verteidigen.
Das dritte Thema ist Betrug auf beiden Seiten. Versicherer nutzen KI gegen gestellte Unfälle und überhöhte Schäden, Betrüger nutzen generierte Bilder und Dokumente, um Schäden vorzutäuschen. Wer neu einsteigt, lernt zuerst, wie ein Schaden durch den Versicherer läuft, von der Meldung bis zur Zahlung, und wo ein Modell auf diesem Weg entscheidet oder hilft. Vergleichbare Kontrollaufgaben entstehen bei der Betrugsprävention in Banken.
Kommende Events zu KI im Finanzwesen in Deutschland
Versicherungs-KI bei Finance Loop
Finance Loop ist der Treffpunkt für Aktuare, Data Scientists, Schadenmanager und Compliance-Leute aus Versicherern und den Fintechs um sie herum. Finance Loop verbindet die Finance-, IT- und KI-Communities in Frankfurt und hat Events auch in München, Berlin und Hamburg.
Finance Loop kündigte die KI Exchange 2026 in Hamburg an, eine Konferenz von Payment & Banking mit Insurtech, Betrugserkennung und KI-Governance im Programm. Finance Loop stellte die fAInance vor, eine Konferenz von Sopra Steria und Fraunhofer IAIS für Mitarbeiter von Finanzinstituten, mit Stationen zu KI gegen Finanzkriminalität und einem AI Auditor. Fayssal El Mofatiche aus dem Finance-Loop-Netzwerk schrieb Building AI Agents for Finance mit, samt der Schaden-Pipeline oben.
Wie nutzen Versicherer KI?
Versicherer nutzen KI im Underwriting und in der Tarifierung, um Risiken zu schätzen; in der Schadenregulierung, um Schäden per Foto zu bewerten und Akten zu steuern; in der Betrugserkennung, um verdächtige Muster zu finden; im Service mit Chatbots und automatischer Dokumentenverarbeitung. Generative KI entwirft inzwischen auch Briefe und fasst Schadenakten zusammen.
Ist KI in der Versicherung Hochrisiko nach der KI-Verordnung?
Nur ein Teil der KI-Anwendungen in Versicherungen gilt nach der KI-Verordnung als Hochrisiko. KI zur Risikobewertung und Preisbildung für natürliche Personen in der Lebens- und Krankenversicherung ist Hochrisiko. Kfz-, Sach-, die meisten Schaden- und Betrugsmodelle sind es nicht; für sie setzt die Stellungnahme der EIOPA (auf Englisch) die Erwartungen.
Was ist die KI-Versicherung von Munich Re?
aiSure ist die Deckung von Munich Re für die Leistung von KI-Lösungen. aiSure zahlt für Verluste, wenn eine KI-Lösung nicht wie vereinbart funktioniert, und KI-Anbieter sichern damit nach der technischen Prüfung durch Munich Re Garantien an ihre Kunden ab.
Gibt es ein Meetup zu KI in der Versicherung in Frankfurt?
Finance Loop veranstaltet Abende in Frankfurt und Events in München und Hamburg, bei denen sich Versicherer, Fintechs und Data Scientists treffen, und unterstützt Konferenzen zu KI im Finanzwesen. Termine stehen im Kalender.
KI in der Versicherung und Finance Loop
KI in der Versicherung gehört zum Themenfeld Risiko & Compliance von Finance Loop und zu seiner Arbeit an KI im Finanzwesen. Finance Loop kündigte die KI Exchange 2026 mit Insurtech im Programm an, und ein Mitglied des Netzwerks schrieb ein Buch mit einer Schaden-Pipeline mit. Versicherer und Data Scientists treffen sich bei Finance-Loop-Events in München, Frankfurt und in Deutschland, Österreich und der Schweiz.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.