
IA en assurance
L'IA en assurance utilise des modèles fondés sur les données pour aider à la souscription, à la gestion des sinistres et à la détection de fraude. La souscription évalue un risque avant que l'assureur l'accepte et fixe une prime. L'IA analyse les données des demandes ou les photos de sinistres et signale des cas à examiner, aidant les équipes à traiter uniformément de grands volumes d'informations.
Le règlement européen sur l'IA classe à haut risque l'IA utilisée pour évaluer les risques et fixer les tarifs en assurance vie et santé. EIOPA définit les attentes de supervision des autres IA d'assurance dans ses orientations de gouvernance et de gestion des risques. Les assureurs doivent comprendre les données et le raisonnement d'un modèle lorsque son résultat touche un assuré ou un sinistre.
Souscription et sinistres avec l'IA
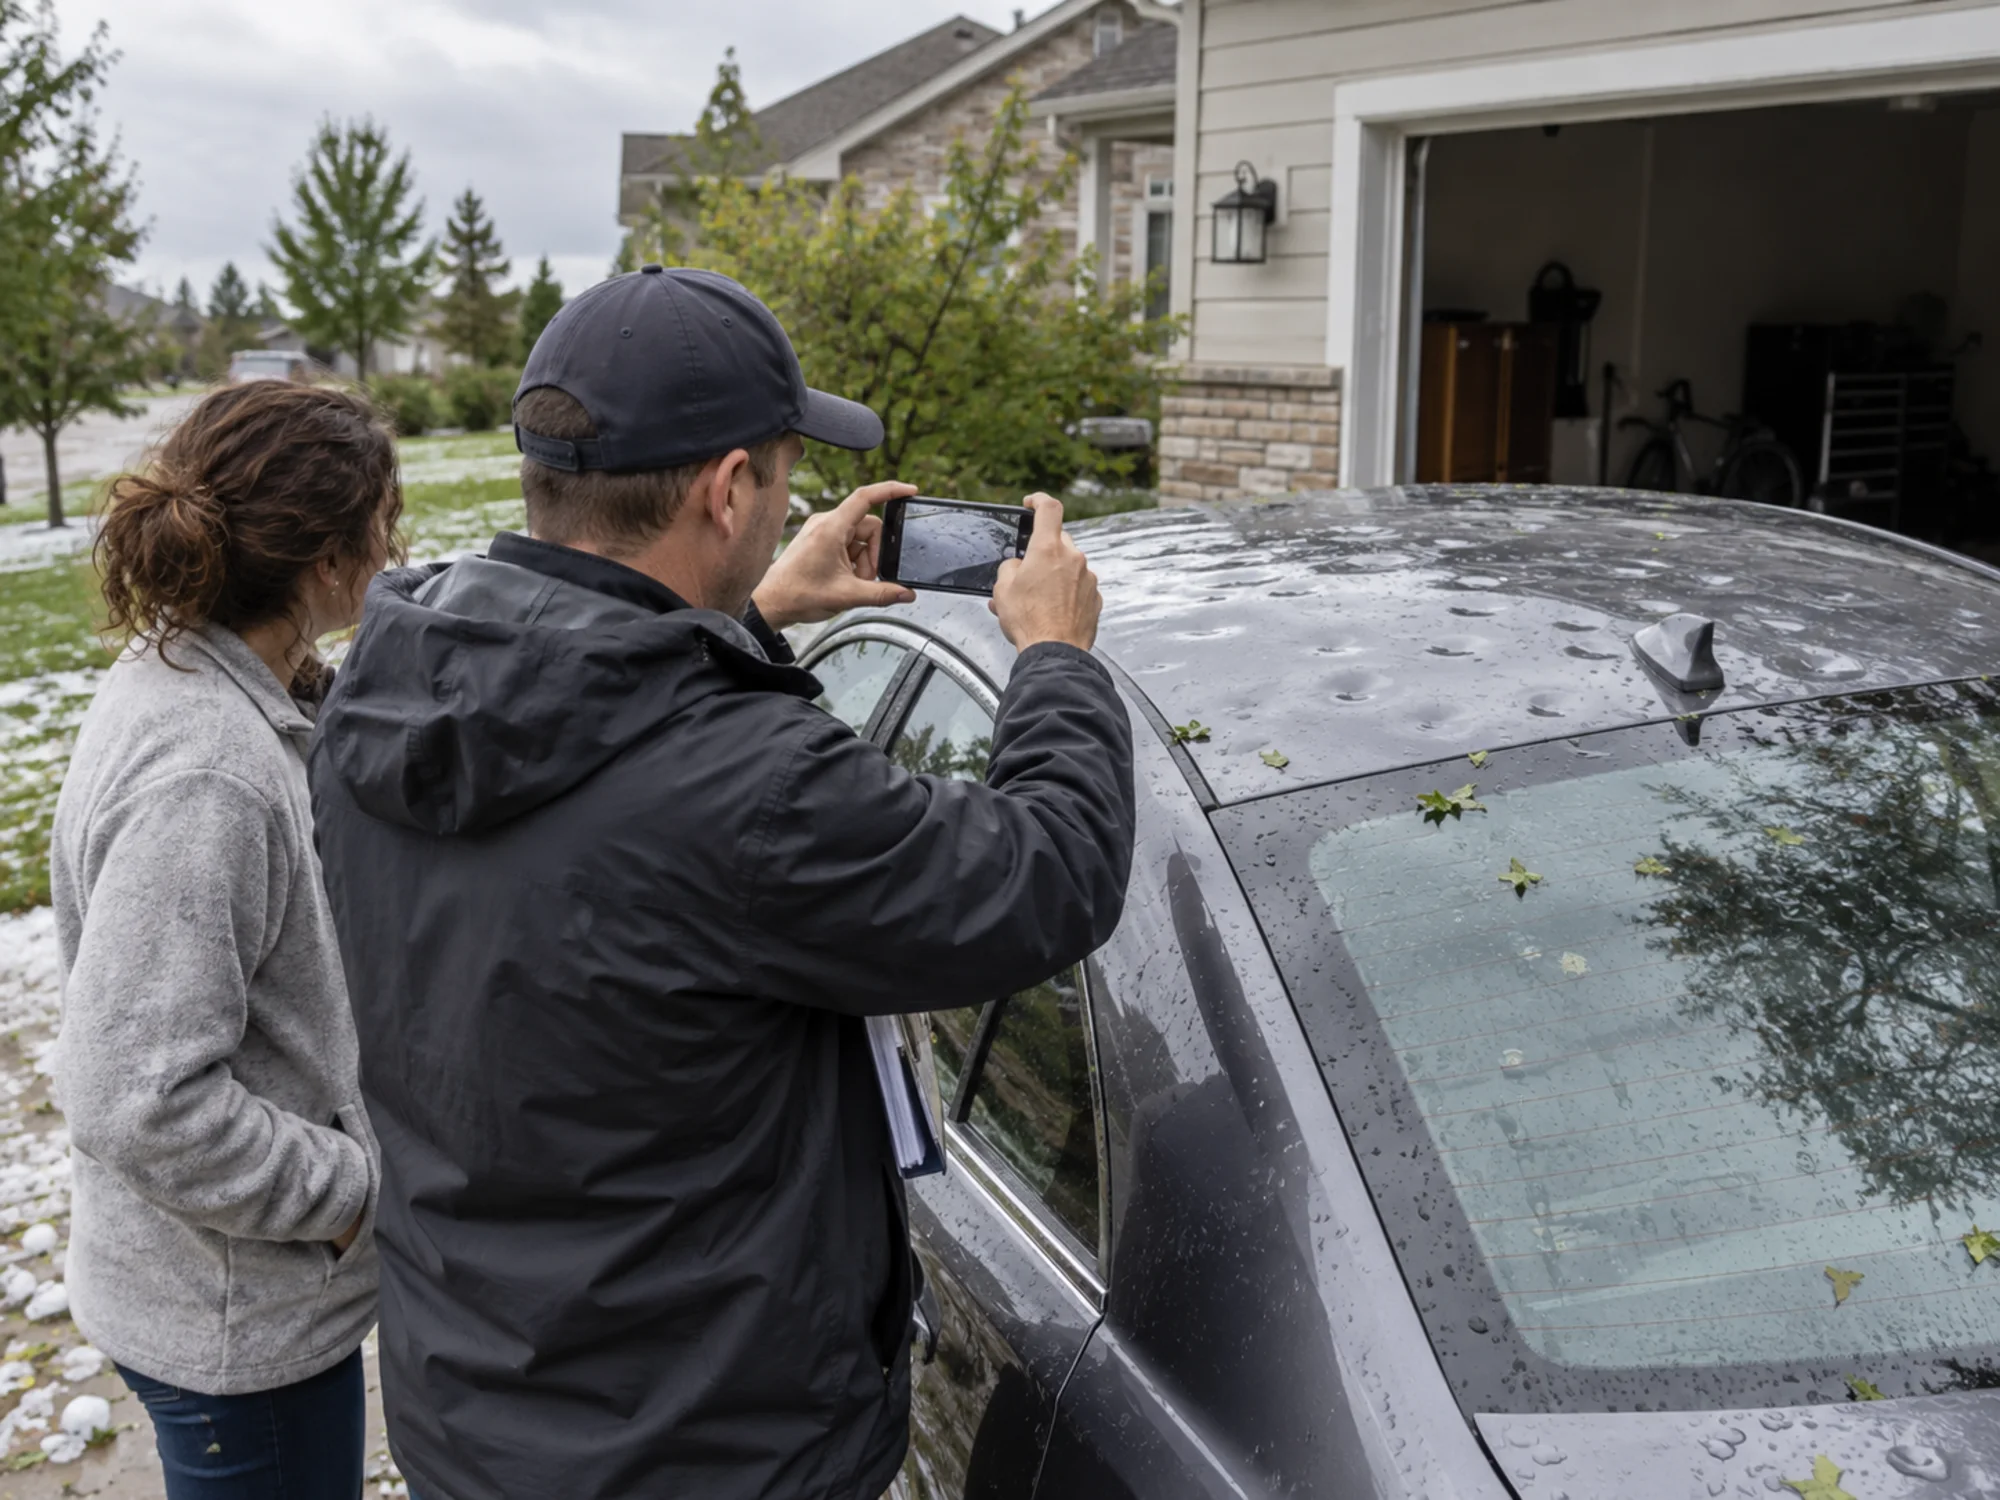
Un assureur vit des données: il estime la probabilité d'un sinistre, fixe une prime et indemnise les dommages. L'IA intervient à chacune de ces étapes du travail d'assurance. En souscription, les modèles lisent les demandes et données médicales ou immobilières et proposent une classe de risque. En tarification, ils estiment les sinistres attendus par groupe de clients. Pour les sinistres, la reconnaissance d'images évalue les dommages: la fédération allemande des assureurs GDV décrit un client photographiant une voiture endommagée (en allemand) et recevant une évaluation en quelques minutes. La détection de fraude recherche des schémas suspects parmi les sinistres, tandis que les chatbots et le traitement documentaire gèrent le courrier et les questions courantes.
L'IA générative ajoute le travail textuel: résumer les dossiers de sinistre, rédiger les lettres et aider les agents à trouver les clauses contractuelles. L'IA agentique combine ces tâches dans des processus, comme le livre Building AI Agents for Finance de Fayssal El Mofatiche et Hanane Dupouy le montre avec une chaîne multi-agents pour les sinistres, de la déclaration initiale au contrôle des garanties et de la fraude, puis à la validation de conformité, avec une piste d'audit complète.
Munich, assureurs et assurance de l'IA elle-même
Le secteur allemand de l'assurance a son centre à Munich. Allianz et Munich Re y ont leur siège, et InsurTech Hub Munich, soutenu par Allianz, Generali et Munich Re, travaille avec des start-up sur la détection de fraude, l'automatisation des sinistres et de nouveaux produits, comme le décrit la page sur la fintech à Munich. Les équipes de data science de ces assureurs construisent des modèles de tarification et de sinistres soumis aux mêmes règles européennes que l'IA bancaire.
Munich Re a aussi fait du risque de l'IA un produit. La couverture aiSure de Munich Re assure la performance des solutions d'IA: elle protège contre les pertes dues à une IA ne fonctionnant pas comme prévu, et ses fournisseurs peuvent garantir leurs performances auprès des clients. Une solution doit réussir l'examen technique de Munich Re avant d'être assurée. Pour le marché, cela indique que les erreurs de modèle sont devenues un risque mesurable et assurable.
Quelles règles régissent l'IA en assurance
Le règlement européen sur l'IA classe à haut risque l'IA évaluant les risques et fixant les tarifs des personnes physiques en assurance vie et santé. Un assureur qui construit ce système assume les obligations du fournisseur, de la gestion des risques à la documentation technique; celui qui l'achète assume les obligations du déployeur, dont le contrôle humain et l'analyse d'impact sur les droits fondamentaux. La page sur le règlement IA dans les services financiers détaille les obligations des fournisseurs et déployeurs.
La plupart des IA d'assurance ne sont pas à haut risque: tarification automobile et dommages, tri des sinistres et modèles de fraude sont hors liste. Pour ces usages, l'autorité européenne des assurances EIOPA, située à Francfort, a publié un avis sur la gouvernance et la gestion des risques de l'IA. Cet avis explique l'application des directives Solvabilité II et distribution d'assurances à l'IA, avec des attentes proportionnées au risque sur les données, la traçabilité, l'équité, la cybersécurité, l'explicabilité et le contrôle humain. En Allemagne, BaFin supervise l'IA utilisée dans l'assurance réglementée et traite ces systèmes comme des actifs TIC selon DORA, comme l'explique la page sur la conformité de l'IA en Allemagne.
Processus d'IA et contrôle dans l'assurance
L'équité est le premier sujet à examiner dans ce domaine. Un modèle entraîné sur l'historique peut retrouver des caractéristiques comme le genre ou l'origine grâce à des variables indirectes, telles que le métier ou le code postal, même si ces caractéristiques sont absentes des données. Actuaires et data scientists testent donc les discriminations indirectes avant et après le lancement. L'explicabilité vient ensuite: lorsqu'une indemnisation est réduite ou refusée, le client et le médiateur veulent des raisons, et un modèle incapable d'en fournir est difficile à défendre.
Le troisième sujet est la fraude des deux côtés du contrat. Les assureurs utilisent l'IA pour détecter les accidents simulés et demandes gonflées, tandis que les fraudeurs génèrent images et documents pour inventer des dommages. Pour débuter dans ce domaine, il faut comprendre le parcours d'un sinistre, de sa déclaration au paiement, et où un modèle prend ou soutient une décision. La prévention de la fraude en Allemagne traite du même problème dans le secteur bancaire.
Prochains événements sur l'IA en finance en Allemagne
L'IA en assurance chez Finance Loop
Finance Loop est le lieu de rencontre des actuaires, data scientists, gestionnaires de sinistres et spécialistes de conformité des assureurs et des fintechs qui les entourent. Finance Loop relie les milieux de la finance, de l'informatique et de l'IA à Francfort, et organise aussi des événements à Munich, Berlin et Hambourg.
Finance Loop a annoncé KI Exchange 2026 à Hambourg, une conférence de Payment & Banking dont le programme incluait l'insurtech, la détection de fraude et la gouvernance de l'IA. Finance Loop a présenté fAInance, une conférence de Sopra Steria et de Fraunhofer IAIS destinée aux équipes d'établissements financiers, avec des ateliers sur l'IA contre la criminalité financière et un auditeur IA. Fayssal El Mofatiche, membre du réseau Finance Loop, a coécrit Building AI Agents for Finance, qui inclut la chaîne de traitement des sinistres présentée plus haut.
Comment les assureurs utilisent-ils l'IA?
Les assureurs utilisent l'IA en souscription et tarification pour estimer les risques; en sinistres, pour évaluer les dommages sur photo et orienter les dossiers; en détection de fraude, pour repérer les schémas suspects; et dans le service, avec chatbots et traitement documentaire automatisé. L'IA générative rédige aussi des lettres et résume les dossiers de sinistre.
L'IA en assurance est-elle à haut risque selon l'AI Act?
Seules certaines IA d'assurance sont à haut risque selon le règlement IA de l'UE. L'évaluation des risques et la tarification des personnes physiques en assurance vie et santé sont à haut risque. L'automobile, les dommages et la plupart des modèles de sinistres et de fraude ne le sont pas, et EIOPA définit ses attentes de supervision pour eux dans son avis sur la gouvernance de l'IA.
Qu'est-ce que l'assurance IA de Munich Re?
aiSure est la couverture de Munich Re pour la performance des solutions d'IA. aiSure indemnise les pertes lorsqu'une solution d'IA ne fonctionne pas comme prévu, et les fournisseurs l'utilisent pour garantir leurs engagements envers leurs clients après avoir réussi l'examen technique de Munich Re.
Existe-t-il un meetup sur l'IA en assurance à Francfort?
Finance Loop organise des soirées à Francfort et des événements à Munich et Hambourg réunissant assureurs, fintechs et data scientists, et soutient des conférences sur l'IA en finance. Les dates figurent dans le calendrier disponible sur cette même page.
L'IA en assurance et Finance Loop
L'IA en assurance concerne le thème Risque & conformité de Finance Loop et ses travaux sur l'IA en finance. Finance Loop a annoncé KI Exchange 2026, dont le programme incluait l'insurtech, et un membre du réseau Finance Loop a coécrit un livre comprenant une chaîne de traitement des sinistres. Assureurs et data scientists se rencontrent aux événements Finance Loop à Munich, Francfort et dans toute l'Allemagne, l'Autriche et la Suisse.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, telles que l'IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à acquérir des compétences et à créer des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.