
Kontoinformationsdienst
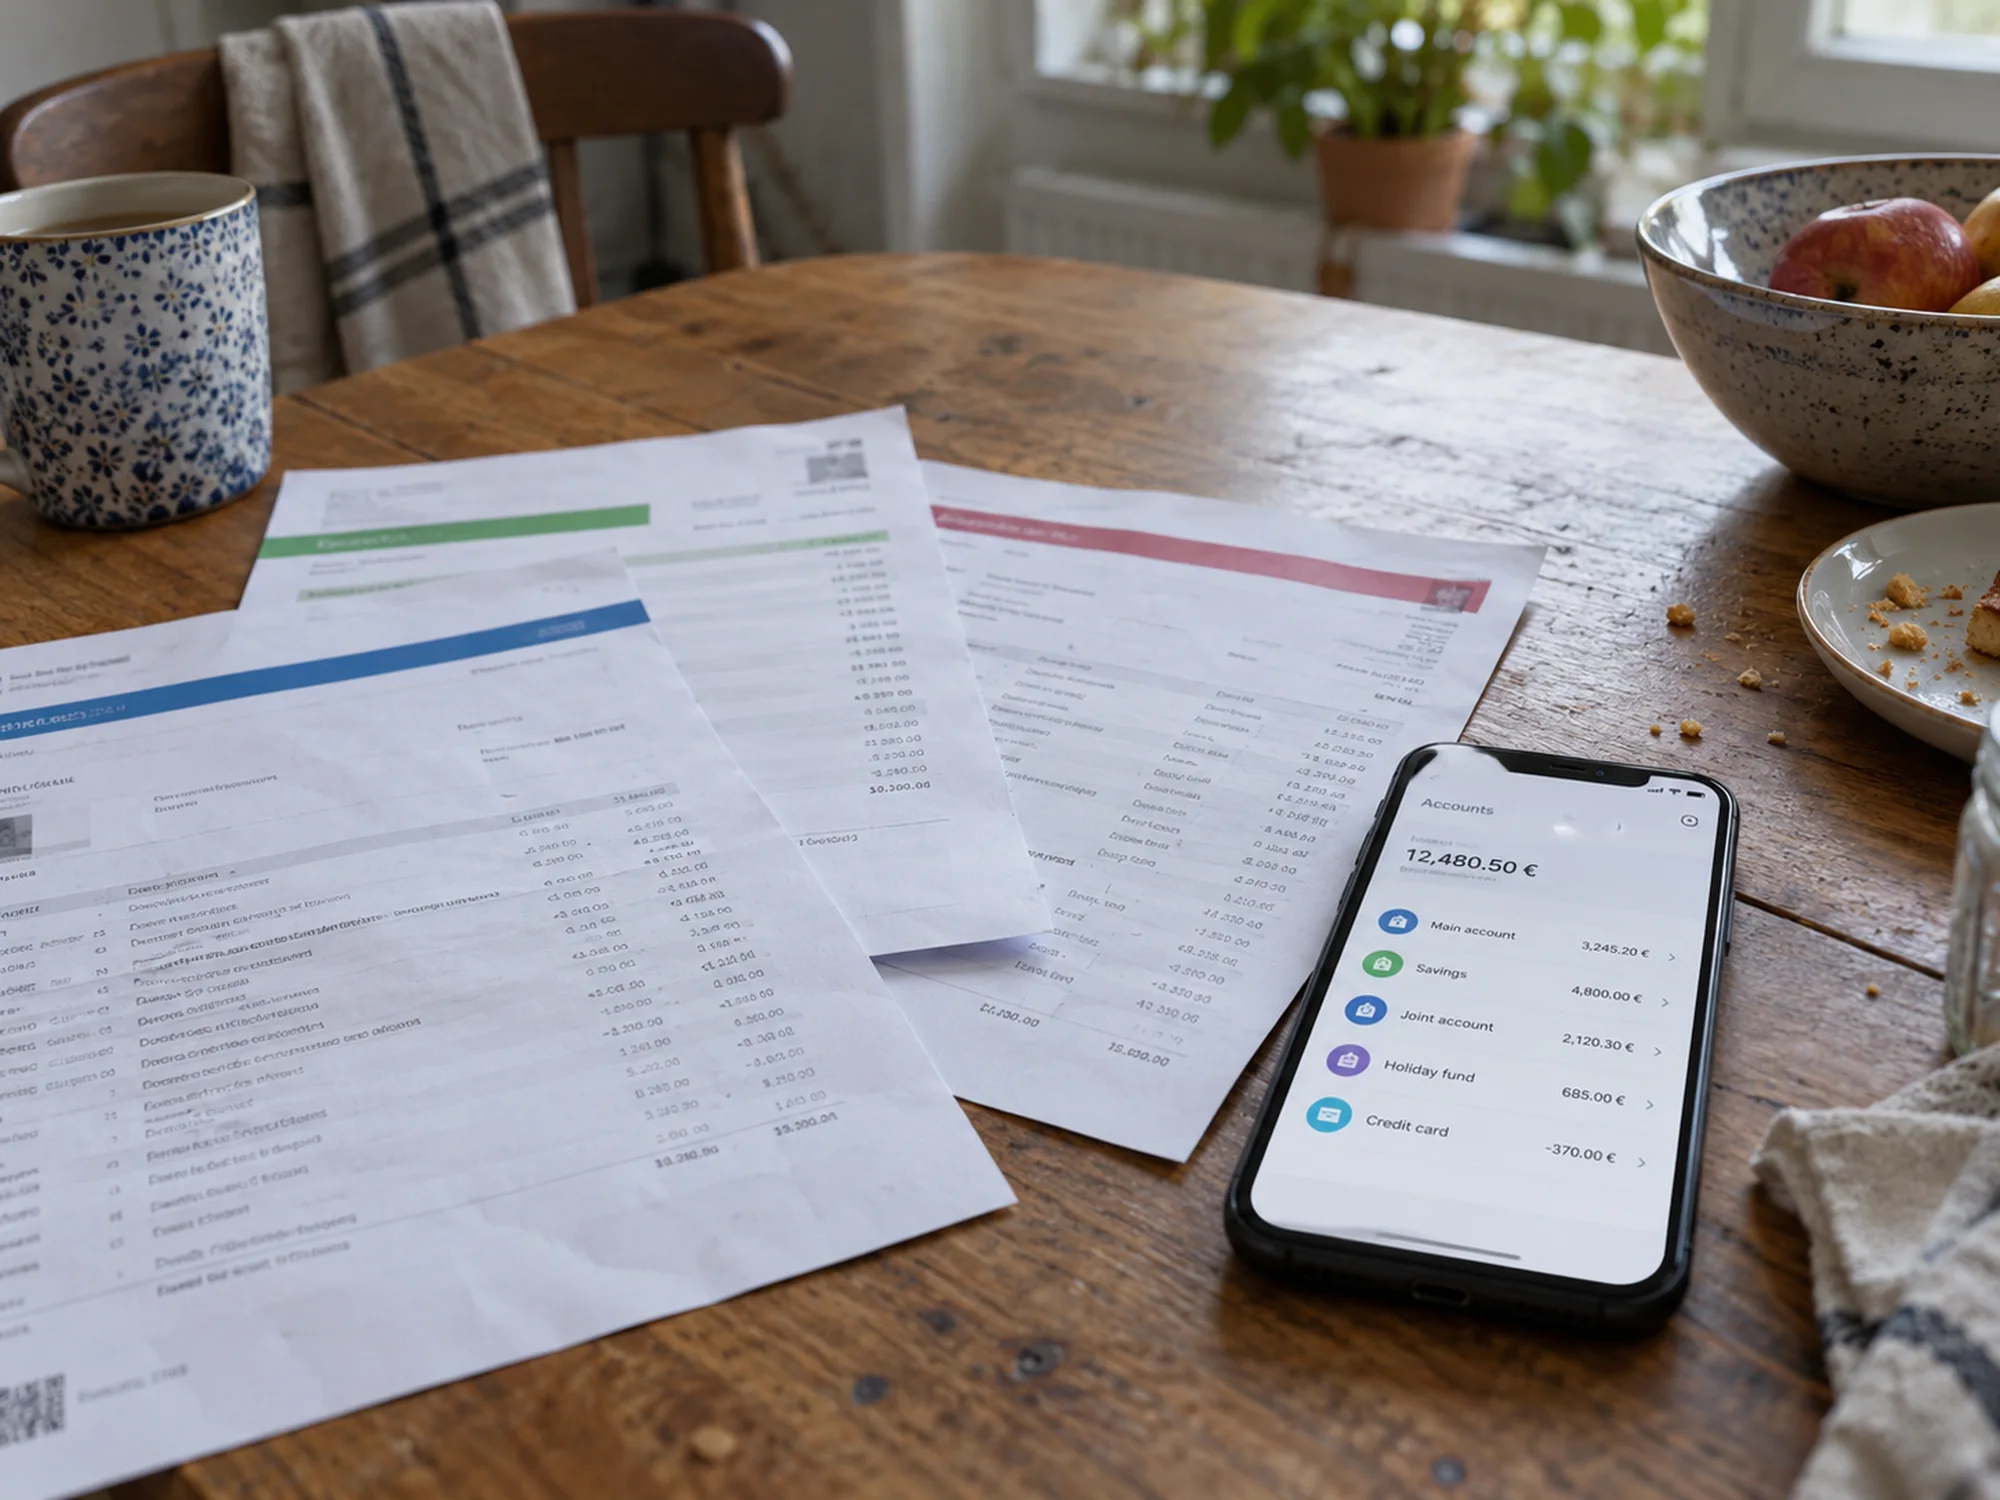
Ein Kontoinformationsdienst führt Informationen aus einem oder mehreren Zahlungskonten bei anderen Anbietern zusammen. Der Kunde stimmt dem Zugriff auf die Kontostände und aufgezeichneten Transaktionen zu. Der Dienst kann diese Daten in einer Finanz-App anzeigen oder mit einer Buchhaltungssoftware verbinden.
Kunden nutzen Kontoinformationsdienste, um ihre Finanzen über mehrere Banken hinweg zu verstehen und Kontobewegungen mit Geschäftsvorgängen abzugleichen. Das Auslösen einer Zahlung ist eine gesondert regulierte Tätigkeit. Anbieter ausschließlich solcher Dienste registrieren sich in Deutschland nach dem ZAG bei der BaFin, während für grenzüberschreitende Dienste im Europäischen Wirtschaftsraum die jeweiligen Passporting-Regeln gelten.
Was ein Kontoinformationsdienstleister tut
Die PSD2 definiert den Kontoinformationsdienst als Online-Dienst, der konsolidierte Informationen über ein oder mehrere Zahlungskonten bei anderen Zahlungsdienstleistern liefert. Der Anbieter, ein AISP, hat nur Lesezugriff: Er sieht Salden und Umsätze, kann aber keine Zahlung auslösen und kein Geld bewegen.
Die Daten speisen Produkte, die ein Kontoauszug allein nicht leistet. Multibanking-Apps zeigen alle Konten auf einen Blick, Buchhaltungssoftware holt Geschäftsumsätze ab, und Kreditgeber verwenden Kontodaten für das Kreditscoring bei der Prüfung von Anträgen zur Kreditvergabe in Deutschland.
Registrierung bei der BaFin nach § 34 ZAG
Wer nur Kontoinformationsdienste anbietet, braucht eine Registrierung nach § 34 ZAG, nicht die Erlaubnis eines Zahlungsinstituts nach § 10. Der Antrag beschreibt Geschäftsmodell und Geschäftsplan, Unternehmenssteuerung, Sicherheitsverfahren, Datenschutz, Notfallpläne, Organisation und Geschäftsleiter. Die BaFin entscheidet binnen drei Monaten, und ein nach zwölf Monaten unvollständiger Antrag wird abgelehnt.
Statt Anfangskapital braucht der Anbieter eine Berufshaftpflichtversicherung oder eine gleichwertige Garantie nach § 36 ZAG, die seine Haftung gegenüber Banken und Kunden abdeckt. Ein registrierter AISP steht im ZAG-Institutsregister der BaFin und kann nach Anzeige im ganzen EWR tätig sein.
Bankschnittstellen, starke Authentifizierung und FIDA
Deutsche Banken öffnen ihre Konten für AISPs über eigene Schnittstellen, meist nach dem Standard NextGenPSD2 der Berlin Group. Der Kunde bestätigt den Zugriff mit starker Kundenauthentifizierung bei seiner Bank. Seit einer Änderung der EU-Standards wird diese Bestätigung für einen AISP alle 180 statt alle 90 Tage erneuert, wie die EBA mitteilte (auf Englisch).
Daten über die PSD2 hinaus, etwa Premium-API-Dienste, lassen sich über das SPAA-Verfahren bepreisen. Die geplante FIDA-Verordnung würde den Zugriff auf Spar-, Anlage-, Renten- und Versicherungsdaten ausweiten, und PSD3 und die Zahlungsdiensteverordnung behalten und verschärfen die Zugriffsregeln der PSD2.
Kommende Events zu Payments und Open Banking in Deutschland
Finance Loop und Kontoinformationsdienste
Finance Loop ist der Treffpunkt für alle, die in Deutschland, Österreich und der Schweiz Open Banking bauen und beaufsichtigen: AISPs, die Bankteams hinter den PSD2-Schnittstellen, Kreditgeber, die Kontodaten nutzen, und deren Compliance. Finance Loop verbindet die Finanz-, IT- und KI-Communities, mit Events in Frankfurt, München, Berlin und Hamburg.
Finance Loop ist Partner der Digital Euro Association, deren Digital Euro Conference in Frankfurt digitale Geldinfrastruktur neben Open Banking behandelt. Finance Loop kündigte auch die KI Exchange 2026 in Hamburg an, mit Daten und KI im Banking im Programm.
Was ist ein Kontoinformationsdienstleister?
Ein AISP ist ein Unternehmen, das mit Zustimmung des Kunden Daten aus dessen Zahlungskonten bei anderen Banken liest und an einem Ort zeigt oder für einen Dienst wie Buchhaltung oder Bonitätsprüfung nutzt. Der Kontoinformationsdienstleister hat nur Lesezugriff und kann keine Zahlungen ausführen.
Braucht ein AISP eine BaFin-Lizenz?
Ein AISP braucht eine Registrierung bei der BaFin nach § 34 ZAG, leichter als die Erlaubnis eines Zahlungsinstituts, und eine Berufshaftpflichtversicherung. Ein in einem anderen EWR-Staat registrierter AISP kann seinen Dienst per Pass nach Deutschland bringen.
Wie oft muss ein Kunde den Zugriff eines AISP bestätigen?
Der Kunde bestätigt den Zugriff alle 180 Tage durch starke Kundenauthentifizierung bei der Bank. Die ursprünglichen Standards sahen 90 Tage vor; eine von der EBA vorgeschlagene Änderung verlängerte die Frist.
Kontoinformationsdienste und Finance Loop
Finance Loop behandelt Kontoinformationsdienste im Track Zahlungsverkehr & digitales Geld, zusammen mit Open Banking, Zahlungsauslösung und FIDA. AISPs treffen die Banken, deren Schnittstellen sie nutzen, und die Kreditgeber, die ihre Daten verwenden, bei Finance-Loop-Events.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Bereichen aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.