
Pay by Bank
Pay by Bank ist eine Zahlungsart im Checkout, bei der das Geld für einen Online-Einkauf direkt vom Bankkonto abgebucht wird, ganz ohne Karte. Der Kunde wählt die Option, sucht seine Bank aus und bestätigt eine vorausgefüllte Überweisung in der Banking-App oder im Online-Banking. Der Shop erhält in Sekunden eine Bestätigung, und das Geld kommt als gewöhnliche Überweisung beim Händler an.
Ein zugelassener Zahlungsauslösedienst übernimmt den Schritt zwischen Shop und Bank und darf die Überweisung erst starten, wenn der Kontoinhaber sie bei seiner Bank freigegeben hat. Weil Banken im Euroraum Echtzeitüberweisungen senden müssen, die binnen zehn Sekunden ankommen, bestätigt eine Bankzahlung eine Online-Bestellung fast so schnell wie eine Karte. Kunden in Deutschland sehen sie als Pay-by-Bank-Button von Tink oder Trustly oder als Wero ihrer Bank.
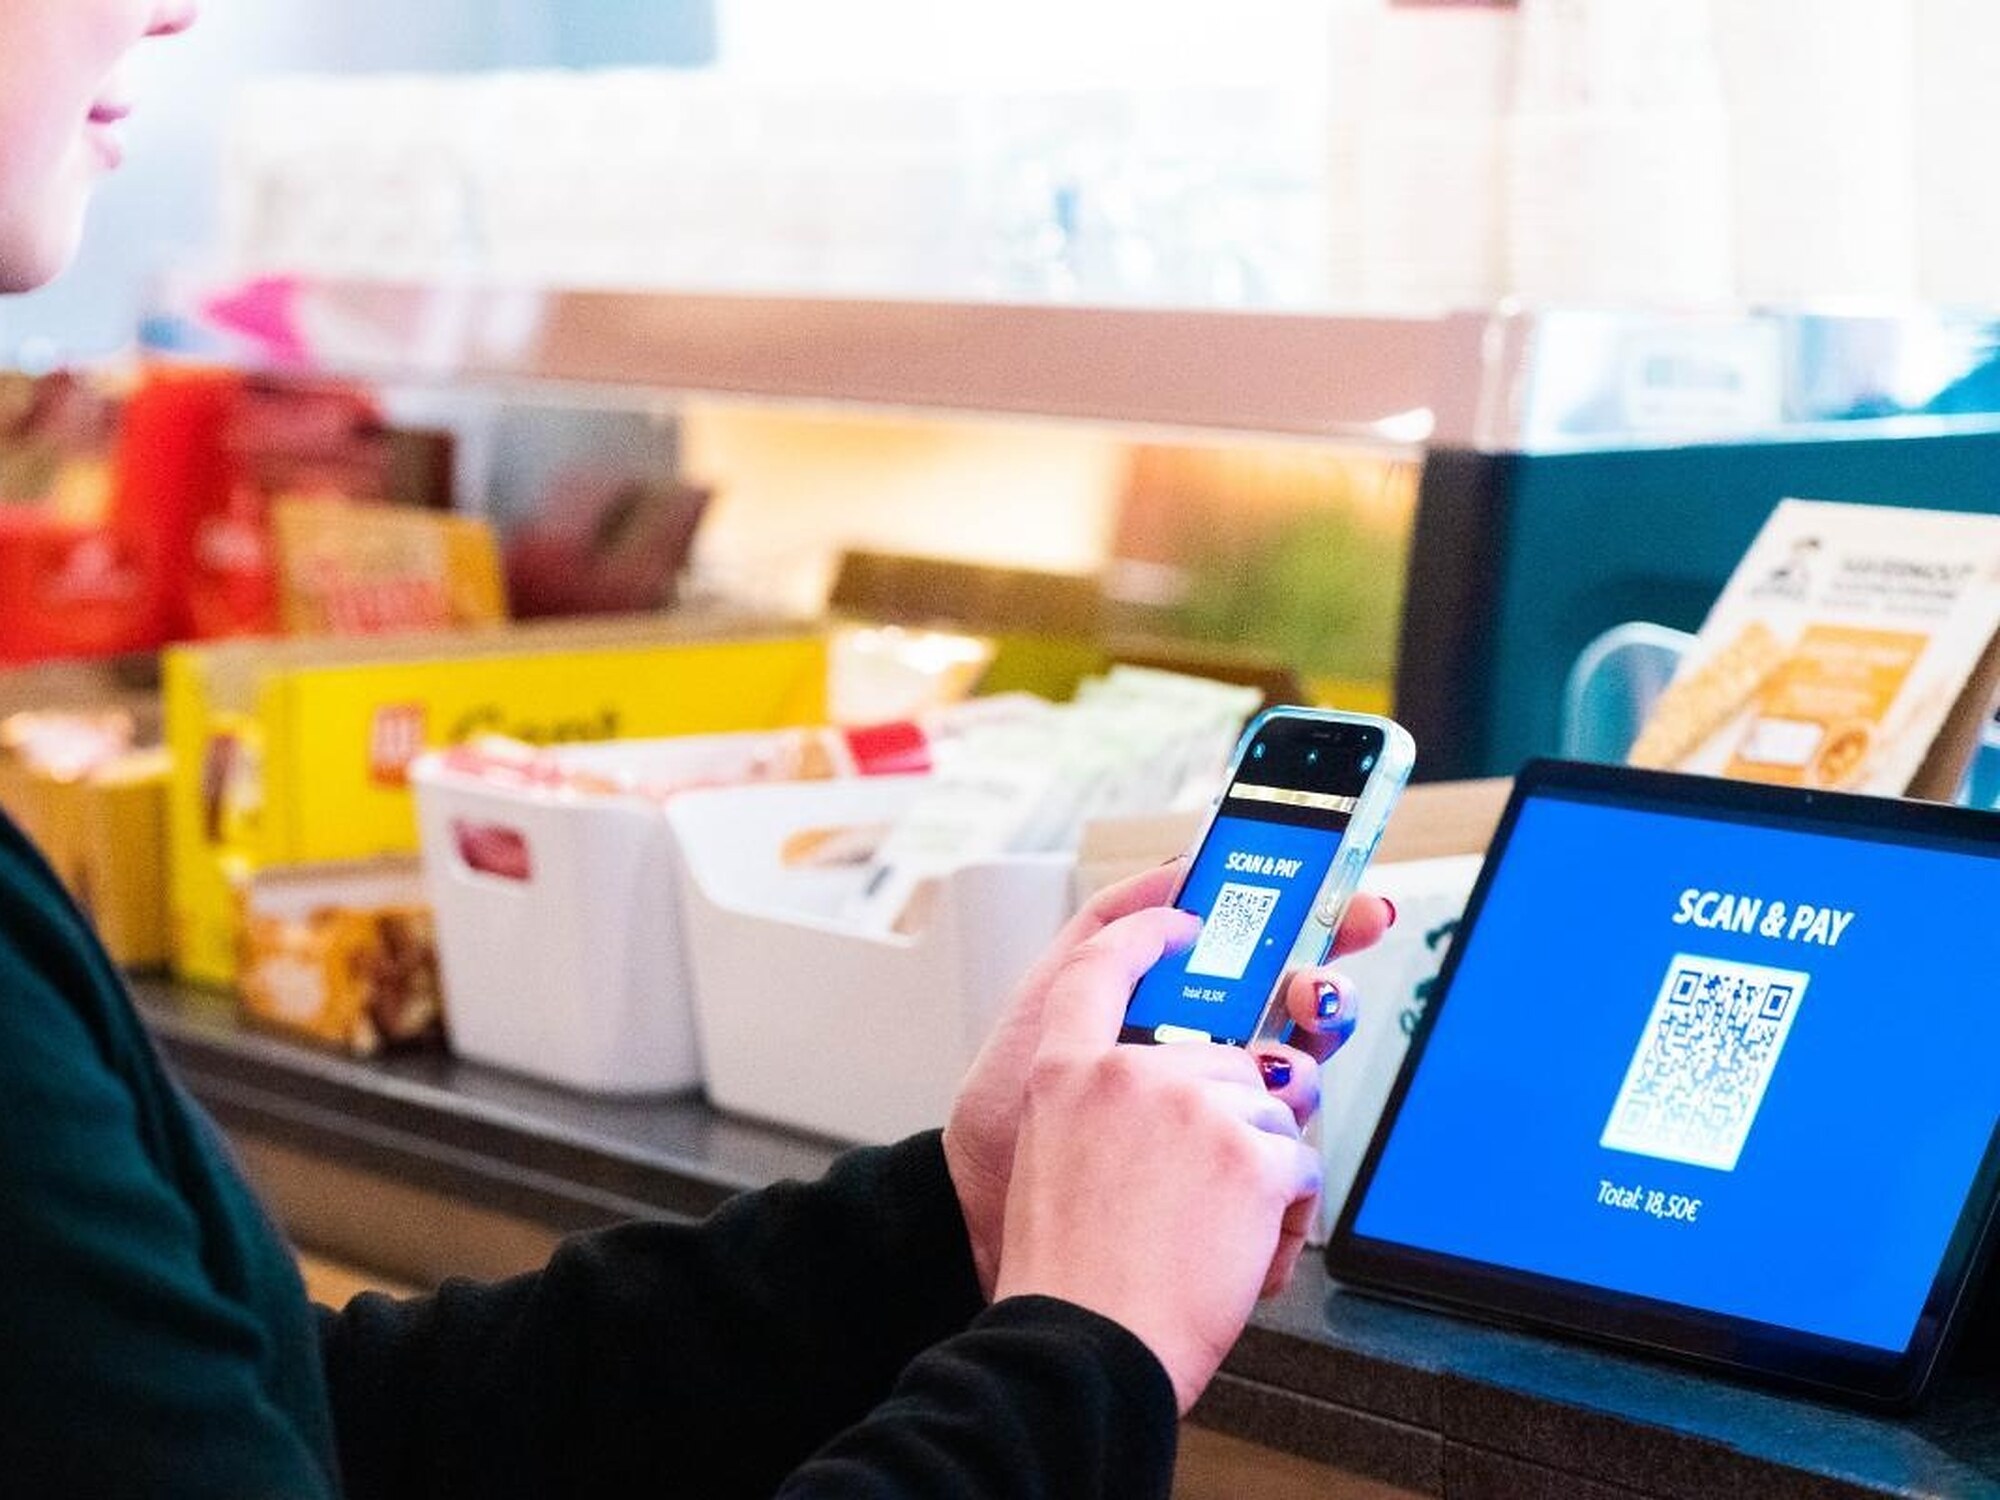
Was der Kunde im Checkout sieht
Der Kunde wählt auf der Zahlungsseite Pay by Bank und anschließend seine Bank. In Deutschland gibt es so viele Banken, dass Adyen deutsche Kunden direkt an Tink weiterleitet, seinen Open-Banking-Partner, wo der Kunde die Bank aus einer vollständigen Liste auswählt. Je nach Bank und Gerät meldet er sich im Bankportal an, wechselt in die Banking-App oder scannt einen QR-Code und gibt die Überweisung mit der starken Kundenauthentifizierung frei, die seine Bank ohnehin im Online-Banking nutzt.
Der Anbieter zwischen Shop und Bank erbringt nach der PSD2 einen Zahlungsauslösedienst. Die Richtlinie verbietet ihm, Gelder des Zahlers zu halten oder sensible Zahlungsdaten zu speichern, und die Zugangsdaten des Kunden darf außer dem Kunden und seiner Bank niemand einsehen. Weitere Angaben über den Kunden erhält der Shop nur mit dessen ausdrücklicher Zustimmung.
Pay by Bank oder Karte: was sich für den Kunden ändert
Für den Kunden liegt der sichtbare Unterschied im Login: Pay by Bank braucht Zugang zum Online-Banking oder zur Banking-App, eine Kartenzahlung dagegen die Kartennummer oder eine in der Wallet hinterlegte Karte. Das Geld verlässt das Girokonto sofort, wie bei einer Debitkarte, und wird nicht erst mit der monatlichen Kreditkartenabrechnung eingezogen. Wer kein Online-Banking hat oder bei einer Bank ist, die der Anbieter nicht erreicht, braucht im selben Checkout eine Karte oder eine andere Zahlungsart.
Für den Händler entfallen Kartengebühren und Karten-Chargeback, und jede Zahlung kommt mit bereits erledigter Authentifizierung bei der Bank. A2A-Zahlungen unterscheiden sich von Karten bei den Kosten je Transaktion und beim Streitweg, deshalb sollte ein Händler beides durchrechnen, bevor er Kunden von der Karte wegführt.
Wann der Händler das Geld wirklich hat
Eine erfolgreiche Bestätigung im Checkout heißt, dass die Bank den Überweisungsauftrag angenommen hat, und das ist nicht immer der Moment, in dem das Geld ankommt. Adyen weist seine Händler darauf hin, dass manche Banken eine Überweisung bis Mitternacht desselben Tages stornieren lassen und eine Zahlung vom Samstag womöglich erst am Montag ausführen. Ist das Geld nach acht Werktagen nicht eingegangen, bucht Adyen die Zahlung als Chargeback, den der Händler nicht anfechten kann.
Echtzeitüberweisungen schließen den größten Teil dieser Lücke zwischen Bestätigung und Geldeingang. Nach der Verordnung (EU) 2024/886 muss jeder Zahlungsdienstleister im Euroraum, der Euro-Überweisungen anbietet, seit dem 9. Oktober 2025 auch Echtzeitüberweisungen senden, und die Bank des Empfängers muss das Geld binnen zehn Sekunden bereitstellen. Führt die Bank eine ausgelöste Zahlung als Echtzeitüberweisung aus, weiß der Shop in Sekunden, dass das Geld da ist, und kann die Ware sofort versenden oder ein digitales Produkt freischalten. Dieselben Regeln für Echtzeitüberweisungen in Europa brachten auch die Prüfung des Empfängernamens, bevor eine Überweisung die Bank verlässt.
Pay by Bank in Deutschland
Die deutschen Banken hatten mit giropay ein eigenes Bezahlverfahren für Onlineshops, bis die Eigentümerin Paydirekt es einstellte, und giropay nahm bis zum 30. Juni 2024 keine Zahlungen mehr an. Auch die Sofortüberweisung, der ältere deutsche Zahlungsauslösedienst, endete als eigenständiges Verfahren, nachdem Klarna sie in die eigenen Zahlungsoptionen eingebaut hatte.
Seitdem haben zwei Wege ihren Platz im deutschen Online-Checkout eingenommen. Wero, die Wallet der European Payments Initiative, funktioniert seit November 2025 in deutschen Onlineshops, als Sparkassen und Volks- und Raiffeisenbanken als Erste starteten, und Acquirer wie Nexi schließen weitere Händler an. Open-Banking-Anbieter verkaufen einen Pay-by-Bank-Button über Zahlungsdienstleister: Tink und Adyen führten ihn in Deutschland ein für den Gutschein-Shop Guthaben.de und später für Vodafone-Kunden, die Prepaid-Tarife und offene Postpaid-Rechnungen bezahlen.
Anbieter hinter dem Pay-by-Bank-Button
Ein Shop kann Pay by Bank über den Zahlungsdienstleister einbinden, der schon seine Kartenzahlungen abwickelt, und braucht dann keine eigene Verbindung zu jeder Bank. Tink zählte bis Januar 2025 mehr als 10.000 Händler, die sein Pay by Bank über solche Partnerschaften gewählt hatten. Adyen bietet das Verfahren in Deutschland, Frankreich und Großbritannien an, mit Tink als Open-Banking-Partner. Trustly, ein schwedisches Zahlungsinstitut, ist mit 12.000 Banken in 33 Märkten verbunden, darunter Deutschland.
Vor der Wahl eines Anbieters sollte ein Händler prüfen, welche deutschen Banken dieser erreicht und wie er eine bestätigte, aber nie eingegangene Zahlung meldet. Auch Erstattungen gehören in den Vergleich, und Adyen zahlt sie per SEPA-Überweisung zurück, mit vollen und teilweisen Erstattungen.
Kommende Payments-Termine in Europa
Was bedeutet Pay by Bank?
Pay by Bank bedeutet, einen Shop direkt vom Bankkonto zu bezahlen, mit einer Überweisung, die der Kunde im Online-Banking oder in der Banking-App freigibt. Der Begriff umfasst Zahlungen über einen zugelassenen Zahlungsauslösedienst ebenso wie Bank-Wallets wie Wero, und beide funktionieren ohne Karte.
Ist Pay by Bank sicher?
Der Kunde gibt jede Zahlung im Login seiner eigenen Bank frei, und der Anbieter darf weder das Geld halten noch die Zugangsdaten speichern. War eine Zahlung nicht autorisiert, muss die Bank sie nach der PSD2 erstatten, spätestens bis zum Ende des folgenden Geschäftstags, auch wenn ein Zahlungsauslösedienst sie gestartet hat. Dieser Schutz greift nicht bei einer Zahlung, die der Kunde selbst an einen Fake-Shop oder Betrüger freigegeben hat; dieses Risiko heißt APP-Betrug.
Bekommt man nach Pay by Bank sein Geld zurück?
Ja, der Händler schickt das Geld per neuer Überweisung zurück, und Anbieter wie Adyen unterstützen auf diesem Weg volle und teilweise Erstattungen. Ein Karten-Chargeback gibt es nicht, deshalb geht ein Streit über nie gelieferte Ware zuerst an den Händler, wie bei jeder anderen Überweisung.
Kostet Pay by Bank den Kunden eine Gebühr?
Der Händler bezahlt den Anbieter für jede Zahlung, zum Preis, den er mit seinem Zahlungsdienstleister vereinbart hat. Auf der Bankseite verbietet die Verordnung (EU) 2024/886 den Banken, für eine Echtzeitüberweisung mehr zu verlangen als für eine normale, daher kostet die Überweisung den Kunden nicht mehr als jede andere Online-Überweisung von diesem Konto.
Pay by Bank und Finance Loop
Finance Loop behandelt Pay by Bank und Open Banking im Bereich Zahlungsverkehr und digitales Geld. Der Finance Loop Knowledge Hub erklärt die Schiene darunter in seiner Antwort zur Echtzeitüberweisung, mit der Zehn-Sekunden-Regel und den Pflichten aus der Verordnung (EU) 2024/886.
Finance Loop ist ein Experten-Netzwerk und will die institutionelle Nutzung neuer Technologien im Finanzwesen voranbringen, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Kompetenzen und persönliche Netzwerke in diesen Bereichen aufzubauen: Investment und digitale Vermögenswerte, Zahlungsverkehr und digitales Geld, Digitale Infrastruktur und Souveränität und Risiko und Compliance.