
Euro numérique hors ligne
L'euro numérique hors ligne est une fonction de paiement prévue pour fonctionner sans connexion internet. Le payeur et le bénéficiaire transféreraient de l'argent directement entre leurs appareils en utilisant des fonds mis à disposition pour un usage hors ligne. Cette conception permettrait d'effectuer des achats du quotidien quand aucune connexion n'est disponible et préserverait une option de paiement distincte du traitement en ligne.
Les paiements hors ligne en euro numérique sont conçus pour que les détails de la transaction restent entre le payeur et le bénéficiaire. Les prestataires de paiement effectueraient tout de même les contrôles nécessaires quand des utilisateurs ajoutent ou retirent des fonds hors ligne. La vie privée lors d'un achat et l'identification requise pour accéder à un service de paiement sont des parties distinctes du système proposé.
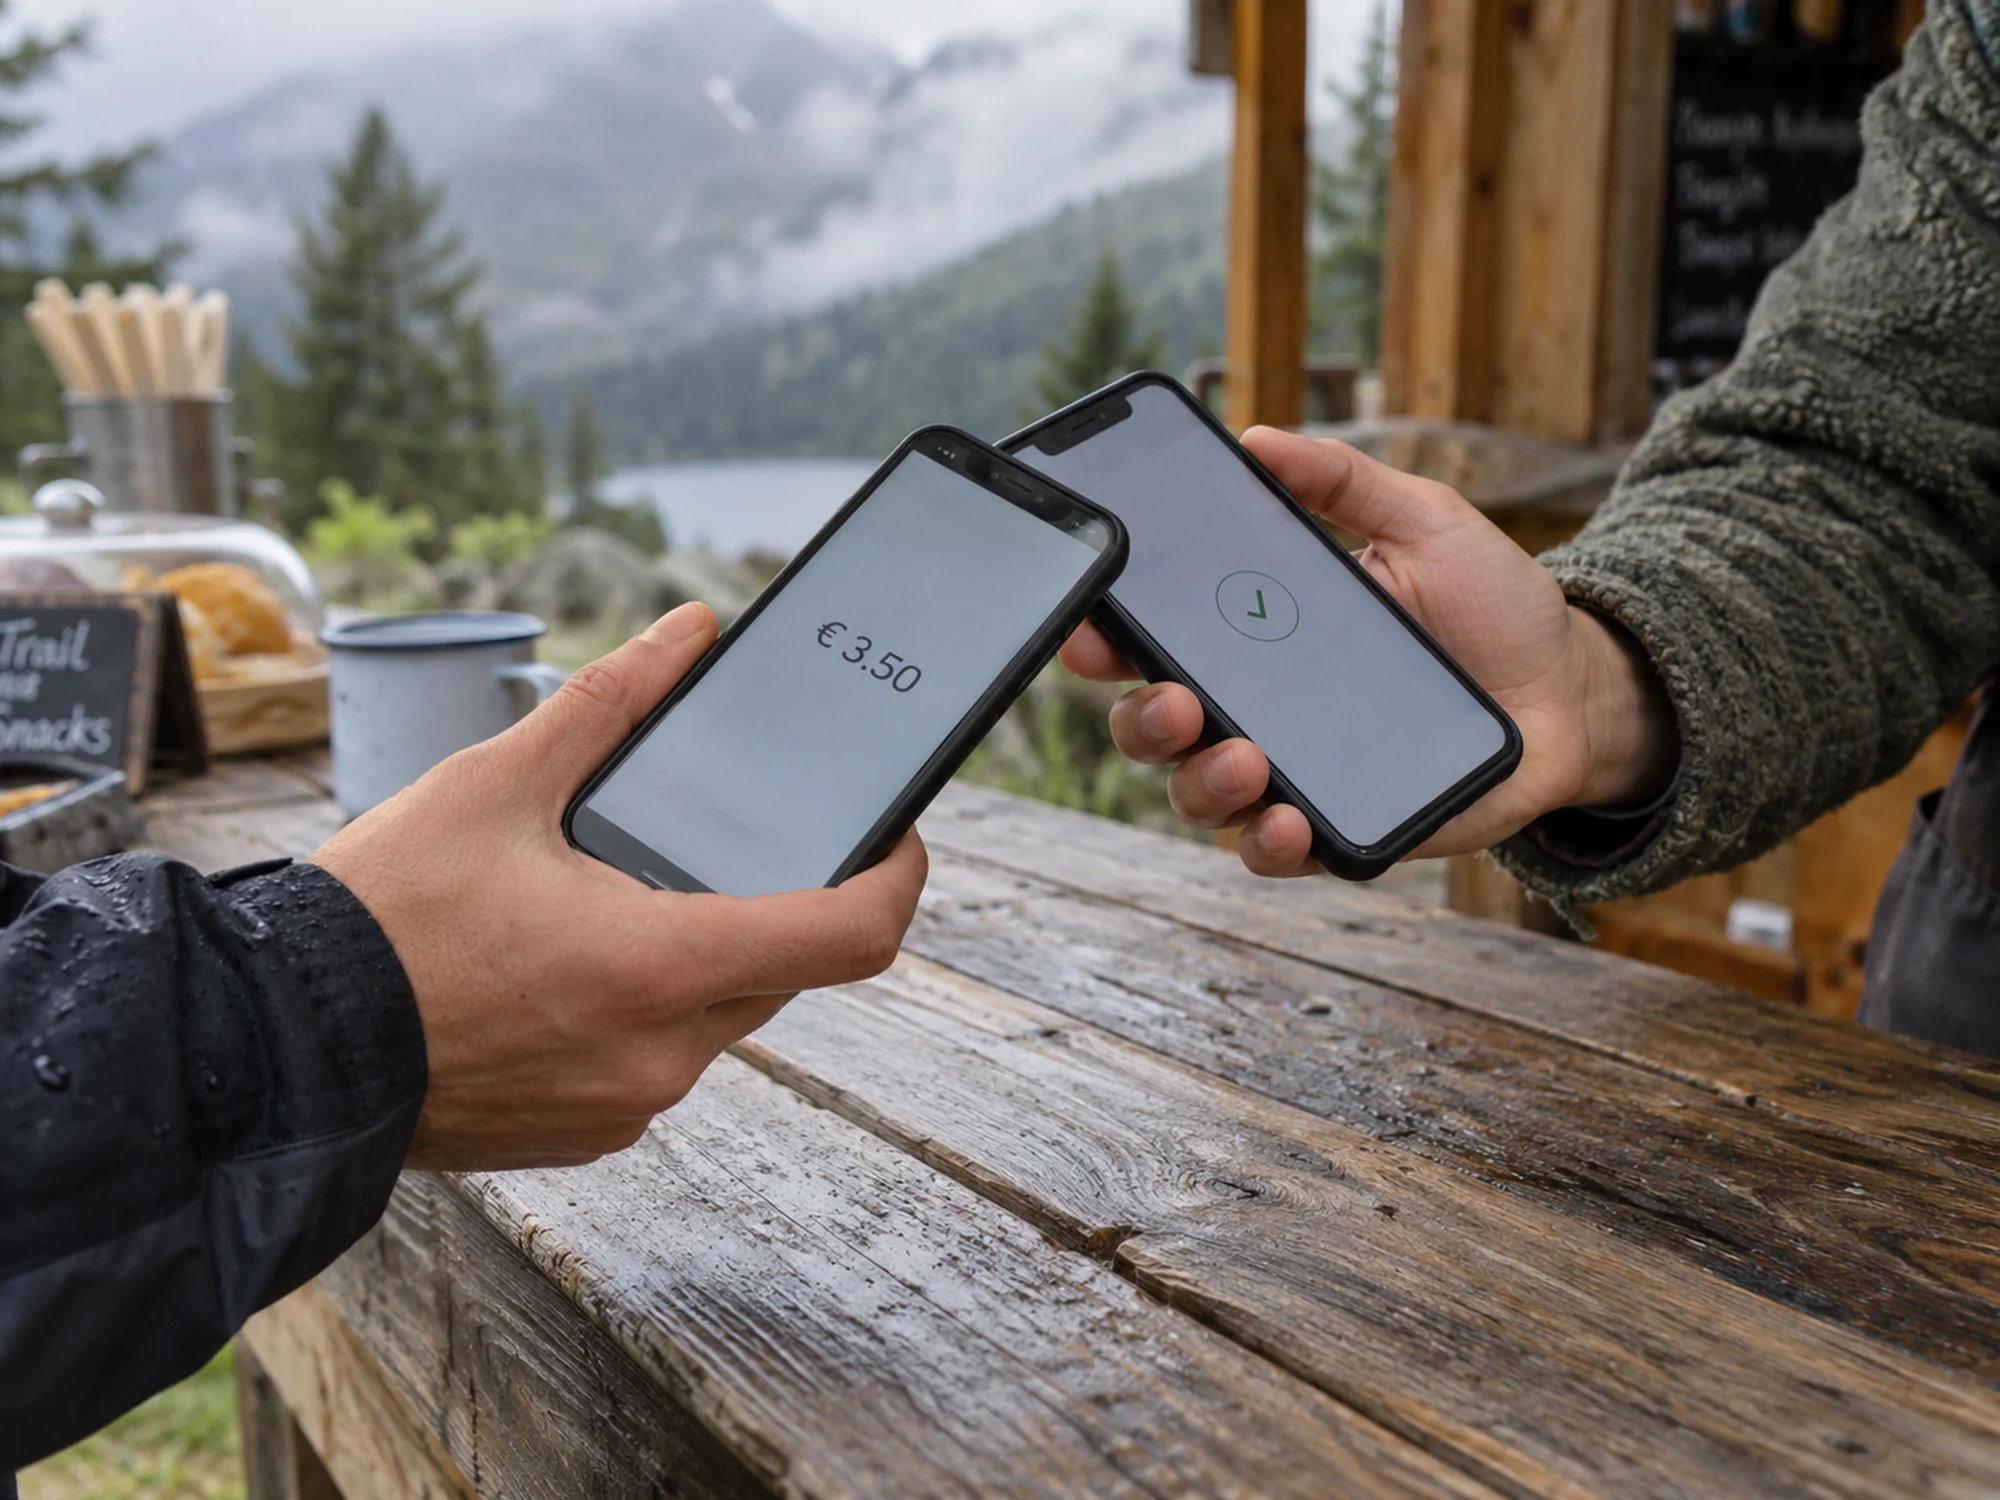
Comment marcherait un paiement hors ligne
Selon le rapport d'étape de la BCE sur la phase de préparation, un utilisateur alimente d'abord un solde hors ligne en ligne ou à un distributeur automatique. Le paiement passe ensuite d'appareil à appareil, entre téléphones mobiles ou cartes de paiement, sans tiers. La BCE a examiné des solutions de marché existantes qui règlent les transactions hors ligne sur les appareils des utilisateurs finaux, et ses travaux techniques couvrent la fourniture, l'alimentation et le retrait des portefeuilles hors ligne ainsi que les contrôles anti-blanchiment et anti-contrefaçon.
Pour les personnes sans smartphone, l'Eurosystème étudie des cartes à puce, avec ou sans batterie. Deux cartes sans batterie ont besoin d'un boîtier relais pour effectuer une transaction: un appareil de poche alimenté par batterie, avec un écran et un clavier, un lecteur de carte et le NFC. L'arrivée des paiements hors ligne sur les téléphones mobiles dépend des obligations que le règlement sur l'euro numérique imposerait aux fabricants d'appareils et aux opérateurs télécoms.
Vie privée type espèces et ses limites
La BCE promet un niveau de vie privée proche des espèces pour les paiements hors ligne en magasin et entre particuliers. Les détails personnels de transaction ne seraient connus que du payeur et du bénéficiaire, pas des prestataires de services de paiement, de l'Eurosystème ni des fournisseurs de services d'appui. Comme aucun registre central n'enregistre le paiement au moment où il a lieu, le solde hors ligne a besoin de son propre plafond, plus bas, comme l'explique la page sur le plafond de détention.
Dans sa position, le Parlement européen compare l'euro numérique hors ligne aux espèces physiques, comme l'a rapporté Global Government Finance: si l'appareil est perdu, l'argent hors ligne est perdu avec lui et n'est pas remboursé. Les paiements hors ligne seraient gratuits, un commerçant pourrait les refuser temporairement dans des conditions fixées comme une panne de courant, et les règles de responsabilité doivent traiter la double dépense.
Où en est la législation
La commission des affaires économiques et monétaires du Parlement a adopté sa position sur l'euro numérique par 43 voix contre 14 et une abstention, avec un texte sur le cours légal des espèces en euros. Le règlement final doit être convenu avec le Conseil. La BCE ne décidera de l'émission qu'après l'adoption de la législation de l'UE; si elle intervient en 2026, Global Government Finance indique que des pilotes et de premières transactions pourraient démarrer mi-2027, avec une première émission possible en 2029.
Pour les banques et les prestataires de services de paiement, la fonction hors ligne est un chantier technique à part entière. Une banque distributrice doit alimenter et vider des portefeuilles hors ligne, le rulebook de l'euro numérique fixe les règles du dispositif, et le terminal au comptoir du magasin doit accepter un paiement qui n'atteint aucun serveur.
Prochains événements sur la monnaie numérique en Allemagne
Finance Loop et l'euro numérique hors ligne
Finance Loop est partenaire de la Digital Euro Association, le think tank de Francfort derrière la Digital Euro Conference. Consultez le rulebook, le plafond de détention et la position des banques allemandes concernant l'euro numérique en Allemagne.
L'euro numérique marchera-t-il hors ligne?
La BCE prévoit une fonction hors ligne où les utilisateurs alimentent un solde hors ligne en ligne ou à un distributeur, puis paient d'appareil à appareil, avec téléphones ou cartes de paiement, sans connexion internet.
L'euro numérique hors ligne est-il anonyme?
L'euro numérique hors ligne est conçu pour préserver la vie privée: seuls le payeur et le bénéficiaire connaissent les détails de la transaction, pas les prestataires de paiement ni l'Eurosystème. Les contrôles anti-blanchiment font partie des travaux techniques de la BCE sur les portefeuilles hors ligne, et le solde hors ligne a son propre plafond, plus bas.
Que se passe-t-il si un appareil avec des euros numériques hors ligne est perdu?
L'argent qui s'y trouve est perdu, comme des espèces dans un portefeuille perdu. La position du Parlement européen dit que les avoirs hors ligne perdus ne sont pas remboursés.
Faut-il un smartphone pour payer hors ligne avec l'euro numérique?
L'Eurosystème étudie des cartes à puce, y compris des cartes sans batterie qui se paient entre elles via un petit boîtier relais alimenté par batterie, avec écran, clavier, lecteur de carte et NFC.
Euro numérique hors ligne et Finance Loop
Finance Loop traite de l'euro numérique hors ligne dans son axe Paiements & monnaie numérique, à côté du plafond de détention, du rulebook et des stablecoins en euros. Finance Loop est partenaire de la Digital Euro Association et réunit des personnes de banques, d'établissements de paiement et de banques centrales lors d'événements à Francfort, Munich, Berlin et Hambourg.
Finance Loop est un réseau professionnel qui favorise l'usage institutionnel des technologies émergentes en finance, comme l'IA, les paiements numériques, le cloud et des solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.