
Gestion des risques ESG
La gestion des risques ESG examine l’effet des facteurs environnementaux, sociaux et de gouvernance sur les risques financiers déjà gérés par une banque. Le changement climatique et la transition vers une économie moins carbonée peuvent modifier la valeur des garanties et la capacité de remboursement d’un emprunteur. Les banques doivent identifier ces effets pour intégrer les expositions à différents horizons dans leurs décisions de crédit et de risque.
Les orientations EBA fixent des exigences d’identification, de mesure et de gestion des risques ESG, dont ceux liés à la transition vers une économie climatiquement neutre. En Allemagne, la surveillance de BaFin et le cadre MaRisk abordent aussi le traitement bancaire de ces facteurs. L’évaluation couvre leurs effets sur les risques de crédit, de marché, de liquidité et opérationnels dans toutes les activités bancaires.
Les orientations EBA sur les risques ESG
L’Autorité bancaire européenne a publié ses orientations définitives le 9 janvier 2025, fondées sur la directive modifiée sur les exigences de fonds propres. Elles s’appliquent aux grands établissements depuis le 11 janvier 2026 et aux établissements petits et non complexes au plus tard le 11 janvier 2027. Elles précisent comment identifier, mesurer, gérer et surveiller les risques ESG, et imposent des plans traitant les risques de transition vers l’objectif européen de neutralité climatique en 2050, à court, moyen et long terme.
Selon la synthèse de KPMG, l’évaluation de matérialité est annuelle, ou bisannuelle pour les établissements petits et non complexes. Les banques combinent des méthodes par exposition, portefeuille et scénario, et leurs plans de transition comportent des calendriers, objectifs intermédiaires et jalons. Des orientations EBA distinctes couvrent l’analyse de scénarios environnementaux des établissements.
Traitement des risques ESG par MaRisk
En Allemagne, l’article 25a de la loi bancaire allemande inclut les risques ESG parmi ceux à gérer à court, moyen et long terme, et l’article 26c les traite directement. La version actuelle de MaRisk précise l’article 26c et applique les deux orientations EBA, sur la gestion des risques ESG et l’analyse de scénarios environnementaux.
MaRisk définit les risques ESG comme des événements ou conditions environnementaux, sociaux ou de gouvernance influant sur les catégories de risques existantes. Les banques évaluent leurs effets dans l’inventaire des risques, le contrôle interne, la stratégie et les rapports, selon des scénarios plausibles conformes aux connaissances scientifiques; l’historique des données seul ne suffit pas. La neuvième modification a supprimé l’obligation d’utiliser plusieurs méthodes pour les identifier.
Risque climatique des grandes banques
Les banques importantes suivent le guide de 2020 de la Banque centrale européenne sur les risques climatiques et environnementaux. KPMG note qu’elles devaient satisfaire ses attentes fin 2024, que leurs progrès diffèrent et que la BCE continue d’appliquer des mesures coercitives aux banques défaillantes. La BCE réalise aussi des tests de résistance climatique au-delà de trois ans.
KPMG cite comme priorités les risques physiques dus aux intempéries extrêmes et à la perte de biodiversité, les risques de transition comme l’immobilier commercial échoué, l’écoblanchiment et les litiges, et les risques ESG des chaînes d’approvisionnement. Pour un prêteur, cela pose des questions de données: performance énergétique d’un bâtiment donné en garantie, émissions d’une entreprise emprunteuse, zone inondable d’un bien immobilier.
Prochains événements risque et conformité
Quels risques ESG pour les banques?
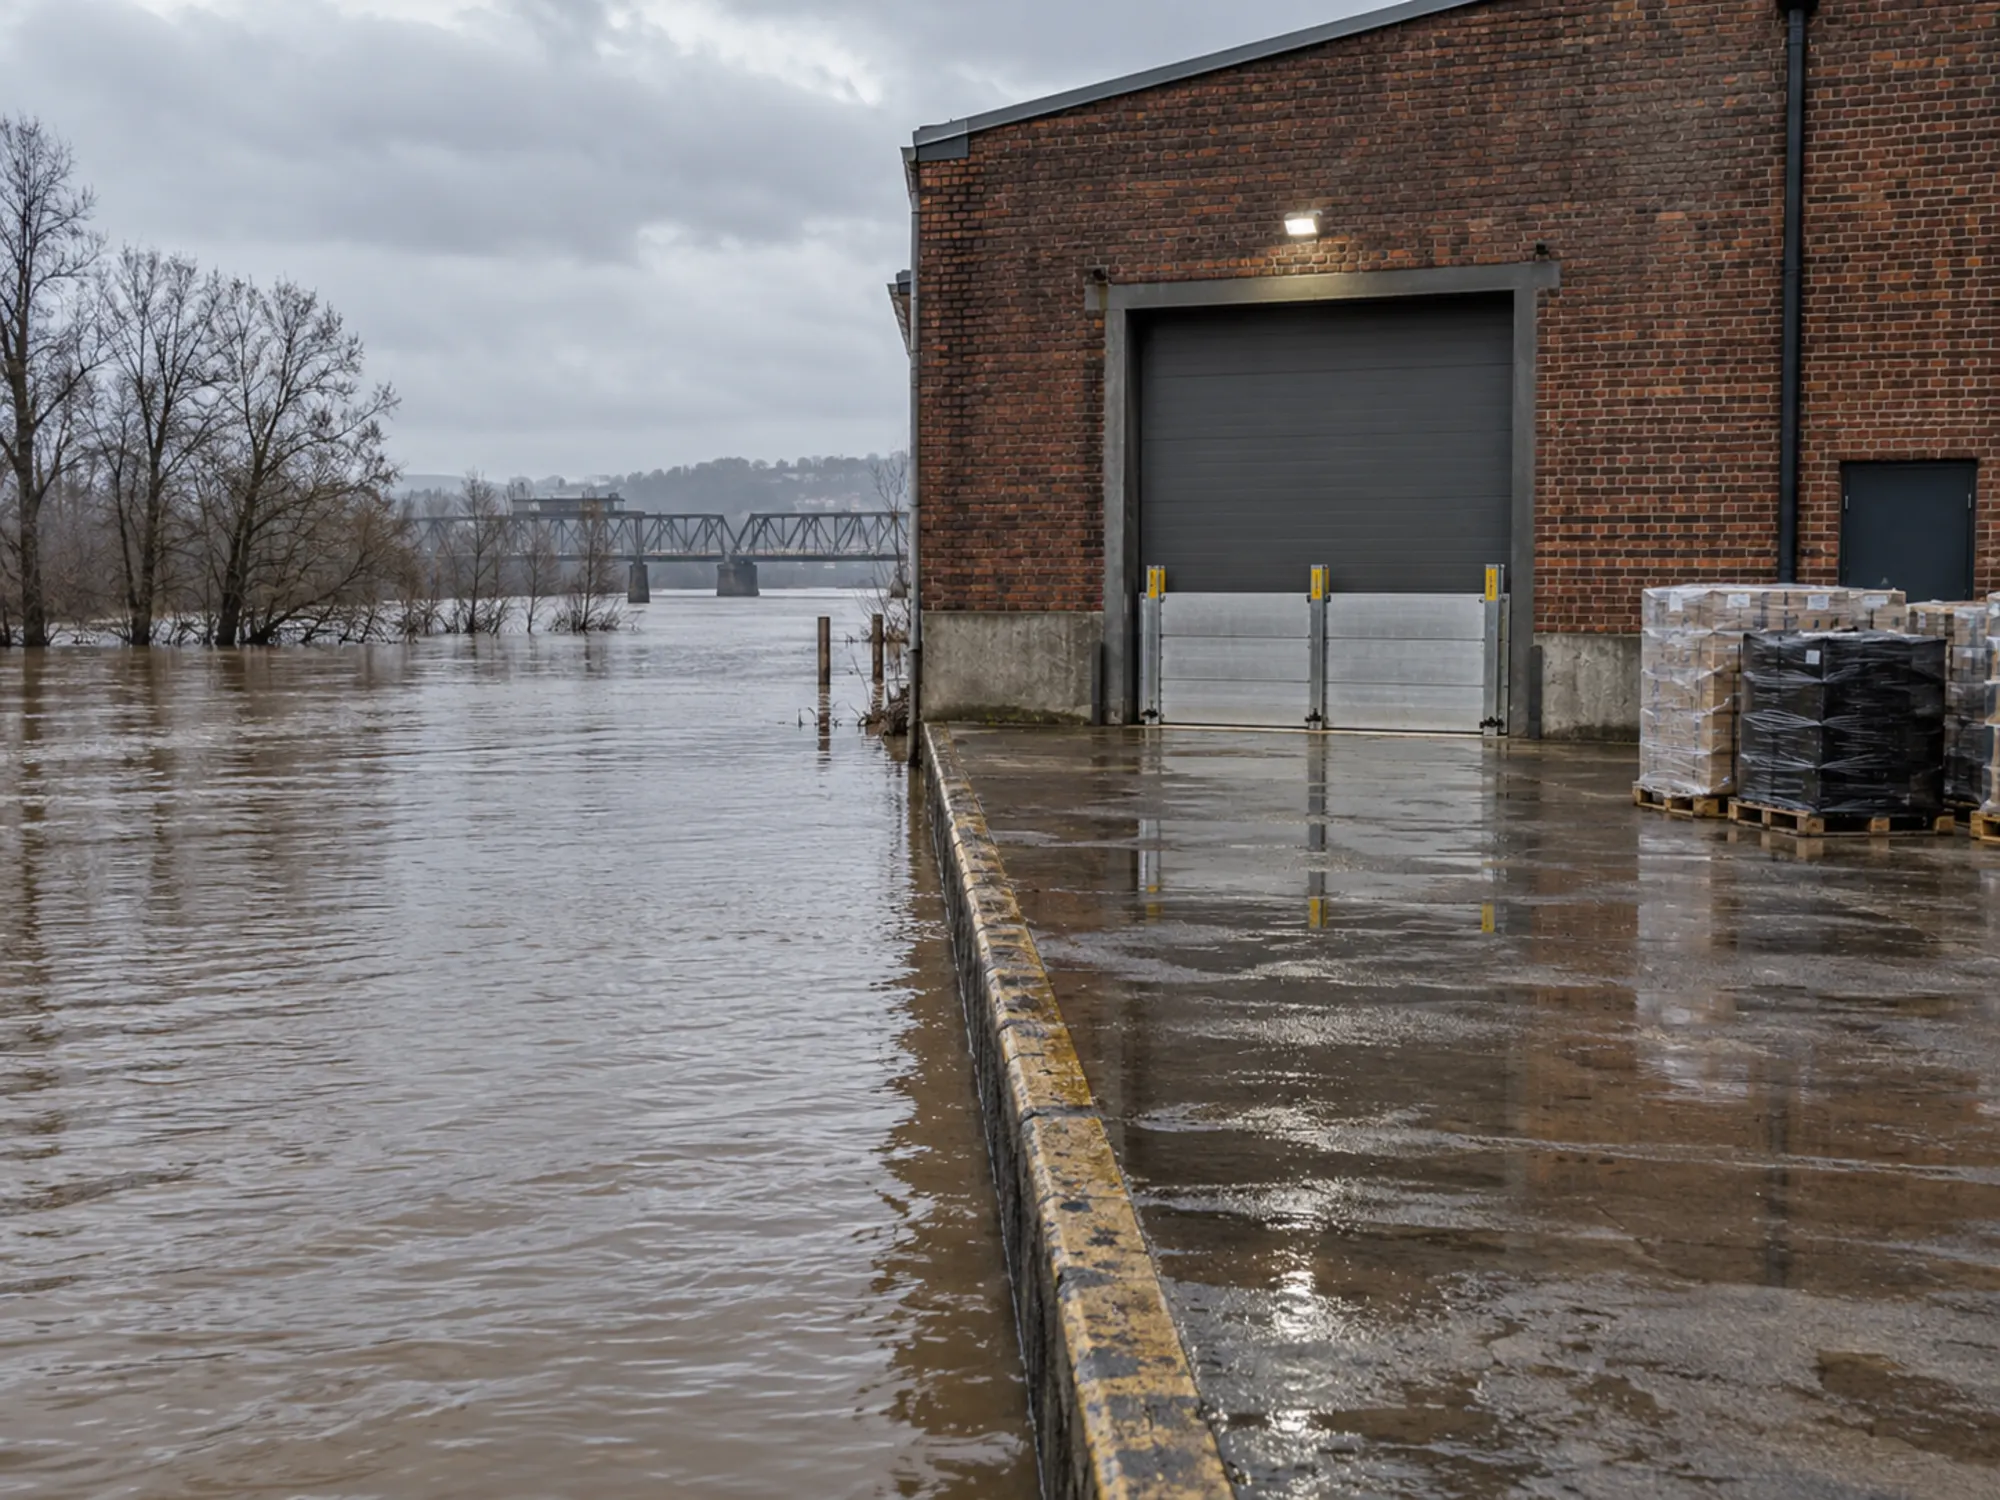
Ces risques proviennent de facteurs environnementaux, sociaux ou de gouvernance et se manifestent dans les catégories de risques propres à la banque. Une inondation endommage la garantie d’un prêt immobilier, un prix du carbone réduit la rentabilité d’un emprunteur, un scandale de gouvernance chez un client devient une perte de crédit ou un problème de réputation. Ce sont des facteurs de risque, expliquant pourquoi MaRisk ne les traite pas comme une catégorie distincte.
Quelle différence entre gestion des risques ESG et reporting ESG?
La gestion des risques pilote la banque: elle décide des prêts accordés, de leur prix et du capital détenu. Le reporting communique le résultat au marché via la CSRD, la taxonomie européenne et le ratio d’actifs verts bancaire. Les deux utilisent les mêmes données, et le reporting ESG en Allemagne couvre la publication d’informations.
Quels risques les facteurs ESG affectent-ils?
Tous sont concernés, la synthèse de KPMG des orientations EBA citant les risques de crédit, de marché, opérationnels, de liquidité et de réputation, et les orientations exigeant pour chacun une évaluation des facteurs ESG à court, moyen et long terme.
Gestion des risques ESG et Finance Loop
Finance Loop réunit les gestionnaires du risque de crédit, contrôleurs de risques et équipes de données développant des modèles ESG avec les regtechs qui les servent. Finance Loop était partenaire média de l’International Financial Standards Conference de Börsen-Zeitung à Francfort, où régulateurs, normalisateurs et auditeurs ont discuté des publications ESG.
Finance Loop est un réseau professionnel qui favorise l’usage institutionnel des technologies émergentes en finance, comme l’IA, les paiements numériques, le cloud et les solutions blockchain. Finance Loop aide ses membres à développer des compétences et des réseaux personnels dans ces domaines: Investissement & actifs numériques, Paiements & monnaie numérique, Infrastructure numérique & souveraineté et Risque & conformité.