
Rücküberweisungen
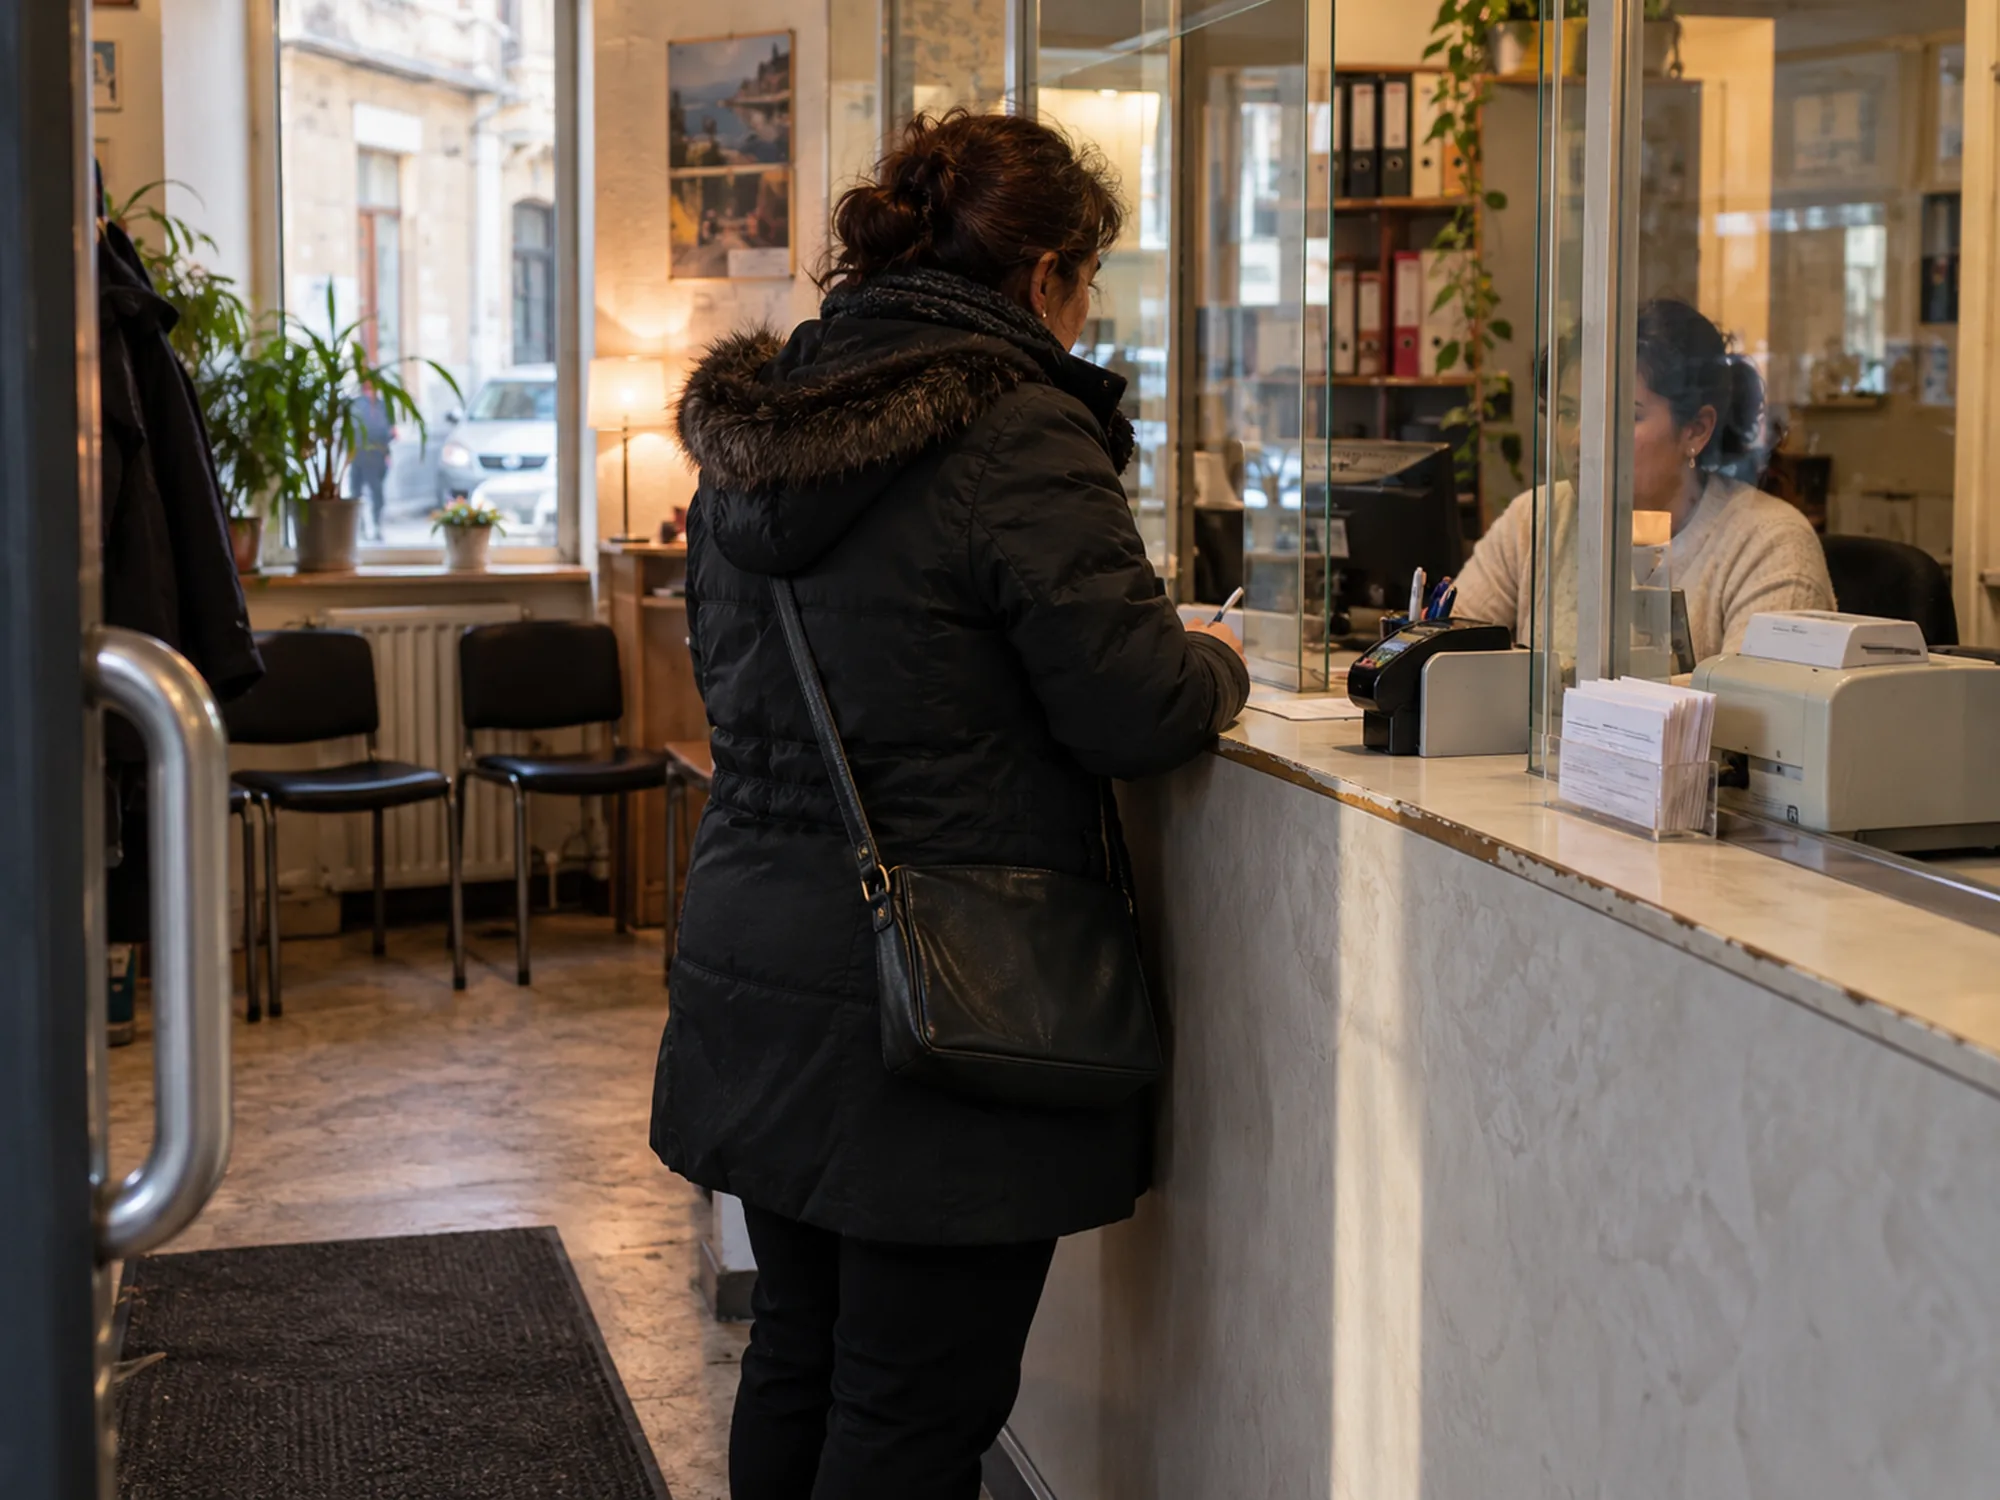
Rücküberweisungen sind Geldsendungen von Migranten an Familienangehörige im Herkunftsland. Häufig werden kleine Beträge regelmäßig überwiesen, um laufende Haushaltsausgaben zu decken. Der Absender braucht einen Dienst, der das Geld über Grenzen hinweg zum Empfänger bringt; Gebühren und Währungsumrechnung bestimmen dabei, welcher Betrag der Familie tatsächlich bleibt.
Deutschland ist ein großer Sendermarkt: Eine Übersicht der Bundesbank erfasste für 2006 insgesamt 9,5 Milliarden Euro. Sie nannte die Türkei, Italien, Serbien und Montenegro sowie Griechenland als traditionelle Ziele. Für Banken und Zahlungsinstitute zählt die Höhe der einzelnen Sendung, weil eine feste Gebühr bei kleinen Beträgen einen größeren Anteil verbraucht als bei großen.
Größe und Korridore
FXC Intelligence beziffert Zahlungen von Person zu Person auf rund 2 Billionen Dollar eines Marktes für Auslandszahlungen ohne Großbetragsverkehr von rund 40 Billionen Dollar im Jahr 2024. Aus dem Euroraum gehört Indien zu den zehn größten Empfängern, laut dem EZB-Beschluss zur Verbindung mit Indiens UPI (auf Englisch).
Was eine Geldsendung kostet
200 Dollar zu senden kostete 2025 im weltweiten Schnitt 6,5 %, nach 6,4 % im Jahr davor, laut den Zahlen von FSB und Weltbank, die FXC zitiert. Das G20-Ziel liegt bei 3 % bis 2030, kein Korridor über 5 %; dazu die Seite zur G20 Roadmap. Europa und Zentralasien ist in denselben Daten die günstigste Senderegion. Der Preis besteht aus Gebühr und Kursaufschlag, und den Aufschlag sieht der Absender selten.
Vom Bargeldschalter zu App und Stablecoin
Die börsennotierten Geldtransferfirmen melden weniger Bargeldtransfers und wachsendes Digitalgeschäft, und mehrere haben Stablecoin-Funktionen für Transfers und ihr eigenes Treasury gestartet oder angekündigt, so FXC. Die EZB-Verbindungen zwischen TIPS und Echtzeitsystemen im Ausland zielen von der Infrastrukturseite auf dieselben Ströme, siehe Echtzeitüberweisung ins Ausland. Stablecoin-Wege behandelt Stablecoin-Zahlungen.
Wer in Deutschland Geldtransfers anbieten darf
Das Finanztransfergeschäft ist ein Zahlungsdienst nach § 1 Zahlungsdiensteaufsichtsgesetz (ZAG). Ein Anbieter braucht eine BaFin-Erlaubnis als Zahlungsinstitut oder eine Banklizenz, oder er arbeitet als Agent eines lizenzierten Anbieters. Anbieter prüfen Absender und Empfänger nach dem Geldwäschegesetz, deshalb verlangt ein Bargeldtransfer am Schalter einen Ausweis. Die Lizenzen behandelt die Seite zur Regulierung des Zahlungsverkehrs, den Zugang die Seite zu finanzieller Inklusion.
Kommende Payments-Events
Was sind Remittances?
Rücküberweisungen sind Geldsendungen von Migranten an Menschen im Herkunftsland, meist an die Familie. Es sind überwiegend kleine, wiederkehrende Zahlungen von Person zu Person, deshalb wiegen feste Gebühren und Kursaufschläge schwer.
Was kostet eine Geldsendung ins Ausland?
Für 200 Dollar lag der weltweite Schnitt 2025 bei 6,5 %. Die Kosten schwanken stark nach Korridor und Kanal; digitale Dienste sind im Schnitt günstiger als Bargeld, und der Kursaufschlag gehört zum Preis.
Wohin gehen Rücküberweisungen aus Deutschland?
Die Bundesbank nannte 2007 die Türkei, Italien, Serbien und Montenegro sowie Griechenland als klassische Ziele. Die EZB zählt Indien heute zu den zehn größten Empfängern aus dem Euroraum.
Rücküberweisungen und Finance Loop
Finance Loop ist der Treffpunkt in Deutschland für Zahlungsinstitute, Banken und Fintechs, die kleine Beträge über Grenzen bewegen. Mit Venturebloxx hat Finance Loop einen Bericht über Stablecoins im globalen Zahlungsverkehr vorgestellt, der Chancen in Zahlungskorridoren und die nötige Compliance und Wallet-Technik untersucht.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.