
Crédit intégré
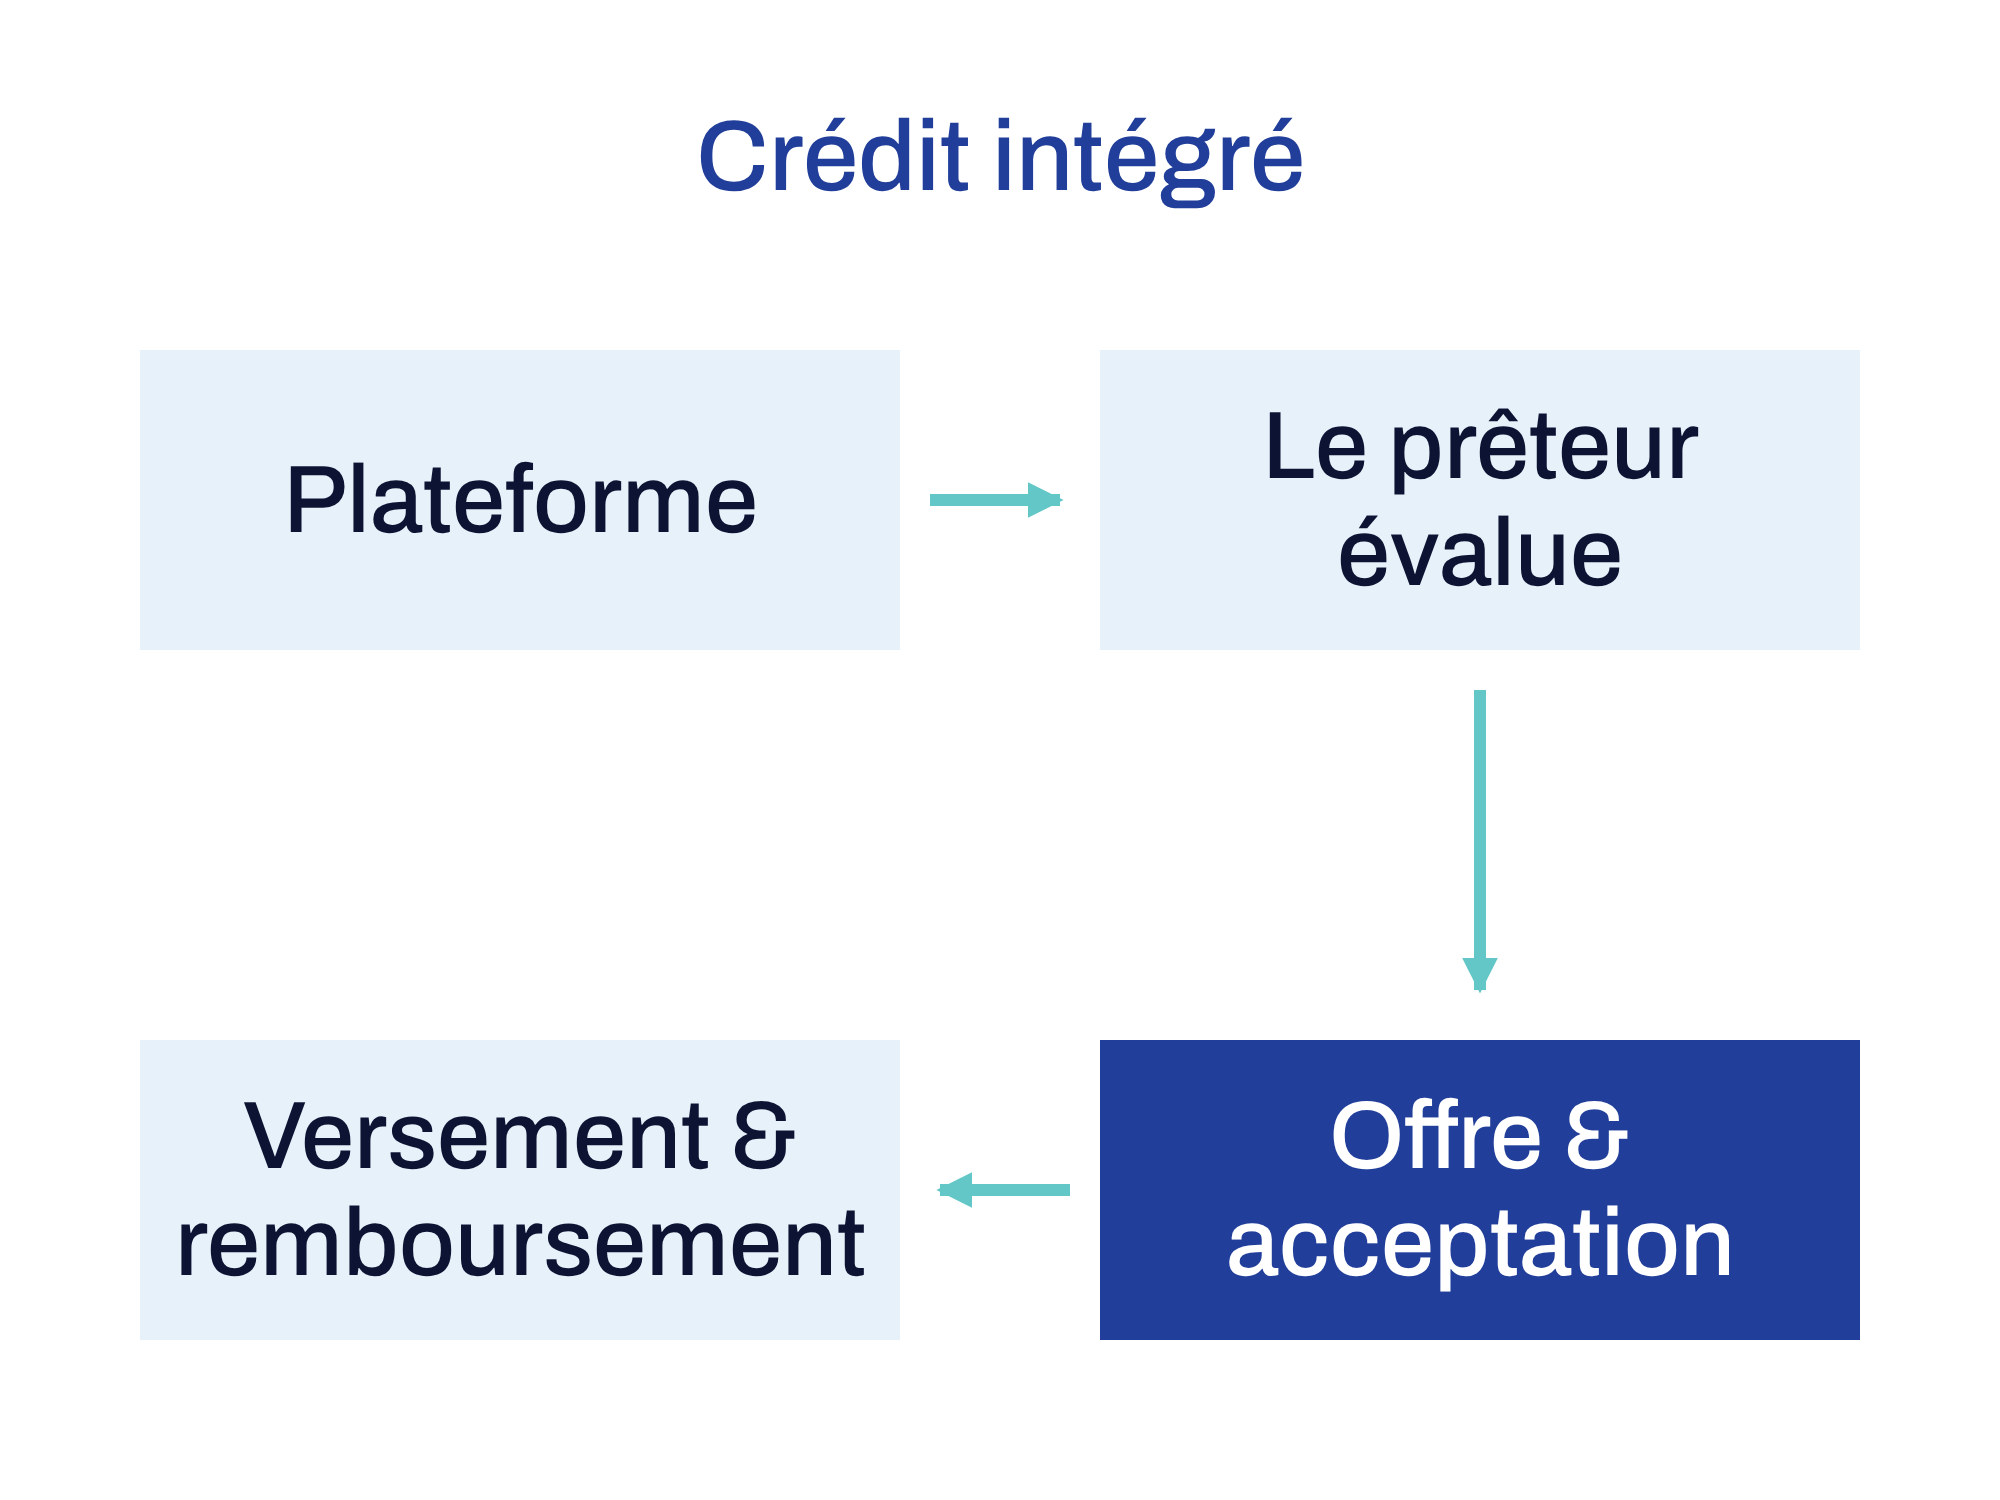
Le crédit intégré ajoute le financement professionnel aux logiciels déjà utilisés par les entreprises pour leurs paiements, ventes ou activités quotidiennes. Une plateforme peut présenter une offre dans cette relation existante, tandis qu'un partenaire financier évalue l'entreprise et fournit le capital.
Le modèle relie un besoin de financement professionnel aux informations déjà disponibles sur une plateforme. L'historique des transactions peut étayer une évaluation, et une demande intégrée peut réduire les saisies répétées. Le contrat détermine toujours les conditions d'admissibilité, coûts et obligations de remboursement de chaque entreprise.
Les applications du crédit intégré
Une place de marché peut proposer du fonds de roulement aux vendeurs préparant leur prochaine commande de stocks. Une plateforme logicielle peut donner accès au financement à côté des outils de gestion des ventes. Ces applications relèvent de la finance intégrée et financent spécifiquement une relation commerciale existante.
Le point de départ utile est la décision de financement et l'entreprise cliente concernée. Les équipes produit devraient préciser quand le financement aide le client, quelles informations étayent une offre et comment le remboursement affecte la trésorerie disponible.
Responsabilités dans le partenariat de financement
La plateforme, le financeur et le prestataire de paiement peuvent avoir des responsabilités différentes dans un même parcours client. Un contrat devrait préciser qui évalue les demandes, fournit les fonds, gère le financement et traite les réclamations. Avec Stripe Capital for platforms, Stripe et ses partenaires financiers assurent l'évaluation, le financement et la gestion pour les comptes connectés.
Les équipes des plateformes doivent toujours définir les responsabilités concernant leur interface et leurs communications commerciales. Les pays, entités juridiques et obligations des intermédiaires devraient être vérifiés pour le programme concerné avant son lancement.
Données et admissibilité au financement professionnel
L'historique des paiements peut montrer l'activité commerciale, les variations saisonnières et la régularité des revenus entrants. Adyen Capital utilise les données de paiement pour son évaluation, avec des critères de localisation, de type d'entreprise et d'historique de traitement. Le respect des critères minimaux ne garantit aucune offre à une entreprise.
Les équipes devraient identifier le titulaire de chaque compte et les personnes autorisées à accepter un financement. YouLend Onboarding distingue les informations du demandeur et leur vérification dans la demande de financement, intégrant ces étapes à la conception du parcours.
Offres, coûts et modalités contractuelles de remboursement
Une offre intégrée devrait faciliter la comparaison du montant reçu et de l'obligation totale de remboursement. Le pourcentage retenu sur les ventes, les frais fixes et les éventuels minima répondent à des questions différentes. Le prélèvement sur les ventes décrit l'encaissement, tandis que le contrat définit l'obligation sous-jacente.
Les équipes produit devraient comparer un prêt classique et le financement par achat de créances avant de choisir leur modèle. Structure contractuelle et admissibilité peuvent varier selon les pays, même lorsque la même plateforme présente l'offre.
Remboursement et rapprochement dans les opérations
Les prélèvements liés au chiffre d'affaires peuvent varier avec les ventes, tandis que d'autres exigences contractuelles subsistent. Le remboursement Adyen Capital combine des retenues sur les paiements traités et un suivi des remboursements, ce qui impose de replacer chaque prélèvement dans l'accord complet.
Les équipes opérationnelles ont aussi besoin de données cohérentes sur les versements, les sommes prélevées et les soldes restants. Le rapprochement du financement relie les transactions au compte de financement, aidant à examiner les écarts entre flux de paiement et obligation restante.
Intégration avec composants, API et notifications
Les options d'intégration YouLend comprennent des étapes hébergées et un parcours entièrement intégré. Ce choix détermine les parties de la demande gérées par la plateforme et le lieu où les clients examinent l'offre ou signent l'accord. Avec une interface personnalisée, la plateforme gère les étapes associées de la demande.
L'intégration du financement se poursuit également après la soumission initiale de la demande. Les notifications de demande et de financement accompagnent les changements du processus, permettant à une plateforme de tenir les informations clients à jour pendant tout le financement.
Choisir des partenaires et préparer un lancement maîtrisé
Le choix des partenaires devrait commencer par le segment client, les pays et la structure de financement disponible. Les équipes peuvent ensuite comparer l'effort d'intégration, les responsabilités du service client et les informations disponibles pour le reporting. Une démonstration devrait couvrir une offre expirée et une demande non aboutie en plus du parcours réussi.
Pour une intégration Stripe personnalisée, le cycle Capital inclut le reporting pendant le remboursement et son accès après la clôture. La revue de lancement devrait donc tester l'accès aux données après un changement de relation commerciale, avec des responsabilités convenues entre plateforme et partenaire financier.
Le crédit intégré correspond-il au crédit par open banking?
Le crédit intégré concerne la distribution de financements aux entreprises par un autre service numérique. Le crédit par open banking concerne l'utilisation autorisée de données bancaires dans une évaluation de crédit. Un même parcours peut combiner ces approches lorsque ses accès aux données et sa structure le permettent.
La plateforme fournit-elle elle-même le financement?
Une plateforme peut distribuer un financement dont les fonds et la gestion contractuelle viennent d'une autre organisation. La répartition dépend du modèle commercial et des obligations propres à chaque activité. Les équipes devraient vérifier leur rôle avant de présenter la plateforme comme prêteur.
Crédit intégré et Finance Loop
Finance Loop relie des institutions financières, fintechs et éditeurs de logiciels travaillant sur les nouvelles technologies financières en Europe. Les équipes des plateformes peuvent discuter de contacts professionnels pertinents et de partenariats financiers potentiels au sein du réseau professionnel. Ces échanges peuvent porter sur le public, le marché et les exigences opérationnelles d'une initiative de crédit intégré.
Finance Loop soutient les relations professionnelles et le partage des connaissances, avec l'Europe centrale comme priorité régionale actuelle. Les entreprises peuvent demander une mise en relation avec des professionnels des technologies financières pour leurs objectifs commerciaux précis.