
Fintech Hub
Ein Fintech-Hub ist ein Ort oder eine Organisation, die Finanztechnologie-Startups mit Finanzinstituten, Investoren und fachlicher Unterstützung verbindet. Europäische Hubs umfassen Arbeitsräume, Branchenverbände, Accelerators und Kontaktstellen der Aufsicht. Die jeweiligen Modelle bieten unterschiedliche Zugänge zu Expertise, Produktentwicklung und Fragen des Markteintritts.
Hubs können Gründern helfen, Banken für Anwendungstests, Investoren für Finanzierungsfragen oder Experten für regulatorische Fragen zu finden. London, Paris und weitere europäische Finanzzentren verbinden mehrere solcher Netzwerke und Unterstützungsangebote. Bei der Auswahl zählen die konkreten Leistungen und der fachliche Schwerpunkt eines Hubs.
Großbritannien und Irland
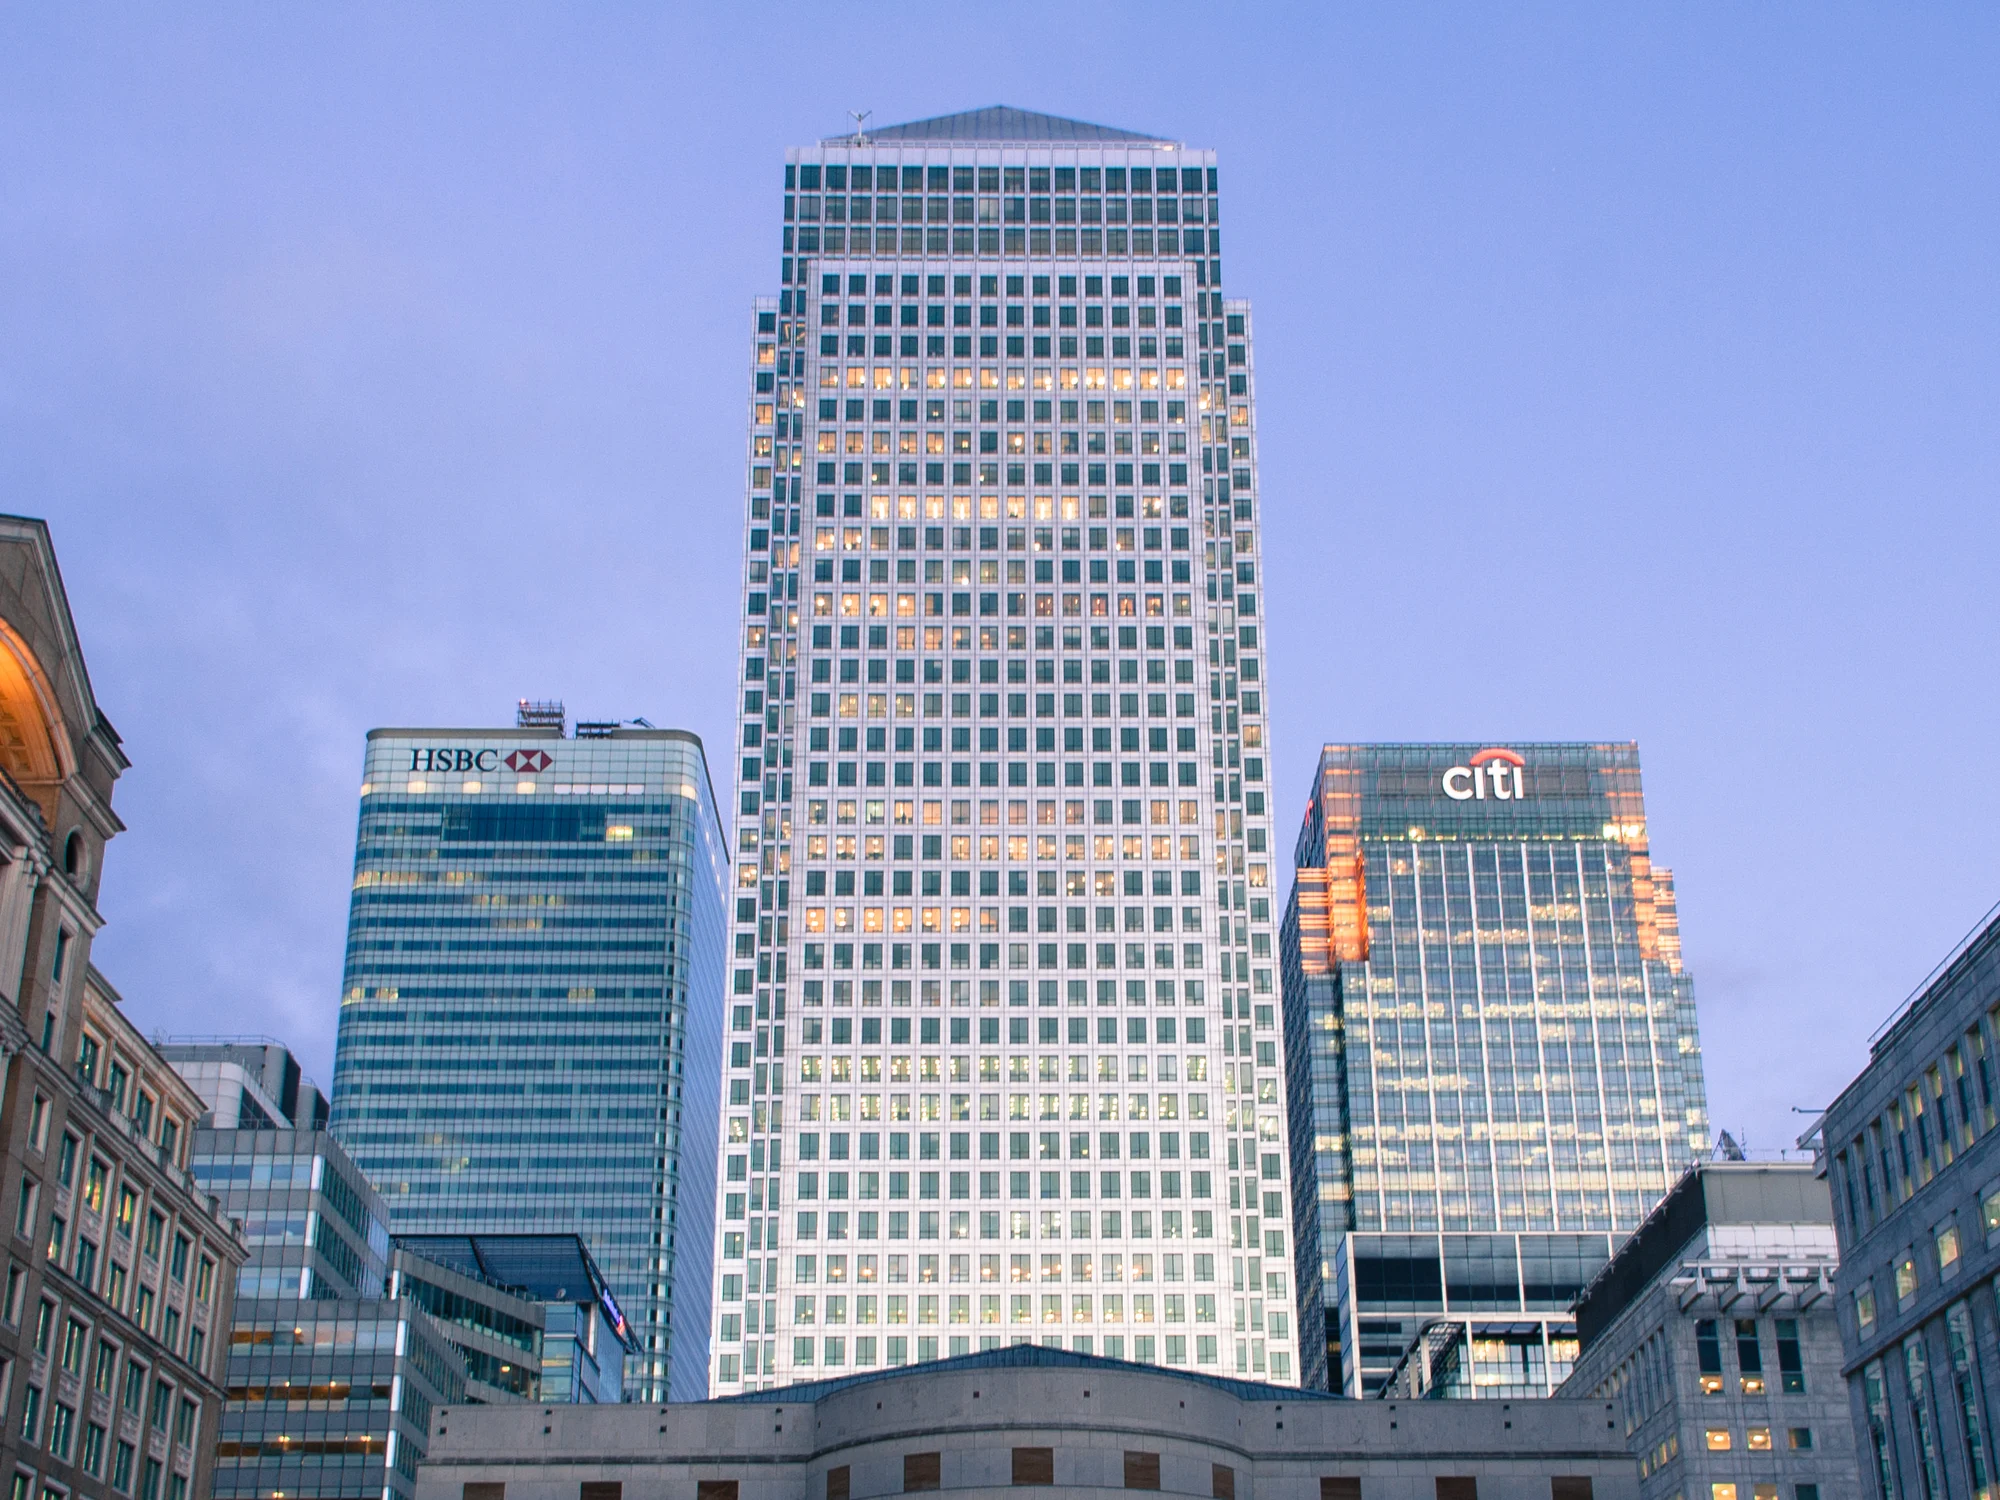
Level39 ist der Technologie-Hub der Canary Wharf Group im 39. Stock von One Canada Square in London. Level39 öffnete im März 2013 mit Finanztechnologie als erstem Thema und behandelt heute auch Cybersicherheit, Daten und KI, Nachhaltigkeit und Life Sciences. 2014 startete Startupbootcamp FinTech seinen Londoner Accelerator mit Lloyds Bank, Rabobank und MasterCard als Partnern.
Dublin funktioniert anders: Dort gründen amerikanische Zahlungs- und Kryptofirmen die Gesellschaft, die die EU bedient, mit Lizenz der Central Bank of Ireland, wie unter Fintech in Dublin beschrieben.
Frankreich, Niederlande und Luxemburg
Station F in Paris nennt sich den größten Startup-Campus der Welt. Station F öffnete 2017 in der Halle Freyssinet und listet mehr als 30 Programme von Firmen, Hochschulen und Station F selbst, darunter das Fintech- und Insurtech-Programm von BNP Paribas mit Plug and Play. Die Pariser Szene drumherum beschreibt Fintech in Paris.
Holland FinTech ist der Verband der niederländischen Fintech-Branche, sitzt in Amsterdam und lebt von Mitgliedsbeiträgen; siehe auch Fintech in Amsterdam. Das LHoFT, das Luxembourg House of Financial Technology, ist eine öffentlich-private Initiative, 2016 nahe dem Luxemburger Hauptbahnhof gegründet, und richtet sich nach der Fondsbranche, wie unter Fintech in Luxemburg beschrieben.
Der Norden und das Baltikum
Copenhagen Fintech ist der dänische Hub, 2016 von der dänischen Finanzbranche und der Stadt Kopenhagen aufgebaut. Copenhagen Fintech betreibt das Copenhagen Fintech Lab am Applebys Plads und die Nordic Fintech Week. Der Stockholm Fintech Hub ist geschlossen, und der schwedische Treffpunkt ist heute eine Konferenz, die Stockholm Fintech Week im März. Beide Länder vergleicht Fintech in Stockholm und Kopenhagen.
In Litauen ist der Hub ein Verband: Fintech Hub LT, heute die Lithuanian Fintech Association, vereint die lizenzierten Zahlungs- und E-Geld-Institute und arbeitet mit der litauischen Zentralbank zu Compliance und Finanzkriminalität. Den Lizenzmarkt dahinter beschreibt Fintech in Vilnius.
Fintech-Hubs in Deutschland
In Frankfurt verbindet TechQuartier mehr als 650 Startups mit Konzernen, Investoren und Hochschulen, zu Fuß vom Bankenviertel aus erreichbar, und beherbergte ab 2018 den Accelerator Fintech Europe von Plug and Play. AI Hub Frankfurt Rhein-Main veranstaltet die AI Week Frankfurt und Schulungen für Firmen, und das Frankfurt School Blockchain Center war bis zur Umbenennung im Frühjahr 2026 Forschungszentrum und Thinktank für Blockchain an der Frankfurt School.
In Berlin ist das House of Finance and Tech Berlin der Fintech-Hub der Digital Hub Initiative, des Bundesnetzes aus 25 regionalen Hubs, und w3.hub ist ein Arbeitsort in Kreuzberg für Gründer aus KI, Robotik, Quantentechnik und Blockchain. Versicherungen haben im selben Netz zwei Hubs: InsurLab Germany in Köln und den InsurTech Hub Munich.
Fintech-Hubs in der Schweiz
Zürich hat vier Hubs mit eigener Seite hier. Tenity begann 2015 als Open-Innovation-Initiative bei SIX, hieß bis 2023 F10 und investiert in junge Fintech-Gründer. Kickstart Innovation bringt Startups mit Konzernen zusammen, um ein Produkt gemeinsam zu testen. Swiss Fintech Innovations ist ein Verband Schweizer Banken, der die Common-API-Standards schreibt, und Trust Square ist ein Arbeits- und Eventhaus nahe dem Paradeplatz. Im Juni bündelt die Swiss Fintech Week die Schweizer Fintech-Events in einer Woche in Zürich.
Für Krypto ist das Zentrum das Crypto Valley, das Schweizer Krypto- und Blockchain-Umfeld, das aus dem Kanton Zug gewachsen ist. Die Krypto-Hubs der EU, in denen Börsen und Stablecoin-Emittenten ihre MiCA-Lizenz halten, vergleicht Krypto-Hubs in Europa.
Accelerators über Grenzen hinweg
Plug and Play betreibt sein Fintech-Programm von Büros in Paris, München, Stuttgart, Amsterdam, Vilnius, London, Mailand und Wien aus. Banken kommen als Corporate-Partner dazu, Startups nehmen kostenlos teil, und beide Seiten testen Pilotprojekte. Startupbootcamp betrieb Fintech-Jahrgänge in London ab 2014 und in Amsterdam ab 2016, der jüngste endete im Juni 2024.
Innovation Hubs der Aufsicht
Der Innovation Hub einer Aufsicht ist eine Anlaufstelle, bei der eine Firma fragt, wie die Regeln für ihr Produkt gelten, bevor sie eine Lizenz beantragt. Die Europäische Bankenaufsicht (auf Englisch) zählte im Oktober 2023 41 Innovation Hubs in den 30 EWR-Ländern und 14 Regulatory Sandboxes in 12 Ländern. In Deutschland ist es der FinTech Innovation Hub der BaFin, seit 2017; die niederländischen Behörden AFM, DNB und ACM betreiben seit 2016 einen gemeinsamen Hub, und Litauen hat seit 2018 ein Programm für Neueinsteiger und eine Sandbox.
Die Aufseher tauschen ihre Erfahrungen im European Forum for Innovation Facilitators aus, das nach einem gemeinsamen Bericht der europäischen Aufsichtsbehörden von 2019 entstand. Wie eine Lizenz den ganzen Binnenmarkt abdeckt, erklärt Fintech in Europa.
Fintech-Standorte in Europa im Vergleich
Eine Lizenz aus einem EU-Mitgliedstaat gilt per Pass auch in den übrigen Mitgliedstaaten, deshalb wählt ein Gründer eine Fintech-Stadt vor allem nach Aufsicht und Kunden. London und Zürich liegen außerhalb der EU, und eine Firma von dort braucht für Kunden im Binnenmarkt eine zweite Zulassung oder muss EU-Regeln erfüllen. So schneiden zehn europäische Fintech-Städte ab, jeweils mit dem größten Vorteil und dem größten Nachteil.
| Stadt | Aufsicht | Größter Vorteil | Größter Nachteil |
|---|---|---|---|
| London | FCA | Platz vier im Global FinTech Hub Report 2025; Sandbox und AI Lab der FCA | Eine britische Lizenz gilt nicht mehr in der EU |
| Dublin | Central Bank of Ireland | Englischsprachiges Common Law in der EU | Strenge Prüfung der Substanz der irischen Firma |
| Paris | ACPR und AMF | Station F und die Wholesale-CBDC-Tests der Banque de France | Zwei Aufsichten, nach Tätigkeit getrennt |
| Amsterdam | DNB und AFM | iDEAL und der Börsenbetrieb von Euronext | Zwei Aufsichten und weniger Großbanken als Frankfurt |
| Luxemburg | CSSF | Der größte Fondsstandort Europas | Unter 700.000 Einwohner als Heimatmarkt |
| Stockholm und Kopenhagen | Finansinspektionen und Finanstilsynet | Swish, MobilePay und Open Banking vor PSD2 | Kronen statt Euro |
| Vilnius | Bank of Lithuania | Lizenz oft in unter sechs Monaten; SEPA über CENTROlink | Strengere Prüfungen und Bußgelder |
| Frankfurt | BaFin und EZB | EZB, Bundesbank und Deutsche Börse in der Stadt | Weniger Fintechs als Berlin |
| Berlin | BaFin | 189 Fintechs und 31 Prozent des deutschen Wagniskapitals 2024 | Wenige Großbanken und Finanzfachkräfte vor Ort |
| Zürich | FINMA | SIX, Schweizerische Nationalbank und Fintech-Lizenz der FINMA | Kein EU-Pass für Kunden in der EU |
London: FCA, ohne EU-Pass
Vorteile
London steht im Global FinTech Hub Report 2025 auf Platz vier, so weit vorn wie keine andere europäische Stadt. Die Financial Conduct Authority bietet eine Regulatory Sandbox für Tests mit echten Kunden, Innovation Pathways für Fragen zu neuen Geschäftsmodellen, eine Digital Sandbox mit synthetischen Daten und ein AI Lab. Laut seinem Profil beim ScaleUp Institute beherbergt Level39 in Canary Wharf 180 wachsende Firmen, deren Mitglieder mehr als 1 Mrd. Pfund eingesammelt haben.
Nachteile
Eine britische Lizenz gilt nicht mehr per Pass in der EU, daher braucht ein Londoner Fintech mit Kunden in Deutschland oder Frankreich eine zweite Zulassung einer EU-Aufsicht. Seit dem Ende der Brexit-Übergangsphase dürfen EU-Anleger Euro-Aktien nicht mehr an Londoner Handelsplätzen handeln, und der Großteil dieses Handels ging nach Amsterdam.
Dublin: Central Bank of Ireland
Vorteile
Irland ist ein englischsprachiges Common-Law-Land in der EU, und eine Zulassung der Central Bank of Ireland gilt per Pass in jedem Mitgliedstaat. Stripe, Coinbase und Google haben irische Zahlungs- oder E-Geld-Lizenzen, deshalb arbeiten in der Stadt schon Fachleute für die EU-Compliance ausländischer Gruppen. Am 9. April 2024 veröffentlichte die Central Bank ihre Erwartungen an Antragsteller für Zahlungs- und E-Geld-Lizenzen, so kennt eine Firma die Fragen vor dem Antrag. Irland zählt rund 270 heimische und 120 internationale Fintech-Firmen, die meisten in Dublin.
Nachteile
Die Central Bank prüft, ob die irische Firma selbst entscheidet oder nur die Lizenz für eine Muttergesellschaft im Ausland hält. Ein Antragsteller muss mit Fragen rechnen, wer entscheidet, an wen das Risikomanagement berichtet und was der irische Vorstand ablehnen kann. Eine Firma, deren Banken und Gegenparteien auf dem Kontinent sitzen, wickelt Euro-Zahlungen von dort womöglich leichter ab.
Paris: ACPR und AMF
Vorteile
Paris steht im Global FinTech Hub Report 2025 auf Platz zehn, und Station F bietet Gründern mehr als 30 Programme auf einem Campus. Die Banque de France führte ab März 2020 zwölf Wholesale-CBDC-Experimente durch und testete drei Modelle für die Abwicklung auf einem Distributed Ledger. Die AMF beaufsichtigt Kryptofirmen seit dem nationalen PSAN-Regime, dessen Anforderungen sie an MiCA anpasste, damit registrierte Firmen leichter zur Zulassung in Frankreich kamen. Nach dem Brexit gewann Paris außerdem Personal aus Handel und Investmentbanking.
Nachteile
Frankreich trennt die Aufsicht nach Tätigkeit: Die ACPR in der Banque de France beaufsichtigt Banken, Zahlungsfirmen und Versicherer, die AMF Wertpapier- und Kryptodienste. Eine Firma mit Zahlungs- und Wertpapierdiensten hat mit beiden zu tun, und die Behörden betreiben ein gemeinsames Fintech-Forum, weil Firmen an dieser Grenze hängen bleiben.
Amsterdam: DNB und AFM
Vorteile
Die Niederlande haben einen kleinen Heimatmarkt, deshalb bauen niederländische Zahlungsfirmen wie Adyen von Anfang an für grenzüberschreitende Zahlungen. iDEAL, das Konto-zu-Konto-Verfahren der niederländischen Banken, wickelt rund 70 Prozent der Onlinezahlungen im Land ab. Euronext betreibt sein Geschäft von Amsterdam aus, das nach dem Brexit zum größten Aktienhandelsplatz Europas wurde und Ingenieure für Marktinfrastruktur hat.
Nachteile
Im Twin-Peaks-Modell spricht eine Zahlungsfirma mit De Nederlandsche Bank über Kapital und Governance und mit der AFM über den Umgang mit Kunden. Die AFM stellt harte Fragen zu Governance und Geldwäschekontrollen, und das kostet eine eilige Firma Zeit. Amsterdam hat zudem weniger Großbanken und Vermögensverwalter als Kunden als Frankfurt, und iDEAL geht in der europäischen Wallet Wero auf.
Luxemburg: CSSF
Vorteile
Luxemburg ist der größte Fondsstandort Europas, deshalb findet eine Firma, die an Fondsverwalter, Verwahrstellen und Transferstellen verkauft, ihre Kunden in einer Stadt. Die CSSF betreibt einen Innovation Hub für Geschäftsmodelle außerhalb der üblichen Lizenzarten, und vier Blockchain-Gesetze seit 2019 erlauben Ausgabe und Verwahrung von Wertpapieren auf einem Distributed Ledger. Luxembourg for Finance zählt mehr als 250 Fintech-Firmen im Land.
Nachteile
Mit unter 700.000 Einwohnern ist Luxemburg als Heimatmarkt für eine Verbraucher-App zu klein. Die meisten Fintech-Tätigkeiten im Land brauchen eine Lizenz, und der Innovation Hub berät, ohne ein Geschäftsmodell vorab zu genehmigen.
Stockholm und Kopenhagen: Finansinspektionen und Finanstilsynet
Vorteile
Swish hat mehr als acht Millionen private Nutzer in einem Schweden mit rund zehn Millionen Einwohnern, und das dänische MobilePay fusionierte 2022 mit dem norwegischen Vipps. Nordische Banken öffneten den Kontozugang, bevor PSD2 ihn vorschrieb, und Nordea zählte mehr als 3.300 registrierte Nutzer auf seinem Entwicklerportal. Finansinspektionen betreibt ein Innovation Center, und Finanstilsynet lässt Firmen ein Modell im FT Lab unter Aufsicht testen.
Nachteile
Beide Länder behalten ihre eigene Währung, deshalb ist die Euro-Abwicklung für eine Firma auf Kronenbasis ein eigenes Projekt. Die großen Bezahl-Apps gehören den etablierten Banken, und die gemeinsame nordische Clearing-Plattform P27 zog im Mai 2023 ihren Lizenzantrag zurück. Der Stockholm Fintech Hub hat geschlossen, und die Stockholm Fintech Week im März ist jetzt der wichtigste schwedische Treffpunkt.
Vilnius: Bank of Lithuania
Vorteile
Laut Go Vilnius dauert eine Lizenz in Litauen oft weniger als sechs Monate, und die Bank of Lithuania betreibt ein Newcomer-Programm und eine Regulatory Sandbox für Live-Tests. Über CENTROlink, gestartet 2015, gibt die Zentralbank lizenzierten Zahlungs- und E-Geld-Instituten Zugang zu SEPA und SEPA Instant ohne Korrespondenzbank. Revolut verlegte sein europäisches Geschäft nach dem Brexit nach Vilnius, und die Bank of Lithuania zählte Ende 2022 insgesamt 263 Fintech-Firmen.
Nachteile
Die Aufsicht prüft inzwischen strenger, und die Bank of Lithuania verhängte gegen Revolut Bank 3,5 Millionen Euro Bußgeld wegen Verstößen gegen Geldwäscheregeln. Unter MiCA wich das Register von rund 850 Kryptofirmen einer Lizenzpflicht, und Ende 2025 hatten nur drei Kryptofirmen eine litauische Lizenz. Eine deutsche Bank, die mit einer in Vilnius lizenzierten Firma arbeitet, prüft neben der Lizenz auch deren Prüfungshistorie.
Frankfurt: BaFin und EZB
Vorteile
Die Europäische Zentralbank, die EZB-Bankenaufsicht, die Deutsche Bundesbank und die Deutsche Börse sitzen alle in Frankfurt, und die BaFin hat hier einen ihrer zwei Dienstsitze. Banken, die nach dem Brexit eine EU-Gesellschaft unter direkter EZB-Aufsicht brauchten, siedelten sie hier an, und die Eurex betreibt den Derivatemarkt. Startup Genome nennt Fintech und Cybersicherheit die stärksten Felder des Frankfurter Startup-Ökosystems, das 32 Inkubatoren und 10 Accelerators hat.
Nachteile
Frankfurt hat weniger Fintechs als Berlin, wo die Investitionsbank Berlin 189 zählt, mehr als München und Frankfurt zusammen. Zwei Teile des Geschäfts, das London verließ, gingen anderswohin: der Aktienhandel nach Amsterdam und Personal aus Handel und Investmentbanking nach Paris.
Berlin: BaFin aus Bonn und Frankfurt
Vorteile
Die Investitionsbank Berlin zählt 189 aktive Fintechs in Berlin, und drei Viertel der 32 deutschen Fintech-Scale-ups mit über 100 Millionen Euro Bewertung sitzen in der Stadt. Laut Berlin Partner zog Berlin 2024 rund 31 Prozent des deutschen Wagniskapitals an, etwa 2,2 Milliarden Euro. Büros kosten weniger als in London oder Paris, und mehr als 190 Venture-Capital-Firmen arbeiten in der Stadt.
Nachteile
Das Finanzwissen sitzt in Frankfurt und München, deshalb hat ein Berliner Fintech wenige Großbanken in der Nähe und sucht lange nach Personal mit Finanzerfahrung, berichtet The Fintech Times. Die Studie der Investitionsbank Berlin nennt fehlendes Geld in der Pre-Seed-Phase und zu wenig Scale-up-Finanzierung. Berlin hat keine eigene Aufsicht, denn die BaFin arbeitet von Bonn und Frankfurt aus.
Zürich: FINMA, außerhalb der EU
Vorteile
SIX betreibt die Schweizer Börse und für die Schweizerische Nationalbank das Zahlungssystem SIC, das im August 2024 Instant Payments auf SIC5 einführte. Die Fintech-Lizenz der FINMA erlaubt einer Firma, Publikumseinlagen bis 100 Millionen Franken ohne volle Banklizenz anzunehmen. Die Greater Zurich Area zählte 2025 im Kanton Zürich 186 Fintech-Firmen und im Kanton Zug weitere 135.
Nachteile
Eine Schweizer Lizenz gilt nicht per Pass in der EU, deshalb muss eine Zürcher Firma mit EU-Kunden auch EU-Regeln erfüllen, etwa MiCA für Kryptodienste und DORA für IT-Dienste an Banken. Eine Firma mit Fintech-Lizenz darf die Einlagen weder anlegen noch verzinsen, und ihre Kunden haben keinen Einlagenschutz, wenn die Firma ausfällt.
Kommende Fintech-Events in Europa
Was ist ein Fintech-Hub?
Ein Fintech-Hub ist ein Ort oder eine Organisation, die Fintech-Startups mit Banken, Investoren und Aufsehern zusammenbringt. Das kann ein Campus mit Arbeitsplätzen und Events sein, ein Branchenverband, ein Accelerator oder der Innovation Hub einer Aufsicht, und das Wort steht auch für eine Stadt mit vielen Fintechs.
Welche sind die größten Fintech-Hubs in Europa?
London und Paris sind die beiden europäischen Städte unter den ersten zehn des Global FinTech Hub Report 2025, auf Platz vier und zehn. Station F in Paris nennt sich den größten Startup-Campus der Welt. Weitere europäische Städte mit eigener Fintech-Seite hier sind Frankfurt, Berlin, Zürich, Amsterdam, Dublin, Luxemburg und Vilnius.
Welche Stadt in Europa eignet sich am besten für ein Fintech?
Keine Stadt gewinnt in jedem Punkt, denn eine EU-Lizenz gilt im ganzen Binnenmarkt, und die Wahl hängt von Kunden und Aufsicht ab. Zahlungs- und E-Geld-Firmen lassen sich oft in Vilnius oder Dublin lizenzieren, Fondstechnik geht nach Luxemburg, und wer an Großbanken verkauft, findet sie in Frankfurt und Paris. Berlin hat die meisten deutschen Fintechs und das meiste Wagniskapital, und London führt die europäischen Städte im Global FinTech Hub Report 2025 an, braucht für EU-Kunden aber eine zweite Lizenz.
Welcher ist der Fintech-Hub in Deutschland?
Deutschland hat zwei: Frankfurt, wo TechQuartier der Startup-Hub neben den Banken ist, und Berlin, wo das House of Finance and Tech Berlin der Fintech-Hub der Digital Hub Initiative des Bundes ist. Für Fragen zur Aufsicht betreibt die BaFin ihren FinTech Innovation Hub.
Fintech-Hubs in Europa und Finance Loop
Finance Loop ist in Zusammenarbeit mit Frankfurt Main Finance und TechQuartier entstanden, einem der Hubs auf dieser Seite, und veranstaltet Events in Frankfurt, München, Berlin und Hamburg. Finance Loop ist Partner von Konferenzen in Frankfurt, Paris und Barcelona und organisiert Delegationsreisen zu Finanzplätzen in Europa. Ein Hub, Accelerator oder Verband, der deutsche Banken erreichen will, kann Partner werden oder mit Finance Loop ein Event ausrichten; die kostenlose Network-Mitgliedschaft bringt die Einladungen.
Finance Loop ist ein Experten-Netzwerk, das die institutionelle Nutzung neuer Technologien im Finanzwesen fördert, wie KI, digitale Zahlungen sowie Cloud- und Blockchain-Lösungen. Finance Loop hilft seinen Mitgliedern, Fähigkeiten und persönliche Netzwerke in diesen Feldern aufzubauen: Investment & digitale Vermögenswerte, Zahlungsverkehr & digitales Geld, Digitale Infrastruktur & Souveränität und Risiko & Compliance.